Steuererklärung im Kanton Zürich
Ein Covid-Verlust wäre Ende 2027 verfallen. Jetzt zählt er bis 2030
Ab 2028 dürfen Firmen Verluste zehn statt sieben Jahre mit späteren Gewinnen verrechnen. Die neue Frist gilt rückwirkend für Verluste ab 2020. Der Bundesrat war dagegen, das Parlament setzte sich durch.
Steuererklärung im Kanton Zürich
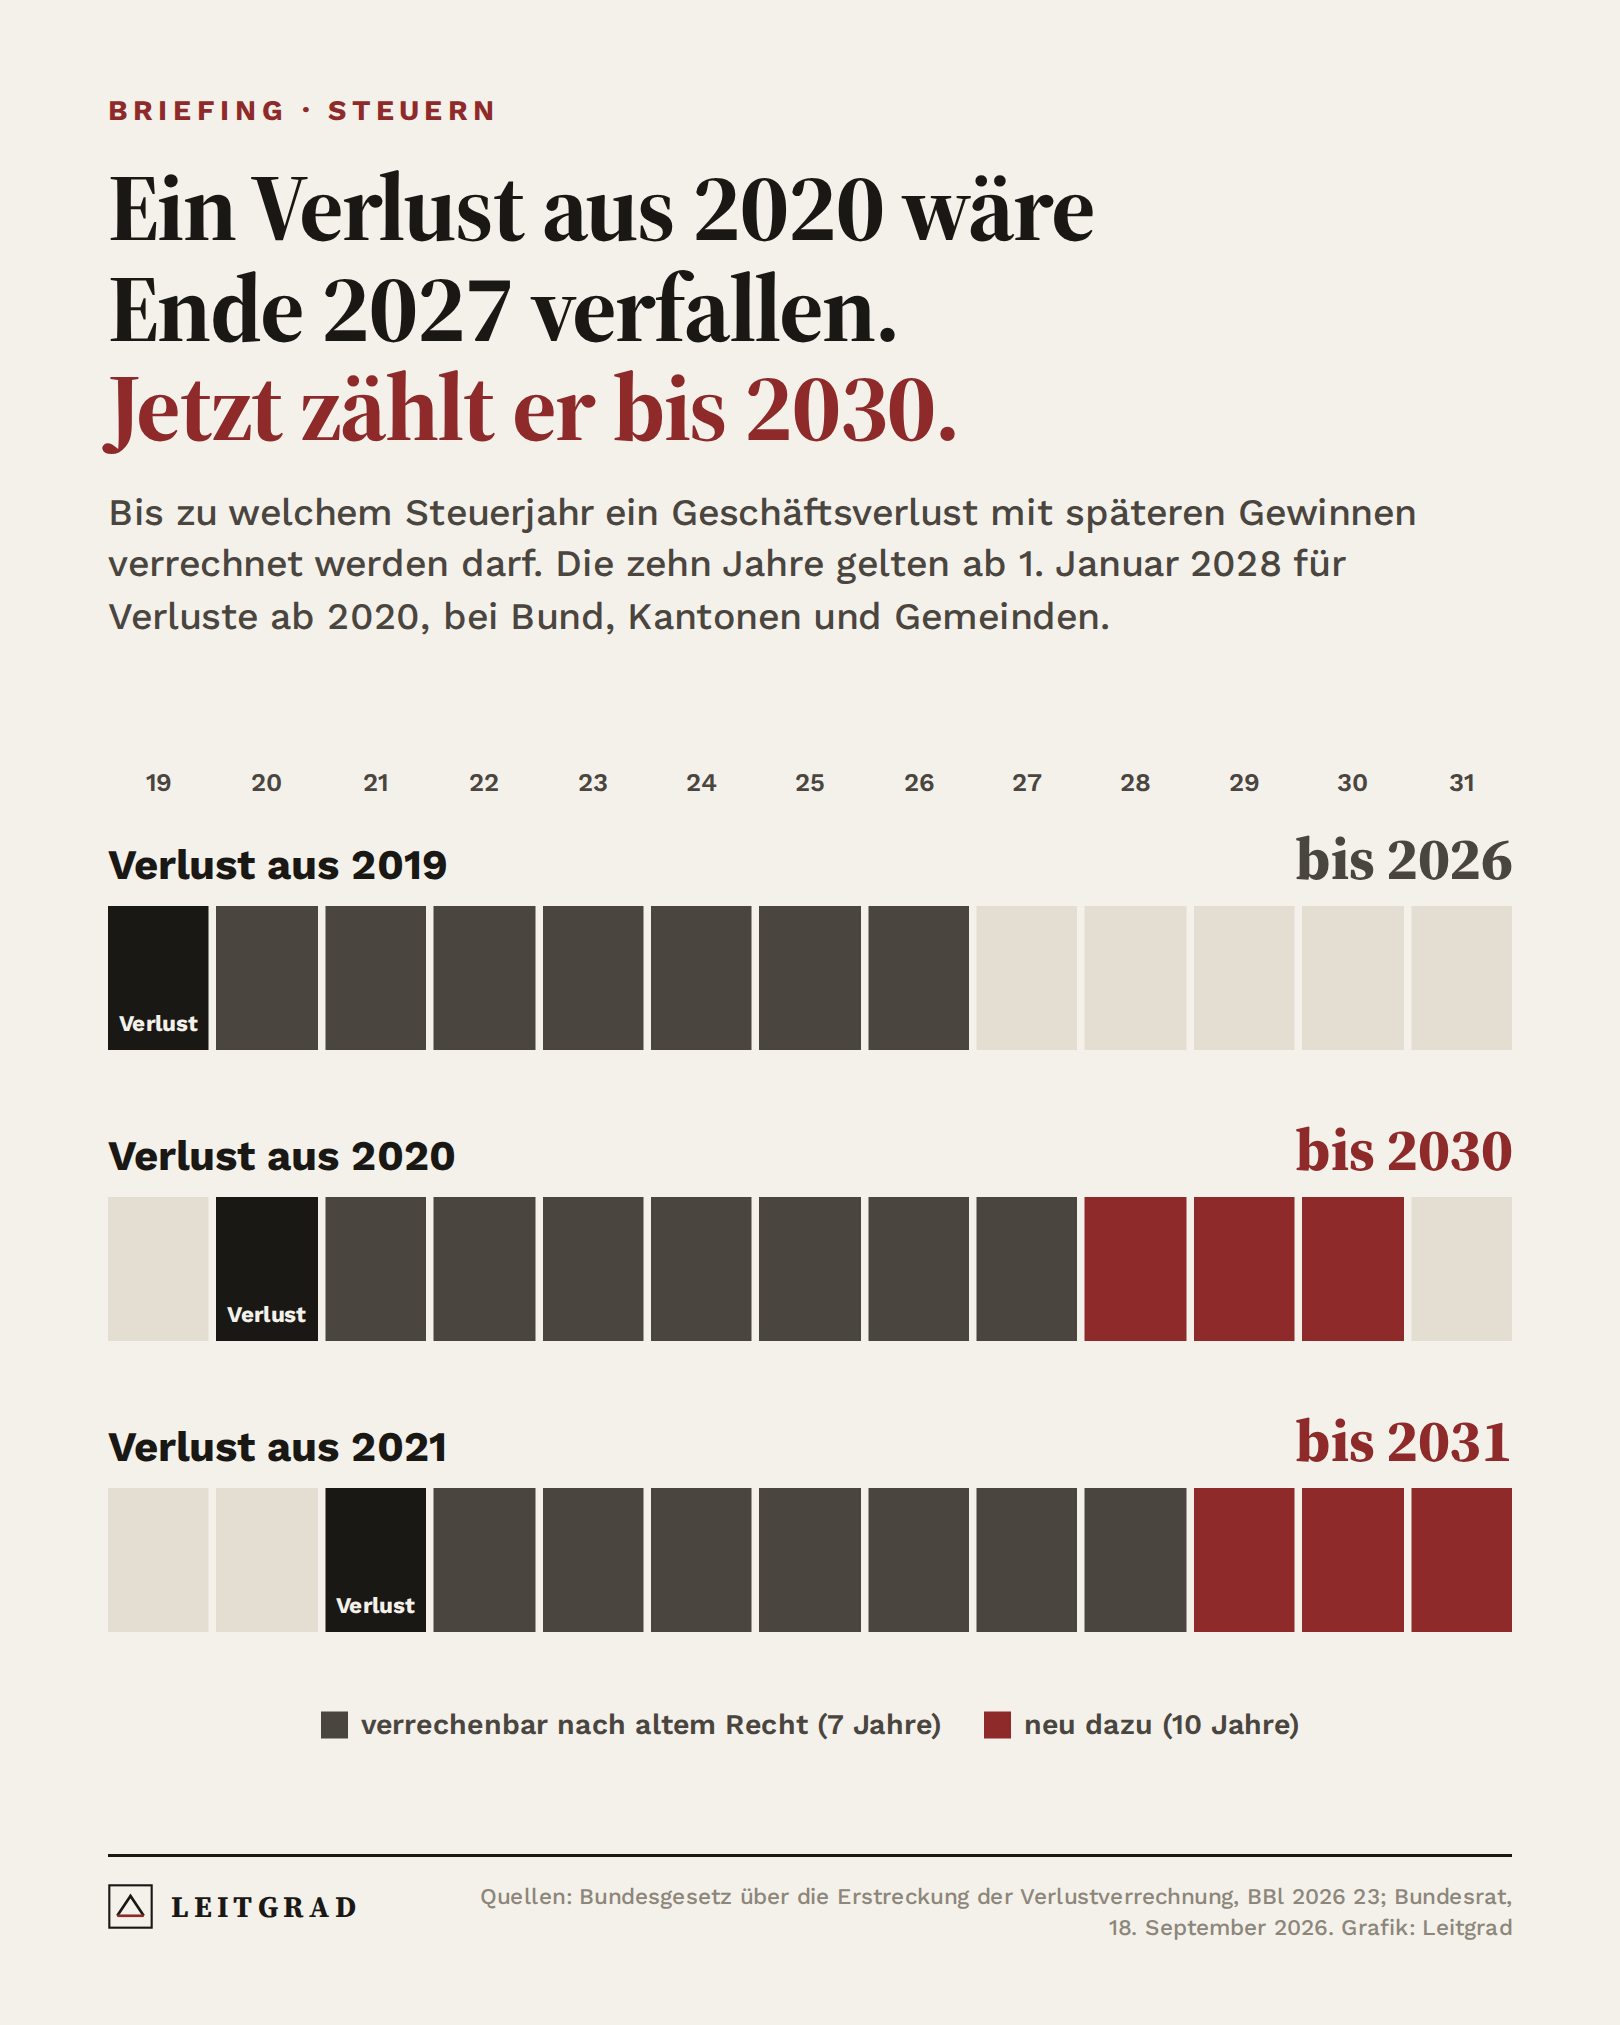
Kurz gesagt: Ab dem 1. Januar 2028 dürfen Firmen und Selbständigerwerbende in der Schweiz Geschäftsverluste zehn statt sieben Jahre lang mit späteren Gewinnen verrechnen. Das hat der Bundesrat am 18. September 2026 beschlossen. Die neue Frist gilt für Verluste ab dem Steuerjahr 2020, bei der direkten Bundessteuer und bei den Kantons- und Gemeindesteuern. Ein Verlust aus dem Covid-Jahr 2020, der Ende 2027 verfallen wäre, zählt damit bis zum Steuerjahr 2030. Verluste aus früheren Jahren bleiben bei sieben Jahren.
Das Jahr 2020 hat vielen Firmen ein Loch in die Bilanz gerissen. Steuerlich hatte dieses Loch ein Ablaufdatum: Sieben Jahre lang durfte eine Firma den Verlust von ihren Gewinnen abziehen, danach war er weg. Für einen Verlust aus 2020 wäre das Steuerjahr 2027 das letzte gewesen.
Jetzt hält er drei Jahre länger. Der Bundesrat setzt das Gesetz über die Erstreckung der Verlustverrechnung auf den 1. Januar 2028 in Kraft, wie er am 18. September mitgeteilt hat. Das Datum ist kein Zufall. Es ist das erste Jahr, in dem die Covid-Verluste nach altem Recht verfallen wären.
Was ändert sich bei der Verlustverrechnung?
Nur die Frist, aber an vier Stellen. Im Bundesgesetz über die direkte Bundessteuer steht künftig «zehn» statt «sieben», für Firmen in Artikel 67 und für Selbständigerwerbende in Artikel 31. Dasselbe gilt im Steuerharmonisierungsgesetz (Art. 10 und 25), das für die Steuern von Kantonen und Gemeinden massgebend ist. So steht es im Gesetzestext, den das Parlament am 19. Dezember 2025 verabschiedet hat. Die Referendumsfrist lief am 17. April 2026 ungenutzt ab.
Wichtig ist die Übergangsregel: Für Verluste, die vor dem Steuerjahr 2020 entstanden sind, gilt weiterhin das alte Recht. Ein Verlust aus 2019 verfällt also wie bisher nach sieben Jahren.
Was bringt das einer Firma konkret?
Ein Beispiel: Eine AG schreibt 2020 einen Verlust von 400 000 Franken. Bis 2027 verdient sie 150 000 Franken und verrechnet sie mit dem Verlust. Nach altem Recht wären die restlichen 250 000 Franken Ende 2027 verfallen. Nach neuem Recht darf die Firma sie 2028, 2029 und 2030 von ihren Gewinnen abziehen.
Die direkte Bundessteuer beträgt für Kapitalgesellschaften 8,5 Prozent des Reingewinns (Art. 68 DBG). Auf 250 000 Franken sind das 21 250 Franken. Dazu kommen die Steuern von Kanton und Gemeinde, die je nach Standort unterschiedlich hoch sind. Was eine Firma insgesamt wert ist, hängt auch an solchen Posten, wie unser Ratgeber zur Unternehmensbewertung zeigt.
Wer profitiert von zehn Jahren Verlustverrechnung?
Vor allem Firmen, die lange investieren, bevor sie Geld verdienen. Startups in der Aufbauphase gehören dazu, ebenso Firmen mit langen Entwicklungszyklen und solche, die sich nach schwierigen Jahren langsam erholen, schreibt Startupticker. Wer in der Gründerzeit Verluste schreibt, verliert sie seltener, bevor der erste Gewinn kommt. Wie es um die Schweizer Gründerszene steht, lesen Sie in unserer Auswertung zu Gründungen und Konkursen.
Neu geregelt sind auch Verluste aus ausländischen Betriebsstätten. Eine Schweizer Firma darf sie bei der direkten Bundessteuer vorläufig abziehen. Macht die Betriebsstätte in den folgenden zehn Jahren (bisher sieben) wieder Gewinne, die im Ausland mit dem alten Verlust verrechnet werden, holt die Schweiz die Steuer nach.
Warum war der Bundesrat dagegen?
Die Idee stammt aus dem Parlament. Die Wirtschaftskommission des Nationalrats verlangte 2021 mit der Motion 21.3001 zehn Jahre Verlustverrechnung, als Hilfe für Firmen in der Pandemie. Der Bundesrat legte 2024 zwar den Gesetzesentwurf vor, beantragte dem Parlament aber nicht, ihm zuzustimmen. Er hielt die Massnahme wegen der Bundesfinanzen nicht für vordringlich.
Wie viel sie kostet, weiss niemand genau. Der Bundesrat rechnet in seiner Botschaft mit Mindereinnahmen von rund 45 Millionen Franken pro Jahr für den Bund und rund 75 Millionen für Kantone und Gemeinden. Die Schätzung beruht allein auf Daten des Kantons Genf, hochgerechnet auf die ganze Schweiz. Wie der Bund sonst um Firmen wirbt, zeigt unser Bericht über die neue Startup-Lobby in Bern.
Häufige Fragen
Ab wann gilt die zehnjährige Verlustverrechnung?
Ab dem 1. Januar 2028, also erstmals für das Steuerjahr 2028. Sie gilt für Verluste ab dem Steuerjahr 2020.
Gilt die Regel auch für Kantons- und Gemeindesteuern?
Ja. Das Parlament hat neben dem Gesetz über die direkte Bundessteuer auch das Steuerharmonisierungsgesetz geändert, das die Kantone bei der Gewinn- und Einkommenssteuer bindet.
Gilt die Regel auch für Selbständigerwerbende?
Ja. Für Verluste aus selbständiger Erwerbstätigkeit gilt ebenfalls die zehnjährige Frist (Art. 31 DBG, Art. 10 StHG), ebenfalls für Verluste ab 2020.
Was passiert mit Verlusten aus 2019?
Nichts. Für Verluste vor dem Steuerjahr 2020 bleibt es bei sieben Jahren. Ein Verlust aus 2019 kann letztmals im Steuerjahr 2026 verrechnet werden.
Dieser Beitrag ersetzt keine Steuerberatung.
Quellen
- Bundesrat, Medienmitteilung, 18. September 2026 admin.ch
- Bundesgesetz über die Erstreckung der Verlustverrechnung vom 19. Dezember 2025, BBl 2026 23 fedlex.admin.ch
- Botschaft des Bundesrates vom 27. November 2024, BBl 2024 3116 fedlex.admin.ch
- DBG, SR 642.11, Art. 31, 67, 68 fedlex.admin.ch
- Startupticker, 7. Oktober 2026 startupticker.ch
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren
Teilen
Weiterlesen
Das Morgen-Briefing
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren