Foto: Exploratorium efimeros / Wikimedia Commons, CC BY-SA 4.0
Lohn ist kein Vermögen. Vier Hebel, die Kader in der Schweiz haben
Säule 3a mit neuer Nachzahlung, Einkauf in die Pensionskasse, Mitarbeiteraktien und freies Vermögen: Was Kader und Angestellte in der Schweiz 2026 steuerlich nutzen können und wo die Fallen liegen.
Foto: Exploratorium efimeros / Wikimedia Commons, CC BY-SA 4.0
Kurz gesagt: Wer angestellt ist, gerade im Kader, hat vier Hebel, um Vermögen aufzubauen, und der Staat belohnt drei davon mit Steuerabzügen. In die Säule 3a dürfen 2026 bis 7258 Franken, und seit diesem Jahr lassen sich Lücken ab 2025 nachzahlen. Ein Einkauf in die Pensionskasse senkt die Steuern ebenfalls, sperrt das Geld aber drei Jahre für den Kapitalbezug. Mitarbeiteraktien werden beim Erhalt besteuert, Kursgewinne danach nicht. Und was frei angelegt ist, wächst ohne Steuer auf Kapitalgewinne.
Ein Lohn ist kein Vermögen. Er ist der Rohstoff dafür. Was am Monatsende übrig bleibt, entscheidet sich nicht nur an der Höhe des Lohns, sondern an der Frage, wohin das Geld fliesst. Für Angestellte in der Schweiz gibt es vier Wege, und drei davon hat der Gesetzgeber mit Steuervorteilen ausgestattet.
Dieser Beitrag erklärt die Regeln. Er ist keine Anlage- und keine Steuerberatung. Für die eigene Lage lohnt sich ein Gespräch mit einer Fachperson.
Der erste Hebel: die Säule 3a
Wer einer Pensionskasse angeschlossen ist, darf 2026 bis 7258 Franken in die Säule 3a einzahlen. Wer keine hat, bis 20 Prozent des Erwerbseinkommens, höchstens 36 288 Franken, zeigt die Übersicht von Swiss Life. Der Betrag lässt sich vom steuerbaren Einkommen abziehen. Wie viel das spart, hängt vom Grenzsteuersatz ab, also vom Steuersatz auf den letzten verdienten Franken. Bei 25 Prozent sind es rund 1800 Franken im Jahr. Den eigenen Satz zeigt der Steuerrechner der ESTV.
Neu ist seit 2026 die Nachzahlung. Wer in einem Jahr ab 2025 weniger als den Höchstbetrag eingezahlt hat, kann die Lücke bis zu zehn Jahre später schliessen. Die Bedingungen: ein AHV-pflichtiges Einkommen in der Schweiz im Lückenjahr und im Jahr der Nachzahlung, und der volle Beitrag des laufenden Jahres muss zuerst bezahlt sein, erklärt WEKA. Auch die Nachzahlung ist abziehbar. Lücken aus Jahren vor 2025 lassen sich nicht schliessen.
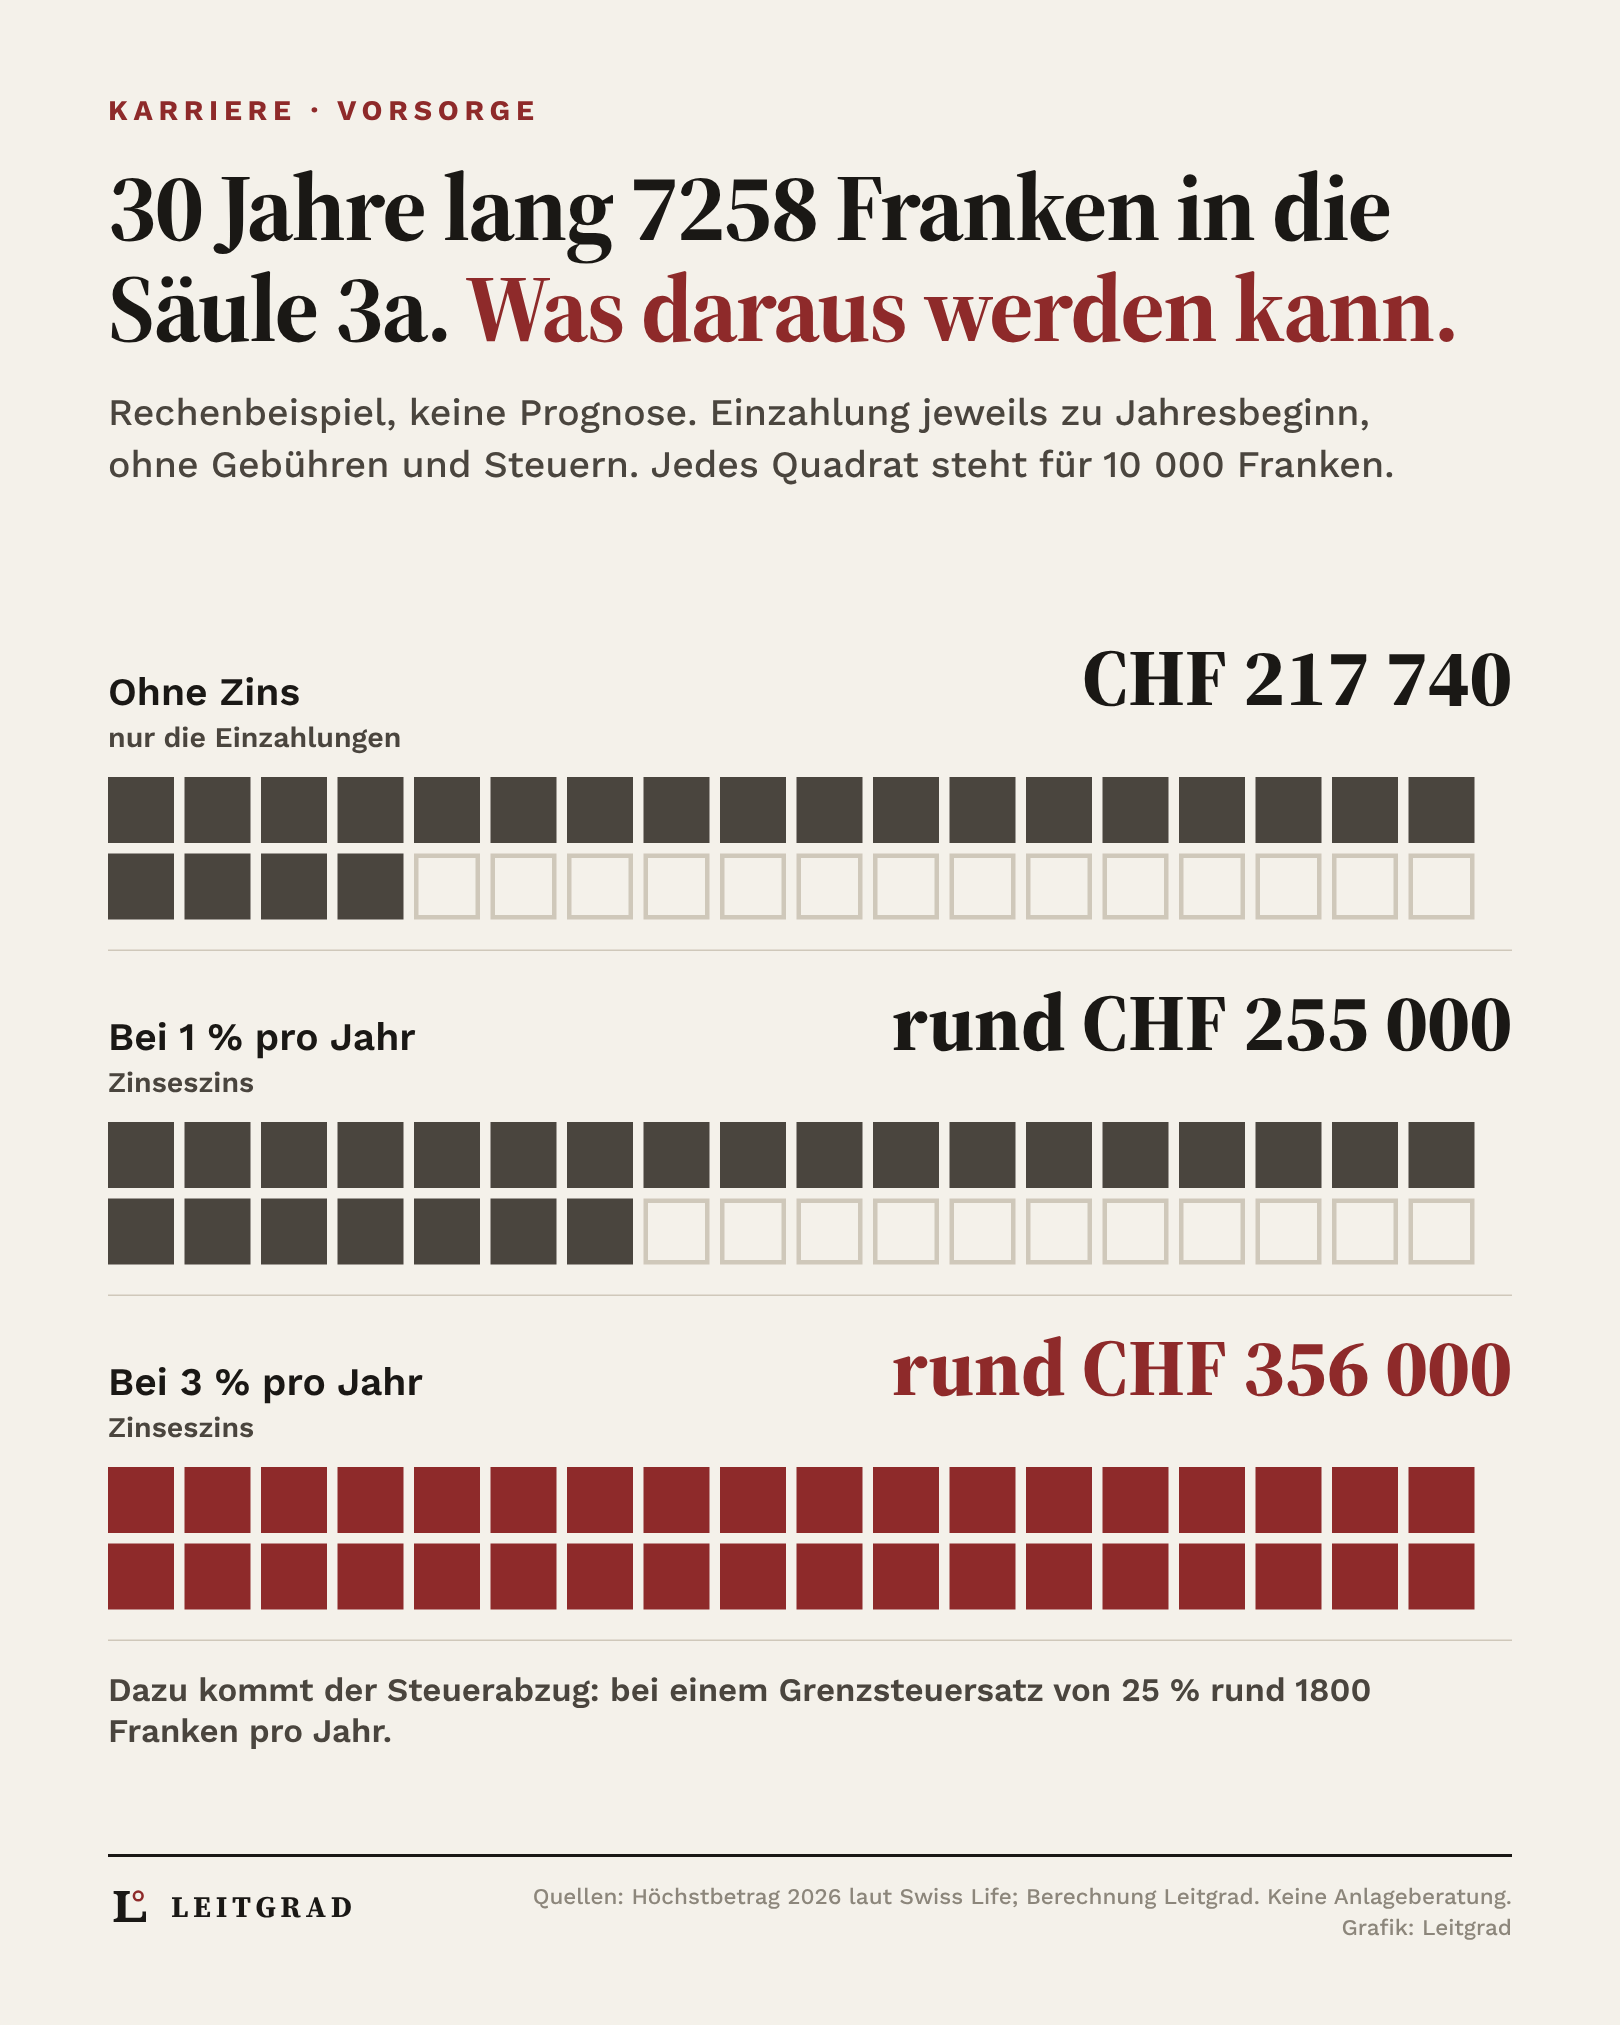
Was die Zeit daraus macht, zeigt ein Rechenbeispiel. Wer 30 Jahre lang jedes Jahr 7258 Franken einzahlt, hat ohne Zins 217 740 Franken. Bei 1 Prozent Rendite pro Jahr sind es rund 255 000 Franken, bei 3 Prozent rund 356 000. Das ist keine Prognose, sondern Zinseszins: Gebühren, Steuern beim Bezug und Schwankungen sind nicht eingerechnet.
Der zweite Hebel: der Einkauf in die Pensionskasse
Viele Angestellte haben in ihrer Pensionskasse eine Lücke, etwa nach einer Lohnerhöhung, einem Stellenwechsel oder Jahren im Ausland. Wie gross sie ist, steht auf dem Vorsorgeausweis. Wer die Lücke mit einem Einkauf füllt, kann den Betrag vom steuerbaren Einkommen abziehen. Bei grösseren Lücken kann es sich lohnen, den Einkauf auf mehrere Jahre zu verteilen. Wegen der Progression bringt jeder Abzug am meisten, solange er Einkommen aus der höchsten Stufe wegnimmt.
Die wichtigste Regel steht in Art. 79b Abs. 3 BVG: Nach einem Einkauf darf drei Jahre lang kein Kapital aus der Pensionskasse bezogen werden. Das gilt für die Pensionierung, die Selbständigkeit, die Auswanderung und den Vorbezug für Wohneigentum. Wer trotzdem bezieht, verliert den Steuerabzug, und die Steuerverwaltung kann nachträglich Steuern verlangen, erläutert die Steuerverwaltung Thurgau. Wer eine Rente statt Kapital bezieht, ist davon nicht betroffen. Wer früher Geld für Wohneigentum vorbezogen hat, muss es zuerst zurückzahlen, bevor ein Einkauf möglich ist.
Verzinst wird das obligatorische Guthaben 2026 mit mindestens 1,25 Prozent, hat der Bundesrat im November 2025 entschieden, berichtete Finews. Für den überobligatorischen Teil legt jede Kasse den Zins selbst fest.
Der dritte Hebel: Beteiligungen am Arbeitgeber
Immer mehr Firmen, auch Startups und KMU, beteiligen Mitarbeitende mit Aktien oder Optionen. Steuerlich zählt der Moment, in dem man die Aktie tatsächlich erhält. Dann ist die Differenz zwischen dem Wert und dem bezahlten Preis Einkommen, erklärt das Steueramt des Kantons Zürich. Ist die Aktie gesperrt, sinkt der steuerbare Wert um 6 Prozent pro Sperrjahr, bei zehn Jahren auf rund 44 Prozent.
Danach gilt die Aktie als Privatvermögen. Steigt der Kurs, ist der Gewinn beim Verkauf in der Regel steuerfrei (Art. 16 Abs. 3 DBG). Optionen, die nicht frei an der Börse gehandelt werden, sind erst bei der Ausübung steuerbar. Der Haken jeder Beteiligung: Lohn und Vermögen hängen dann an derselben Firma. Läuft es schlecht, trifft es beides.
Der vierte Hebel: das freie Vermögen
Was nach Vorsorge und Beteiligungen übrig bleibt, ist frei verfügbar. Einen Steuerabzug gibt es dafür nicht, dafür einen anderen Vorteil: Private Kapitalgewinne sind in der Schweiz steuerfrei. Steuerbar sind Zinsen und Dividenden als Einkommen, und das Vermögen selbst unterliegt der kantonalen Vermögenssteuer. Wichtiger als jede Steuerfrage ist hier die Reihenfolge. Eine verbreitete Faustregel: zuerst eine Reserve für drei bis sechs Monatsausgaben, dann langfristige Anlagen. Wer Geld in den nächsten Jahren braucht, legt es nicht in Aktien an.
Unsere Einschätzung: Der grösste Fehler ist nicht die falsche Anlage, sondern das Zuwarten. Die Säule 3a belohnt jedes Jahr, in dem man einzahlt, und mit der Nachzahlung verzeiht sie seit 2026 auch eine Lücke. Der Einkauf in die Pensionskasse ist das stärkere Steuerinstrument, aber das unflexiblere: Wer in den nächsten drei Jahren ein Haus kaufen oder sich selbständig machen will, sollte warten. Und wer Aktien des Arbeitgebers erhält, sollte nicht vergessen, dass der Lohn bereits auf dieselbe Karte setzt.
Häufige Fragen
Wie viel darf ich 2026 in die Säule 3a einzahlen?
Mit Pensionskasse bis 7258 Franken, ohne Pensionskasse bis 20 Prozent des Erwerbseinkommens, höchstens 36 288 Franken. Der Betrag ist vom steuerbaren Einkommen abziehbar.
Kann ich verpasste Jahre in der Säule 3a nachzahlen?
Ja, seit 2026, aber nur für Lücken ab dem Jahr 2025 und höchstens zehn Jahre rückwirkend. Voraussetzung ist ein AHV-pflichtiges Einkommen im Lückenjahr und im Jahr der Nachzahlung. Zuerst muss der volle Beitrag des laufenden Jahres bezahlt sein.
Was passiert, wenn ich nach einem Pensionskassen-Einkauf Kapital beziehe?
Innerhalb von drei Jahren nach dem Einkauf ist kein Kapitalbezug möglich, ohne den Steuerabzug zu verlieren (Art. 79b Abs. 3 BVG). Die Steuerverwaltung streicht den Abzug und kann nachträglich Steuern erheben. Eine Rente ist davon nicht betroffen.
Sind Gewinne aus Mitarbeiteraktien steuerfrei?
Besteuert wird der Vorteil beim Erhalt der Aktie, gesperrte Aktien mit einem Abschlag von 6 Prozent pro Sperrjahr. Ein späterer Kursgewinn beim Verkauf ist im Privatvermögen in der Regel steuerfrei.
Quellen
- Swiss Life, Änderungen 2026 in der Vorsorge swisslife.ch
- WEKA, Säule-3a-Einkauf: So funktioniert die Nachzahlung weka.ch
- Steuerverwaltung Thurgau, StP 34 Nr. 14, Einkauf und Kapitalbezug, September 2026 tg.ch
- Finews, BVG-Mindestzinssatz 2026, 6. November 2025 finews.ch
- Kantonales Steueramt Zürich, Merkblatt Mitarbeiterbeteiligungen, ZStB 17a.1, 6. Januar 2025 zh.ch
- Eidgenössische Steuerverwaltung, Steuerrechner estv.admin.ch
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren
Teilen
Das Morgen-Briefing
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren