UBS-Wegzug: Was bliebe und was Kelleher wirklich gesagt hat
Alle titelten «UBS droht mit Wegzug». Gedroht hat Kelleher nicht. Und das Schweizer Geschäft der Bank könnte gar nicht mitziehen. Was am Mittwoch entschieden wird.
Am Donnerstag um 13 Uhr musste der Ratspräsident die Sitzung abbrechen. Der Ständerat hatte den ganzen Morgen über die Kapitalregeln für die UBS geredet und war nicht fertig geworden; entschieden wird nun am Mittwoch. Ein paar Stunden später sass der Präsident derselben Bank in der St. Galler Tonhalle auf dem Podium und wurde gefragt, ob die UBS ihren Hauptsitz verlegen könnte. Am nächsten Morgen stand in den Schlagzeilen: «UBS droht mit Wegzug.» Gedroht hat er nicht. Und das Geschäft, um das es den meisten geht, könnte gar nicht mitziehen.
Das Wichtigste in Kürze
Der Ständerat debattierte am 17. September über die Eigenmittel für systemrelevante Banken und fällte keinen Entscheid. Die Beratung geht am Mittwoch, 23. September, weiter. Zur Wahl stehen drei Varianten: der Bundesrat will Auslandsbeteiligungen vollständig mit hartem Kernkapital unterlegt sehen, die Kommissionsmehrheit will AT1-Anleihen bis höchstens 50 Prozent anrechnen, eine Minderheit fordert 90 Prozent hart. UBS-Präsident Colm Kelleher sagte am selben Tag am Bankiertag in St. Gallen, das oberste Ziel sei ein Kompromiss, der es der Bank erlaube, in der Schweiz zu bleiben. Falls sie nicht mehr wettbewerbsfähig sei, müsse man «darüber nachdenken». Eine Wegzugsankündigung ist das nicht. Das Schweizer Privat- und Firmenkundengeschäft liegt ohnehin in der UBS Switzerland AG, einer eigenständigen Bank mit eigener Bewilligung. Sie könnte nicht mitziehen.
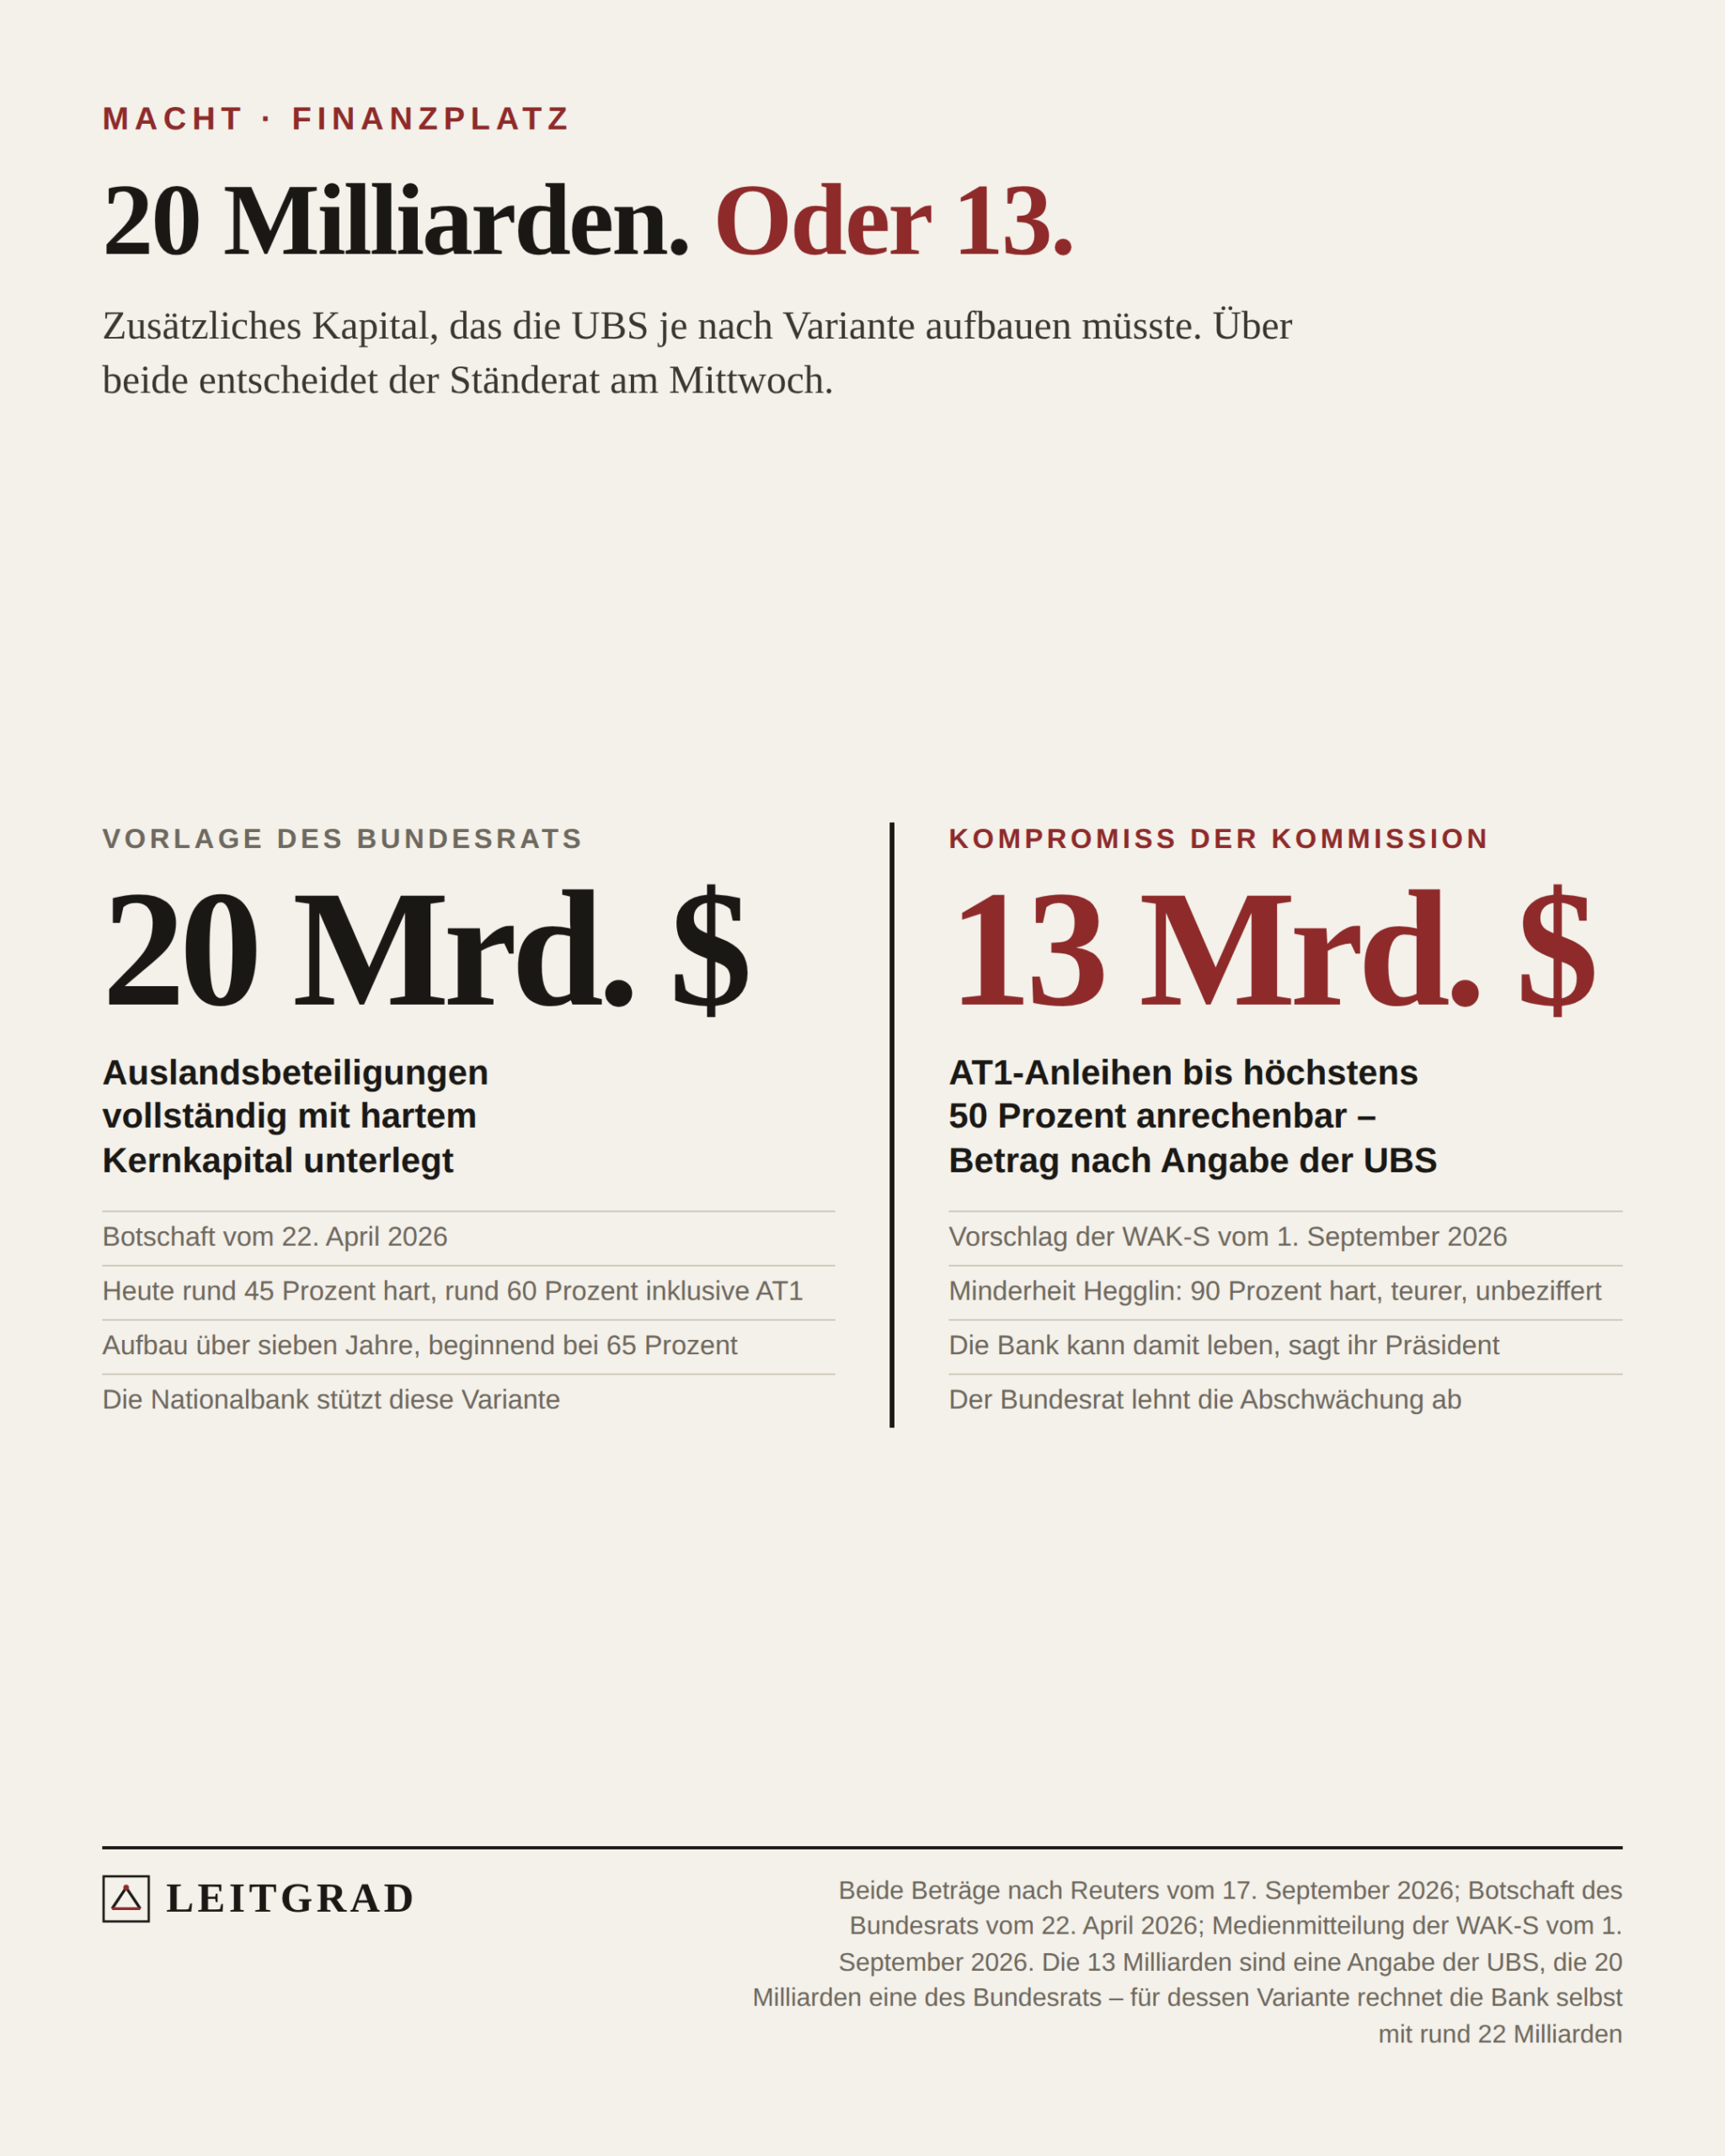
20 Milliarden. Oder 13.
Zusätzliches Kapital für die UBS, je nach Variante. Über beide entscheidet der Ständerat am Mittwoch.
Was Kelleher gesagt hat
Er wurde gefragt, nicht angekündigt. Auf die Frage, ob die UBS den Hauptsitz aus der Schweiz verlegen könnte, antwortete Kelleher: «Our number one aim is to have a Swiss compromise that allows us to stay in Switzerland, prosper in Switzerland, be of value to the Swiss economy, and for the Swiss economy to benefit from us. It’s a very high bar for us.» Unser oberstes Ziel sei ein Schweizer Kompromiss, der es erlaube, hierzubleiben.
Dann der Satz, aus dem die Schlagzeilen wurden: «However, clearly, if we’re in a position where we cannot compete, then we have to think about that.» Wenn man in eine Lage gerate, in der man nicht mehr mithalten könne, müsse man darüber nachdenken.
Das ist ein Konditionalsatz mit «think about that». Kein «we will move». Zum Kompromissvorschlag der Kommission sagte er, die Bank könne damit leben, und wörtlich: «We will pay more, but it has to be proportionate and internationally aligned.» Man werde mehr bezahlen, es müsse aber verhältnismässig und international abgestimmt sein.
Die Nachrichtenagentur, die zuerst meldete, überschrieb ihren Text mit «Können mit WAK-S-Vorschlag leben». Die Wörter Wegzug und Hauptsitz kommen darin nicht vor. Reuters titelte «warns bank could rethink Swiss base». Das Wort «droht» erschien erst eine Stufe weiter unten in der Verwertungskette, und dort nur in den Titeln, nicht in den Texten.
Eine Bemerkung des Abends ging fast unter. Gefragt, wie Finanzministerin Karin Keller-Sutter die Schärfe der Debatte beurteile, sagte Kelleher, er wisse es nicht: «Sie spricht nicht mit mir.»
Worüber am Mittwoch entschieden wird
Der Streit dreht sich um einen einzigen technischen Punkt mit sehr grossen Folgen: Wie stark muss das Schweizer Stammhaus die Beteiligungen an seinen ausländischen Töchtern mit Eigenkapital unterlegen?
Heute geschieht das nur teilweise. Das Eidgenössische Finanzdepartement beziffert die heutige Unterlegung auf rund 60 Prozent mit Going-Concern-Kapital, aber nur auf rund 45 Prozent mit hartem Kernkapital. Wer «bisher 60 Prozent hartes Eigenkapital» schreibt, verwechselt zwei Grössen.
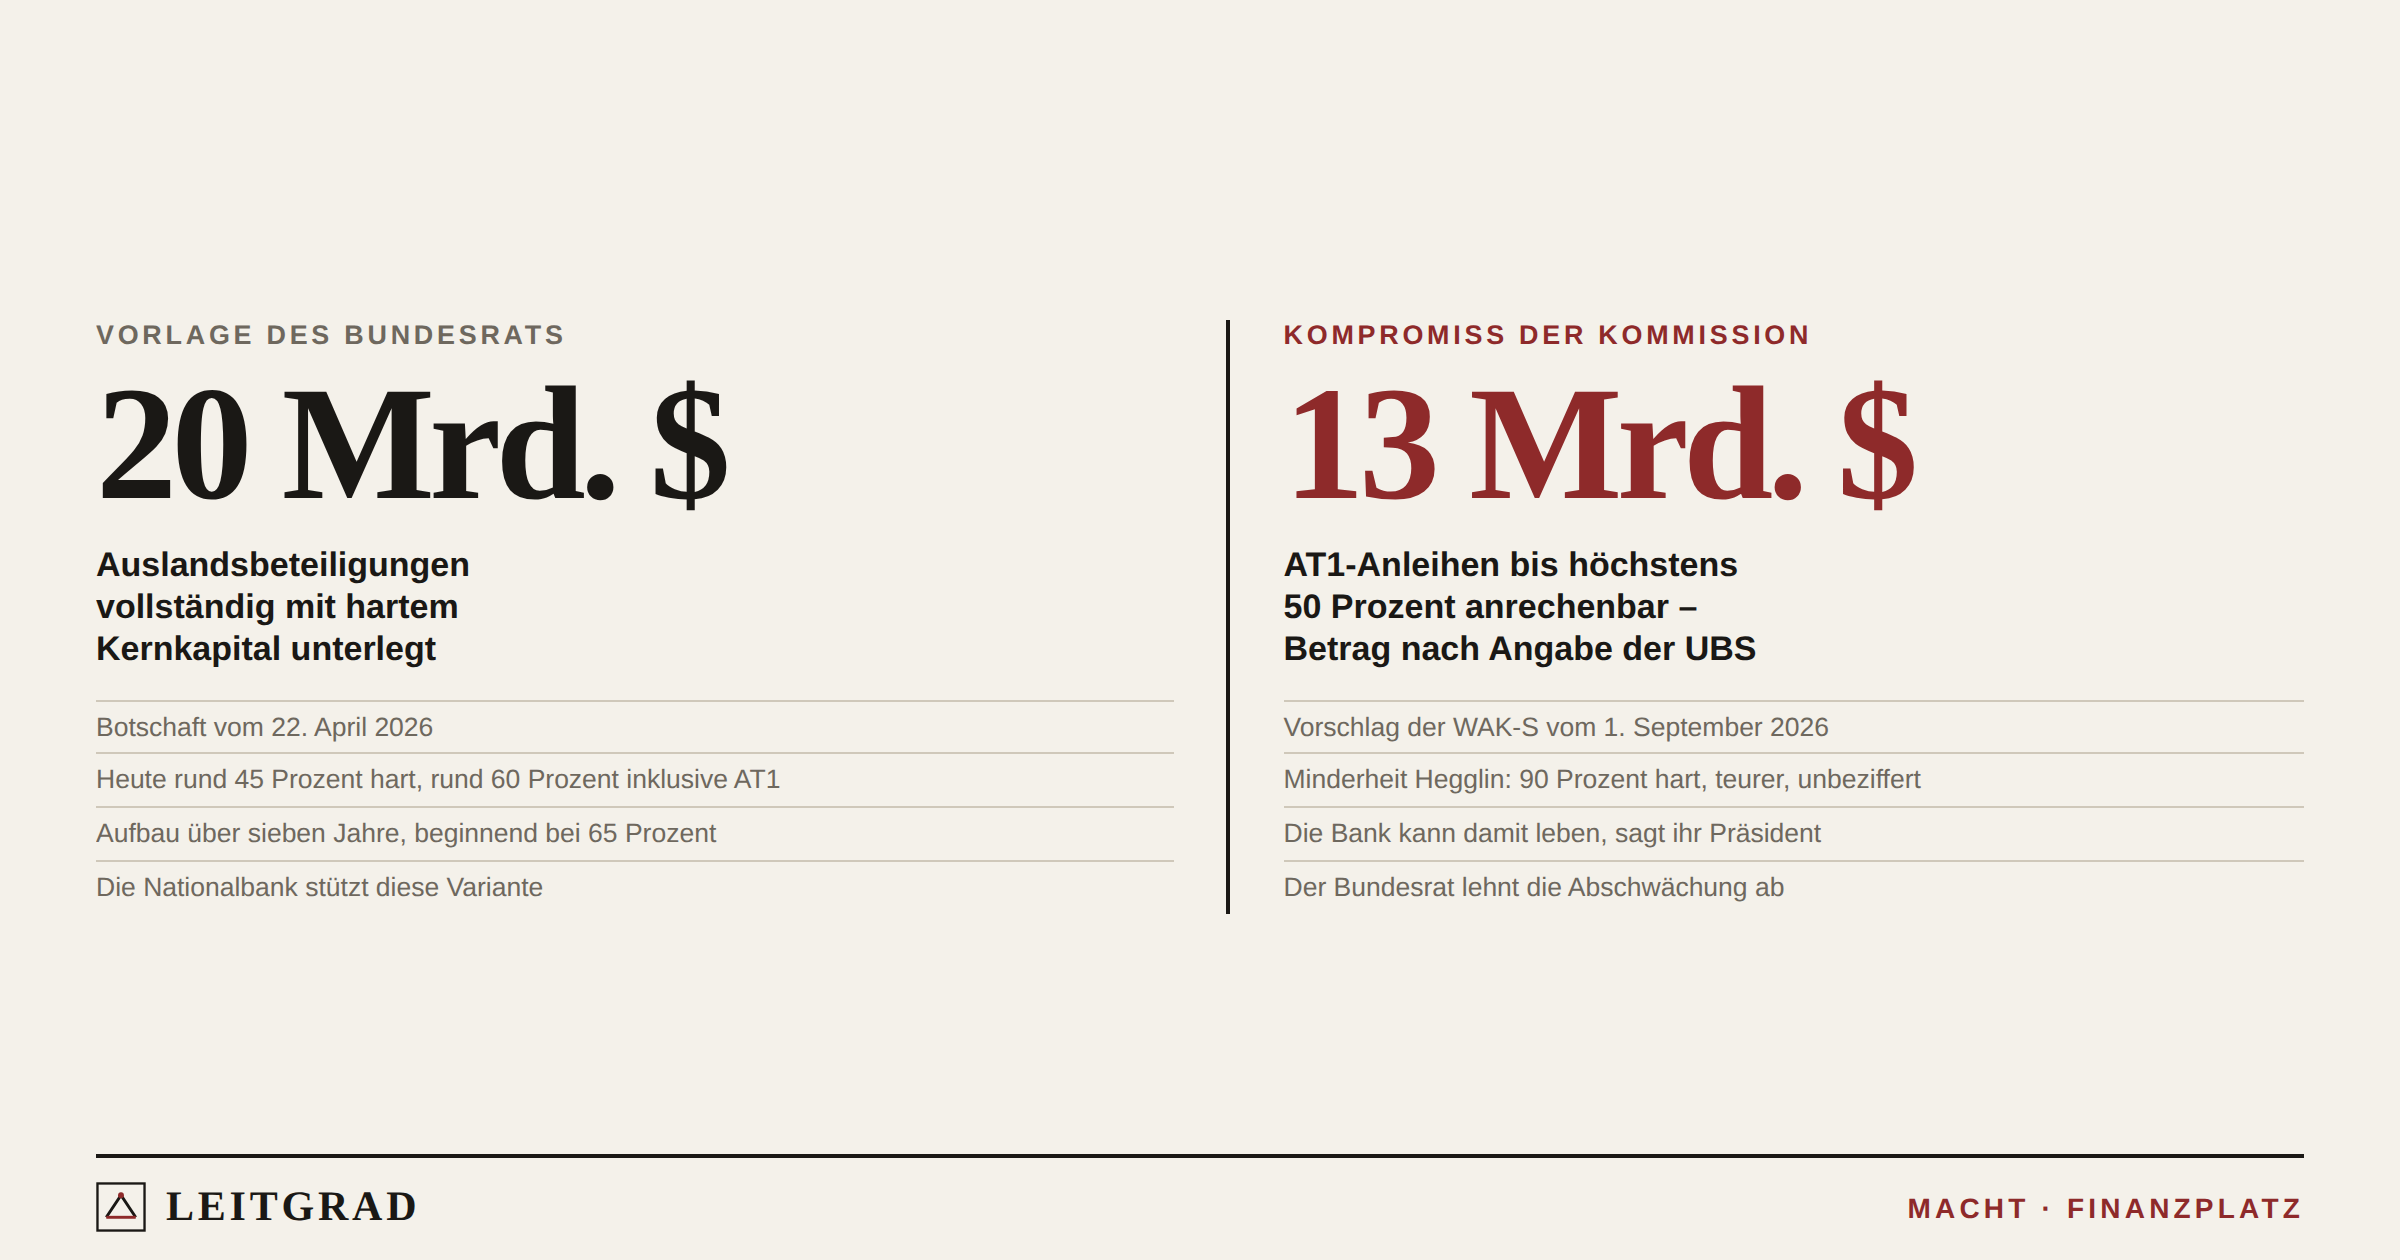
Drei Varianten liegen auf dem Tisch. Der Bundesrat will 100 Prozent hartes Kernkapital; das sind nach seiner Rechnung rund 20 Milliarden Dollar zusätzlich. Die Mehrheit der Wirtschaftskommission will alle verlustabsorbierenden Bestandteile des Kernkapitals zulassen, AT1-Anleihen dabei bis höchstens 50 Prozent, also mindestens die Hälfte hart. Nach Angaben der UBS kostet sie diese Variante 13 Milliarden. Eine Minderheit um Peter Hegglin will 90 Prozent hart; das liegt dazwischen und ist nicht beziffert.
Die Schweizerische Nationalbank hat sich früh festgelegt. Vizepräsident Antoine Martin sagte Ende August, die vollständige Unterlegung mit hartem Kernkapital würde den Finanzplatz widerstandsfähiger machen. Präsident Martin Schlegel hatte im Frühjahr gesagt: «Die vorgeschlagenen Massnahmen sind nicht extrem.»
Die Bank, die nicht mitziehen kann
Hier liegt der Punkt, der in der Aufregung untergeht. «Die UBS» ist juristisch nicht ein Unternehmen, sondern drei.
Die UBS Group AG ist die börsenkotierte Holding mit Sitz in Zürich. Sie hält die Beteiligungen; hier sitzen Verwaltungsrat, Konzernleitung und das Steuerdomizil. Sie wäre es, die wegzöge. Die UBS AG ist die operative Bank, an der die Auslandstöchter und das internationale Geschäft hängen. Und die UBS Switzerland AG ist eine eigenständige Schweizer Aktiengesellschaft mit Sitz in Zürich und eigener Bewilligung der Finanzmarktaufsicht als Bank, Effektenhändlerin und Depotbank. In ihr steckt das Schweizer Privat- und Firmenkundengeschäft, seit Juli 2024 samt der Credit Suisse (Schweiz) AG.
Diese Einheit kann nicht ins Ausland ziehen. Eine Schweizer Bankbewilligung ist an eine Schweizer Geschäftsstelle gebunden; wer das Geschäft von anderswo betreibt, verliert sie. Die Filialen, die Konten, die Hypotheken und die Kreditlinien eines Schweizer KMU haben als Vertragspartner nicht die Holding, sondern diese Bank.
Und nun die Pointe: Diese Struktur ist kein Zufall. Die UBS Switzerland AG wurde 2015 genau deshalb abgespalten, damit die systemrelevanten Schweizer Funktionen im Krisenfall vom Rest des Konzerns abtrennbar sind. Sie ist das Kernstück des Schweizer Notfallplans. Die Finanzmarktaufsicht schrieb dazu 2024, der Notfallplan der UBS müsse sicherstellen, dass die Schweizer Einheit ihre systemrelevanten Funktionen auch dann ununterbrochen weiterführen kann, wenn Insolvenzgefahr besteht.
Die Schweiz hat also vor zehn Jahren eine Architektur gebaut, damit das Schweizer Geschäft weiterläuft, wenn der Konzern es nicht mehr tut. Ein Wegzug der Holding würde diese Architektur nicht aushebeln. Er wäre ihr Anwendungsfall.
Was ein Schweizer Unternehmen merken würde
Konkret: beim Konto und bei der Hypothek nichts. Der Wechsel des Holdingdomizils ist kein Kündigungsgrund für einen Kreditvertrag. Die IBAN bleibt, die Bewilligung bleibt, die Aufsicht bleibt bei der Finma.
Auch die Einlagensicherung bliebe. Sie knüpft an die bewilligte Schweizer Geschäftsstelle an, nicht an die Nationalität des Eigentümers. Deshalb sind auch Schweizer Niederlassungen ausländischer Banken gesichert. Gedeckt sind 100 000 Franken pro Kunde und Bank; das System ist bei 8,1 Milliarden Franken gedeckelt, und die Banken müssen Schweizer Aktiven im Umfang von 125 Prozent der gesicherten Einlagen halten. Umgekehrt gilt dasselbe Prinzip: Guthaben bei Auslandsfilialen Schweizer Banken sind privilegiert, aber nicht versichert. Die Sicherung folgt der Bewilligung, nicht der Flagge.
Was tatsächlich ginge, wären Konzernleitung, Verwaltungsrat, Teile der Investmentbank und Konzernfunktionen, dazu das Steuerdomizil der Holding. Das ist nicht nichts. Wie viele Stellen daran hängen, hat allerdings niemand belastbar beziffert; die kursierende Angabe «mehrere tausend» ist eine Medienschätzung ohne Grundlage.
Was die UBS für Schweizer Firmen ist, lässt sich ebenfalls schlechter beziffern, als man denkt. Die Bank gab 2025 nach eigenen Angaben rund 80 Milliarden Franken an Krediten an Schweizer Kundinnen und Kunden heraus oder erneuerte sie, betreibt rund 190 Geschäftsstellen und bedient nach eigener Darstellung über 90 Prozent der grossen Schweizer Unternehmen. Zu KMU nennt sie keine vergleichbare Zahl. Und einen offiziellen Marktanteil der UBS bei KMU-Krediten gibt es nicht: Weder Nationalbank noch Finma noch die Bank selbst weisen ihn aus. Die überall zitierten «rund 25 Prozent» stammen aus einer Auswertung von Nationalbankdaten per Dezember 2021, erhoben vor der Fusion, publiziert im März 2023. Die Zahl, um die politisch gestritten wird, existiert nicht.
Vier Drohungen, null Umzüge
Die Standortfrage ist kein neues Instrument. Oswald Grübel brachte sie 2009 ins Spiel, ein Jahr nach der Staatsrettung. Sergio Ermotti sagte 2017, nichts sei sicher, nicht einmal, dass die UBS in der Schweiz bleibe. Axel Weber nannte 2020 Frankfurt. Und im November 2025 berichtete die «Financial Times» über Gespräche Kellehers mit dem amerikanischen Finanzminister über eine mögliche Verlegung in die USA. Darauf erklärte Ermotti, man habe nie gedroht, das Land zu verlassen, das sei absurd.
Viermal die Frage, viermal kein Umzug. Der Berner Wirtschaftsrechtler Peter V. Kunz, der einen Wegzug für unrealistisch hält, formulierte es diese Woche so: «Gratulation an die Lobbying-Abteilung der UBS, die seit drei Jahren Wegzugsszenarien malt.» Sein Gegenüber im Fach, Hans Geiger, hält den Schritt sehr wohl für möglich, fügt aber an, dass die Bank ihr Schweizer Geschäft weiterführen würde. In diesem Punkt sind sich die beiden Streitenden einig.
Die Bevölkerung, so weit gefragt, ist es ebenfalls. In einer Erhebung von YouGov Schweiz vom Juni sprachen sich 75 Prozent grundsätzlich für schärfere Eigenkapitalvorschriften aus; 72 Prozent wollten daran festhalten, auch wenn die UBS mit Abwanderung droht. Gleichzeitig hielten 53 Prozent diese Drohung für realistisch. Man glaubt sie also mehrheitlich und lässt sich von ihr trotzdem nicht beeindrucken.
Am Mittwoch entscheidet der Ständerat, dann geht die Vorlage an den Nationalrat. Für ein Unternehmen, das bei der UBS Kunde ist, ändert das an diesem Tag nichts. Die interessantere Frage ist die, die seit drei Jahren niemand stellt: Wie gross der Anteil dieser einen Bank an der Finanzierung der Schweizer KMU eigentlich ist. Es gibt darauf keine amtliche Antwort. Es gibt nicht einmal eine regelmässige Erhebung.
Methode
Die Grafik stellt zwei Beträge gegenüber, die dieselbe Quelle nennt: Reuters berichtete am 17. September 2026, die Vorlage des Bundesrats verlange rund 20 Milliarden Dollar zusätzliches hartes Kernkapital, während die UBS den Kommissionskompromiss mit 13 Milliarden beziffere. Nur so sind die Zahlen vergleichbar. Daneben zirkulieren weitere: Das Finanzdepartement nannte in der Vernehmlassungsphase «bis zu 26 Milliarden», die UBS rechnet für die Bundesratsvariante mit rund 22 Milliarden und beziffert den gesamten Kapitalbedarf inklusive der Folgen der CS-Übernahme auf rund 37 Milliarden. Die Zahlen widersprechen sich nicht zwangsläufig. Sie messen Verschiedenes, zu verschiedenen Zeitpunkten. Für die Variante der Minderheit Hegglin hat die Bank keinen Betrag publiziert; wir schätzen keinen.
Kelleher sprach englisch. Die englischen Sätze stehen hier im Wortlaut nach Reuters, die deutschen Fassungen sind als Übersetzung gekennzeichnet und nicht in Anführungszeichen gesetzt. Mit einer Ausnahme: «Sie spricht nicht mit mir» ist die Wiedergabe der Agentur AWP, die als einzige diesen Satz meldet. Wir führen ihn als Zitat der Agentur, nicht als englischen Originalton. Der oft zitierte deutsche Satz «Wir können damit leben, doch es kostet uns mehr» verschmilzt in der deutschen Agenturfassung eine indirekte Aussage mit einem echten Zitat; wir haben ihn deshalb aufgetrennt.
Das Wort «droht» steht in mehreren Titeln, aber in keinem der geprüften Texte und in keinem Zitat. Wir behaupten deshalb nicht, Kelleher habe gedroht, und ebenso wenig, er habe einen Wegzug ausgeschlossen. Er hat ihn auf Nachfrage nicht ausgeschlossen. Ob eine Sitzverlegung zu den «geeigneten Optionen» gehört, die die UBS seit April 2026 zu prüfen ankündigt, hat die Bank nie bestätigt. Der Bericht der «Financial Times» vom November 2025 über Gespräche mit dem US-Finanzminister ist ebenfalls unbestätigt.
Kennzahlen der UBS Switzerland AG beziehen sich auf den Einzelabschluss per 30. Juni 2025, wie er bei der US-Börsenaufsicht hinterlegt ist: Bilanzsumme 508,9 Milliarden Franken, Hypothekarforderungen 281,1 Milliarden, Forderungen gegenüber Kunden 77,2 Milliarden, Kundenverpflichtungen 352,0 Milliarden. Eine Mitarbeiterzahl für diese Einheit nennt das Dokument nicht; wir führen deshalb keine. Auch die Zahl der Firmenkunden und der Anteil der UBS am Steueraufkommen von Stadt und Kanton Zürich liessen sich nicht belegen, Letzteres wegen des Steuergeheimnisses.
Die Umfrage stammt von YouGov Schweiz, ohne Auftraggeber, Feldzeit 3. bis 9. Juni 2026, 1008 Befragte in der Deutsch- und der Westschweiz, Fehlermarge 3,1 Prozentpunkte. Die italienischsprachige Schweiz war nicht Teil der Stichprobe. Der genaue Fragewortlaut ist nicht publiziert. Die Erhebung liegt vor der Abschwächung durch die Kommission und vor der Debatte vom 17. September.
Die BAK-Studie, wonach die Vorlage das Schweizer Bruttoinlandprodukt über zehn Jahre um 1,3 bis 3,9 Prozent senken könnte, ist von der UBS in Auftrag gegeben worden; eine vom Bund beauftragte Analyse kommt zum gegenteiligen Schluss. Wir führen beide nicht als Befund. Das Fortsetzungsdatum 23. September stammt aus mehreren übereinstimmenden Medienberichten; im offiziellen Sessionsprogramm liess es sich nicht gegenprüfen.
Quellen
- Reuters, «UBS chairman warns bank could rethink Swiss base if rules too harsh», 17. September 2026; AWP-Meldung vom 17. September 2026, 17.53 Uhr tradingview.com · fuw.ch
- Bundesrat, Botschaft zur Änderung des Bankengesetzes und revidierte Eigenmittelverordnung, 22. April 2026; Geschäft 26.027 admin.ch · parlament.ch
- Eidgenössisches Finanzdepartement, erläuternder Bericht zur Vernehmlassung vom 26. September 2025, sowie Faktenblatt zur Eigenmittelunterlegung ausländischer Tochtergesellschaften efd.admin.ch · efd.admin.ch · efd.admin.ch
- Kommission für Wirtschaft und Abgaben des Ständerats, Medienmitteilung vom 1. September 2026 zur Sitzung vom 31. August 2026 parlament.ch
- UBS, Stellungnahme zum Regulierungspaket vom 22. April 2026; Geschäftsbericht 2025; Einzelabschluss UBS Switzerland AG per 30. Juni 2025 (Form 6-K) ubs.com · ubs.com · ubs.com
- Finma, Resolutionsberichterstattung zur UBS vom 15. Oktober 2024; esisuisse zum Schweizer Einlagensicherungssystem finma.ch · esisuisse.ch
- Schweizerische Nationalbank, Äusserungen von Martin Schlegel (April 2026) und Antoine Martin (27. August 2026) snb.ch · snb.ch
- YouGov Schweiz, Erhebung vom 3. bis 9. Juni 2026; Institut für Finanzdienstleistungen Zug der Hochschule Luzern zu Marktanteilen und Unternehmenskrediten yougov.com · hub.hslu.ch
Mehr zu diesen Themen
- 3. Oktober 2026Vontobel, Cembra, Burckhardt: Zürich verliert im Wochentakt
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren
Teilen
Weiterlesen
Das Morgen-Briefing
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren