Unternehmensbewertung Schweiz: Was ist mein KMU wert?
Praktikermethode, Ertragswert, Multiplikator: wie Schweizer KMU bewertet werden, warum dieselbe Firma je nach Methode sehr unterschiedlich viel wert ist und warum Wert nicht Preis ist.
Kurz beantwortet
Was ein KMU wert ist, hängt vor allem davon ab, wie viel Gewinn es in Zukunft abwirft, auch ohne den heutigen Inhaber. In der Schweiz ist die Praktikermethode verbreitet: Der Ertragswert zählt doppelt, der Substanzwert einfach. Die Steuerbehörden rechnen für die Vermögenssteuer ähnlich, mit einem Kapitalisierungssatz von 10 Prozent für das Jahr 2025. Käufer und Banken nutzen daneben Multiplikatoren auf dem Betriebsgewinn und die Discounted-Cashflow-Methode. Je nach Methode kann dieselbe Firma sehr unterschiedlich viel wert sein. Und der Wert ist nicht der Preis. Der entsteht erst in der Verhandlung.
| Methode | Was sie misst | Schwachstelle |
|---|---|---|
| Substanzwert | Vermögen minus Schulden, mit stillen Reserven | übersieht, was die Firma verdient |
| Ertragswert | künftiger Gewinn, geteilt durch einen Zinssatz | hängt stark vom Zinssatz ab |
| Praktikermethode | zwei Teile Ertragswert, ein Teil Substanzwert | schematisch, für Einzelfälle oft zu grob |
| Discounted Cashflow | abgezinste künftige Geldflüsse | braucht eine verlässliche Planung |
| Multiplikator | Gewinn mal Branchenfaktor | für KMU gibt es kaum öffentliche Vergleichswerte |
Die Praktikermethode in einem Beispiel
Das KMU-Portal des Bundes nennt die Praktikermethode realitätsnäher als den reinen Substanzwert. Nach ihr berechnen auch die Steuerbehörden den Wert nicht kotierter Firmen. Die Formel lautet: zweimal Ertragswert plus einmal Substanzwert, geteilt durch drei.
Ein Beispiel. Eine Firma erzielt im Schnitt 200 000 Franken Gewinn. Bei einem Kapitalisierungssatz von 10 Prozent ergibt das einen Ertragswert von 2 Millionen Franken. Der Substanzwert liegt bei 1,1 Millionen. Nach der Praktikermethode ist die Firma rund 1,7 Millionen Franken wert.
Der Zinssatz ist der empfindlichste Punkt. Das VZ Vermögenszentrum hält für Schweizer KMU 10 bis 15 Prozent für angemessen. Mit 15 Prozent sinkt der Ertragswert im Beispiel auf 1,33 Millionen und der Firmenwert auf knapp 1,26 Millionen. Fünf Prozentpunkte mehr, und die Firma ist ein Viertel weniger wert.
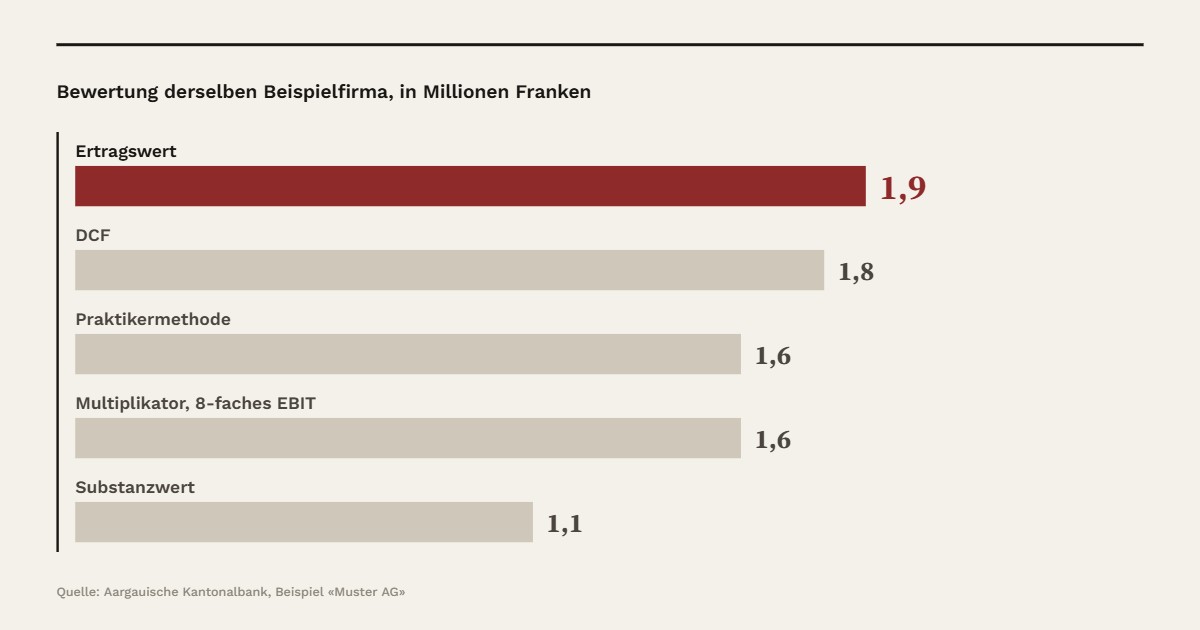
Eine Firma, fünf Methoden. 1,1 bis 1,9 Millionen.
Wert derselben Beispielfirma nach fünf gängigen Bewertungsmethoden, in Millionen Franken.
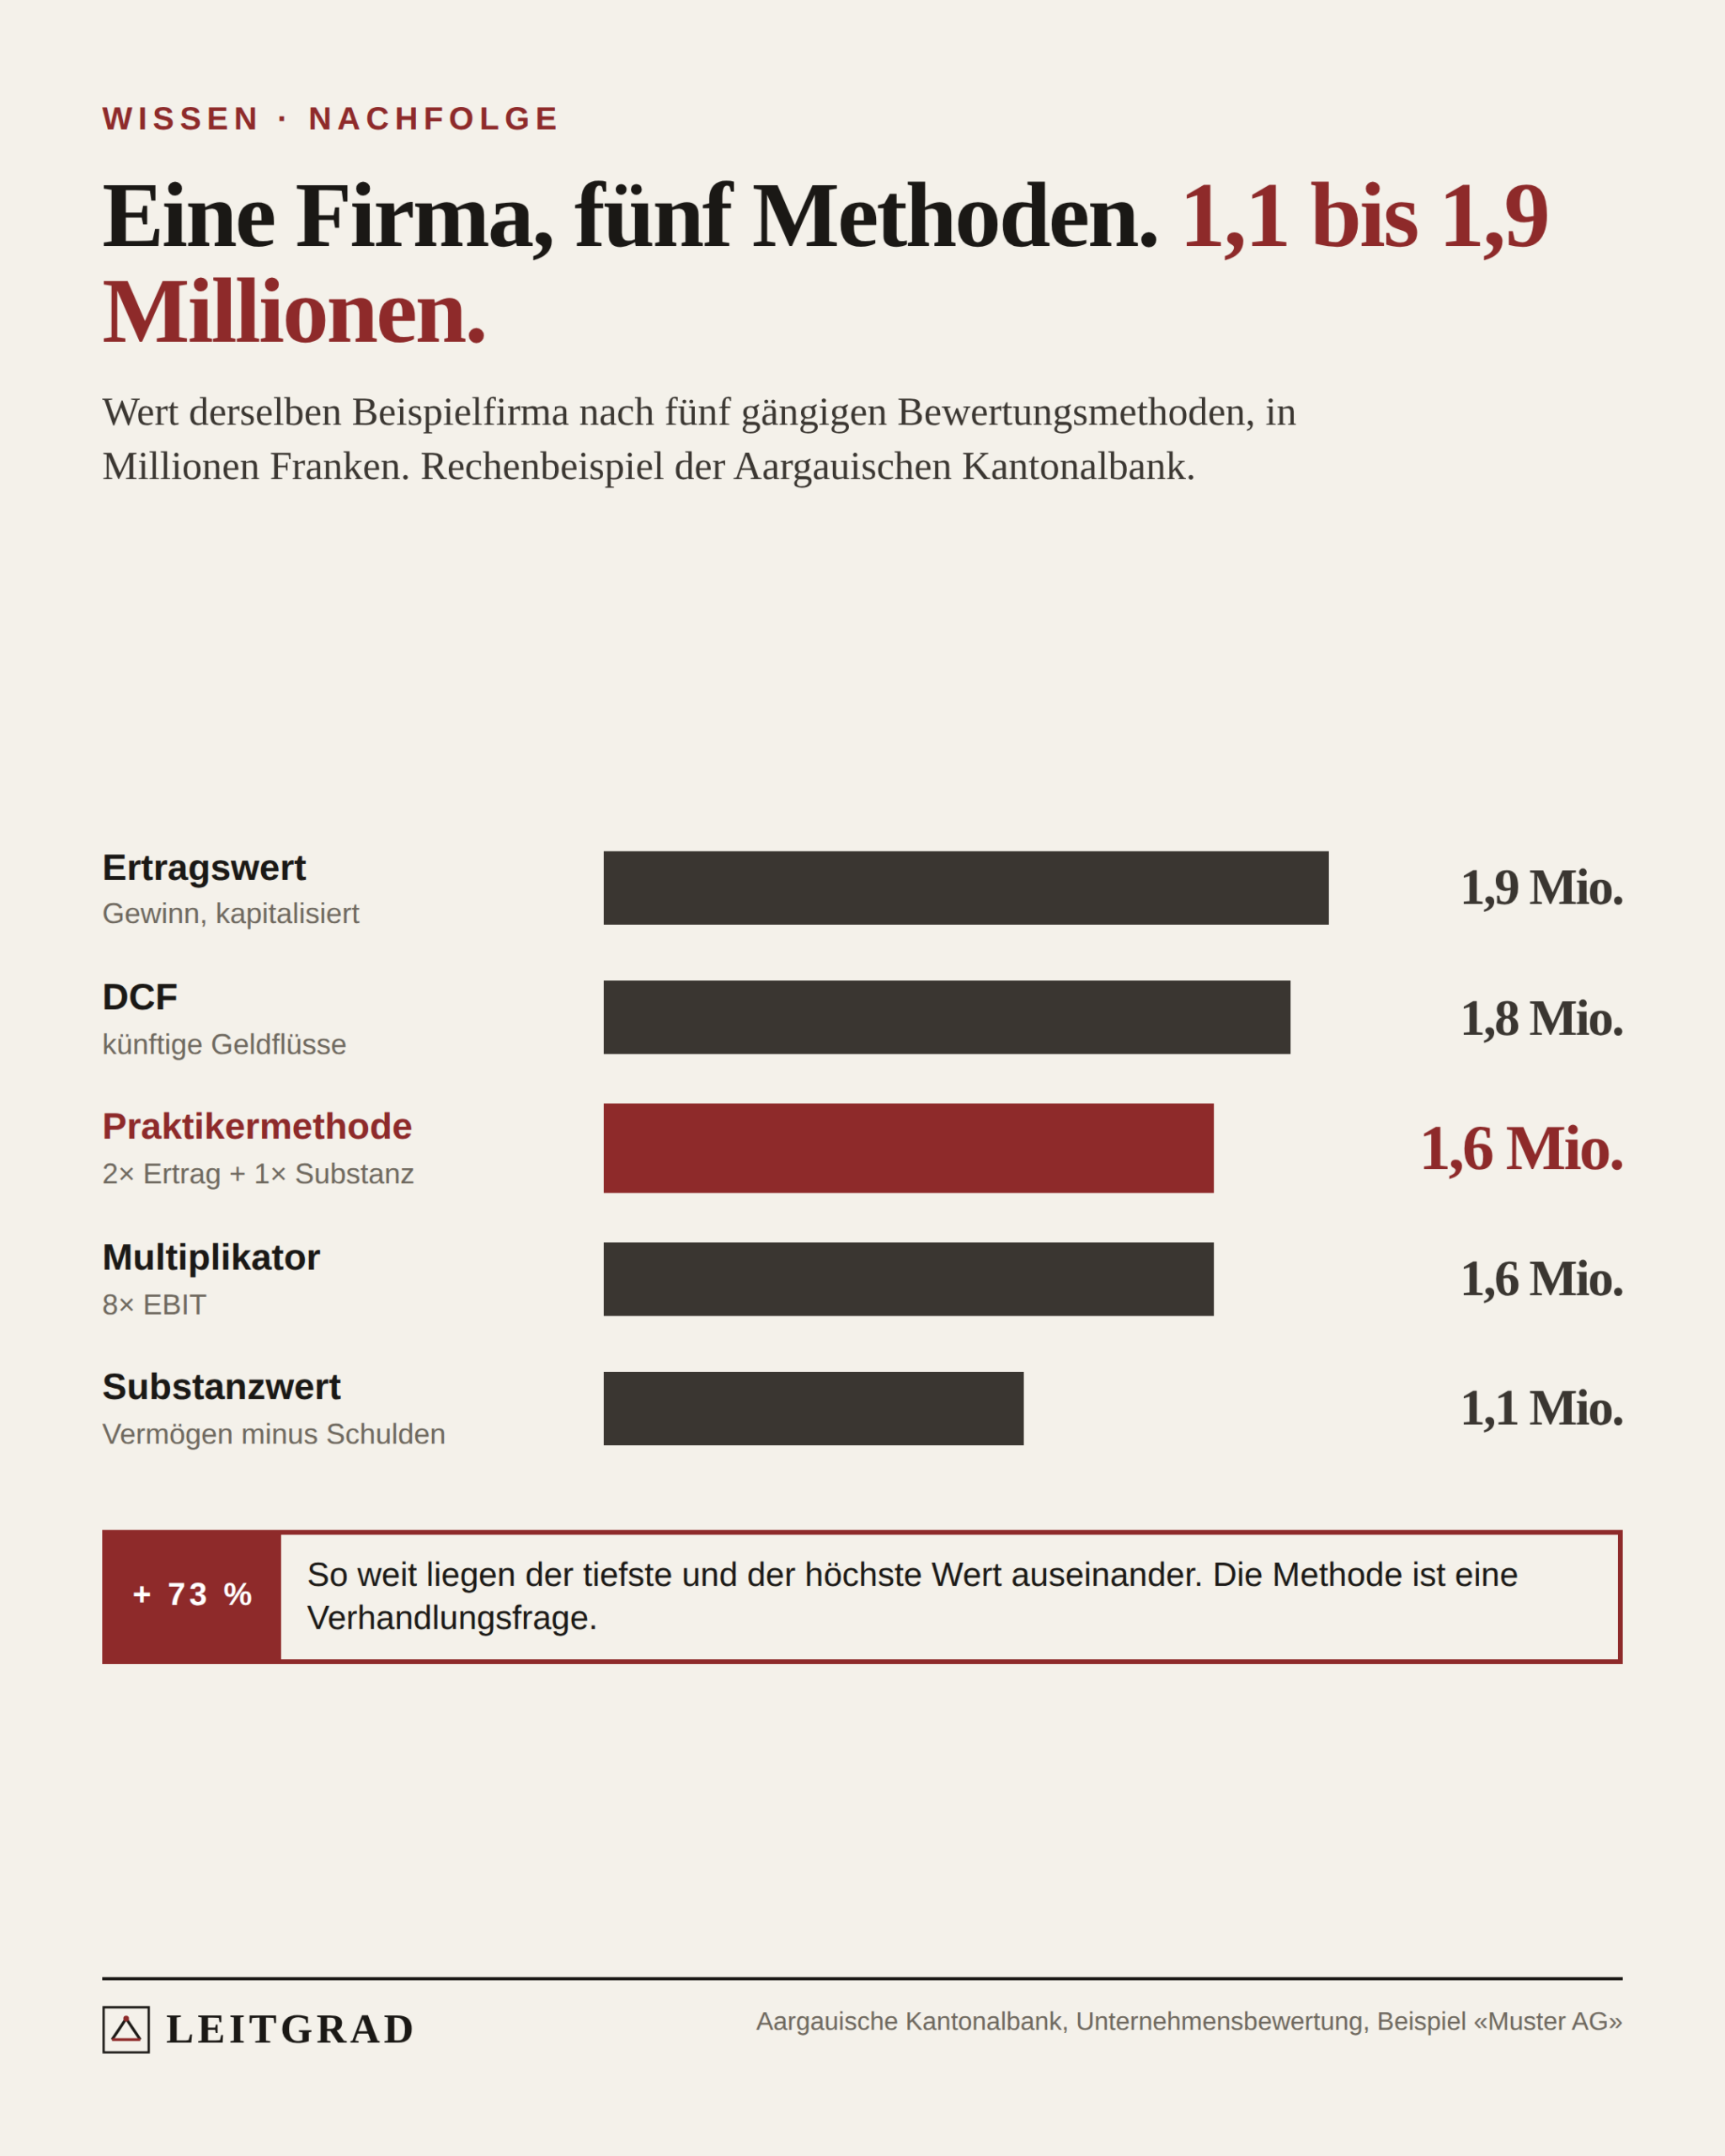
Die Grafik zeigt ein Rechenbeispiel der Aargauischen Kantonalbank. Sie hat dieselbe Musterfirma mit fünf Methoden bewertet. Das Ergebnis reicht von 1,1 Millionen nach dem Substanzwert bis 1,9 Millionen nach dem Ertragswert.
Der höchste Wert liegt damit 73 Prozent über dem tiefsten. Keine der Zahlen ist falsch. Jede beantwortet eine andere Frage: Was besitzt die Firma? Was verdient sie? Was zahlen andere für ähnliche Firmen?
Für den Verkauf heisst das: Wer nur eine Methode kennt, verhandelt schlecht. Verkäufer argumentieren oft mit der Substanz, die sie aufgebaut haben. Käufer rechnen mit dem Gewinn, den die Firma ohne den Verkäufer erzielt.
Was den Wert drückt
Abhängigkeit vom Inhaber. Die Aargauische Kantonalbank stellt die Frage direkt: Wie viel Unternehmen bleibt ohne den bisherigen Unternehmer? Kennt nur der Chef die Kunden, sinkt der Wert.
Klumpenrisiken. Hängt ein grosser Teil des Umsatzes an wenigen Kunden oder Lieferanten, rechnen Käufer mit Abschlägen. Dasselbe gilt für stark schwankende Gewinne. Schwankungen stünden aus Sicht des Käufers für Unsicherheiten, schreibt die Beratungsfirma OBT.
Rabatte in der Nachfolge. Viele Inhaber senken den Preis um 20 bis 30 Prozent, wenn sie an die Familie oder das eigene Kader verkaufen, so das VZ. Wie solche Übergaben finanziert werden, erklärt unser Ratgeber zum Management-Buy-out.
Wert und Preis sind zweierlei
«Unternehmenswert ist nicht gleich Preis», schreibt das KMU-Portal. Verkäufer richten die Bewertung eher an der Vergangenheit aus, Nachfolger am Potenzial.
Wie oft das kollidiert, zeigt die Nachfolgestudie 2026 von UBS und der Universität St. Gallen. Befragt wurden 87 Inhaber, die ihre Firma selbst übernommen haben. 34 Prozent sagen, es habe unterschiedliche Vorstellungen über den Wert der Firma gegeben. Beim Management-Buy-out waren es 46 Prozent, in der Familie 12 Prozent. 57 Prozent sagen, der Vorgänger sei ihnen beim Preis entgegengekommen, etwa mit einem Rabatt oder Ratenzahlungen.
Welcher Weg der Nachfolge welchen Preis bringt, zeigt unser Vergleich der drei Nachfolgewege. Alle Beiträge zum Thema sammelt das Dossier Unternehmensnachfolge.
In fünf Schritten zum Firmenwert
- Zahlen bereinigen. Private Ausgaben, ein zu tiefer Inhaberlohn und einmalige Effekte verzerren den Gewinn.
- Die Zukunft planen. Welchen Gewinn erzielt die Firma in drei bis fünf Jahren, auch ohne den heutigen Chef?
- Mehrere Methoden rechnen. Mindestens Ertragswert, Substanzwert und eine Praktikerbewertung.
- Risiken benennen. Abhängigkeiten von Personen, Kunden und Lieferanten ehrlich auflisten.
- Eine Spanne festlegen, nicht eine einzige Zahl. Der Preis entsteht in der Verhandlung.
Wo die Methoden an Grenzen stossen
Die Praktikermethode ist eine Steuerformel. Professor Tobias Hüttche warnte 2014 im Fachblatt Der Schweizer Treuhänder, man solle sie nicht mehr unreflektiert für KMU anwenden. Auch Multiplikatoren seien zu einfach, sie ersetzten keine Bewertung. Verlässliche, öffentlich zugängliche Multiplikatoren für Schweizer KMU gibt es kaum. Das KMU-Portal hält fest, dass offizielle Daten zu Transaktionen kleiner Firmen selten sind.
Häufige Fragen
Wie berechnet man den Wert eines KMU?
Meist mit mehreren Methoden: Ertragswert, Substanzwert, Praktikermethode, Discounted Cashflow oder Multiplikatoren. Entscheidend ist der Gewinn, den die Firma künftig erzielt, auch ohne den heutigen Inhaber.
Was ist die Praktikermethode?
Eine in der Schweiz verbreitete Formel: zweimal Ertragswert plus einmal Substanzwert, geteilt durch drei. Die Steuerbehörden nutzen sie für die Vermögenssteuer auf nicht kotierten Aktien.
Welchen Kapitalisierungssatz nutzen die Steuerbehörden?
Für das Bewertungsjahr 2025 sind es 10 Prozent, für 2024 waren es 8,75 Prozent, so die Übersicht von RSM Schweiz. Grundlage ist das Kreisschreiben Nr. 28 der Schweizerischen Steuerkonferenz.
Welcher Multiplikator gilt für mein KMU?
Eine verlässliche öffentliche Liste gibt es nicht. Das KMU-Portal rechnet in einem Beispiel für eine Schreinerei mit dem 5,5-fachen Betriebsgewinn. Solche Werte hängen stark von Branche, Grösse und Risiko ab.
Eine Firma ist so viel wert, wie jemand für ihre Zukunft zahlt. Wer verkaufen will, sollte deshalb zuerst prüfen, wie viel Zukunft ohne ihn bleibt.
Methode
Stand: 12. Oktober 2026. Das Rechenbeispiel mit 200 000 Franken Gewinn ist vereinfacht und von Leitgrad erstellt. Die Grafik übernimmt das Beispiel der Aargauischen Kantonalbank, das auf älteren Zahlen beruht. Die Anteile aus der Nachfolgestudie stammen aus einer Befragung von 87 Inhabern, die ihre Firma selbst übernommen haben (Kurzstudie 05, Mai 2026). Die Werte nach Nachfolgeweg beruhen auf kleinen Gruppen. Dieser Beitrag ersetzt keine Bewertung durch Fachleute.
Quellen
- KMU-Portal des Bundes: Substanzwert und Praktikermethode; Was ist der Unternehmenswert; Vergleichswert Praktikermethode · Wert und Preis · Multiplikator
- Aargauische Kantonalbank, Leitfaden Unternehmensbewertung akb.ch
- VZ Vermögenszentrum, Die Praktiker-Methode; Management-Buy-out vermoegenszentrum.ch
- Schweizerische Steuerkonferenz, Kreisschreiben Nr. 28, Kommentar 2025; RSM Schweiz, 20. Februar 2026 ssk-csi.ch · rsm.global
- UBS und Center for Family Business HSG, Nachfolgestudie 2026, Kurzstudie 05, Mai 2026 Kurzstudie 05
- OBT via Moneycab, Der Unterschied zwischen Wert und Preis, 16. Oktober 2023 moneycab.com
- Tobias Hüttche, Der Schweizer Treuhänder 9/2014, via KMU-Portal
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren
Teilen
Das Morgen-Briefing
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren