Illustration: Leitgrad. Annahme: Steuerperiode gleich Kalenderjahr. Quellen: Bundesrat (18.9.2026), Gesetzesentwurf Art. 67 DBG und Art. 25 StHG
Die Covid-Verluste von 2020 verfallen nicht 2027. Sie zählen bis 2030
Ein Verlust aus dem Krisenjahr 2020 hätte nach 2027 steuerlich nicht mehr gezählt. Nun bleibt er drei Jahre länger im Spiel. Durchgesetzt hat das das Parlament, ohne Empfehlung des Bundesrats.
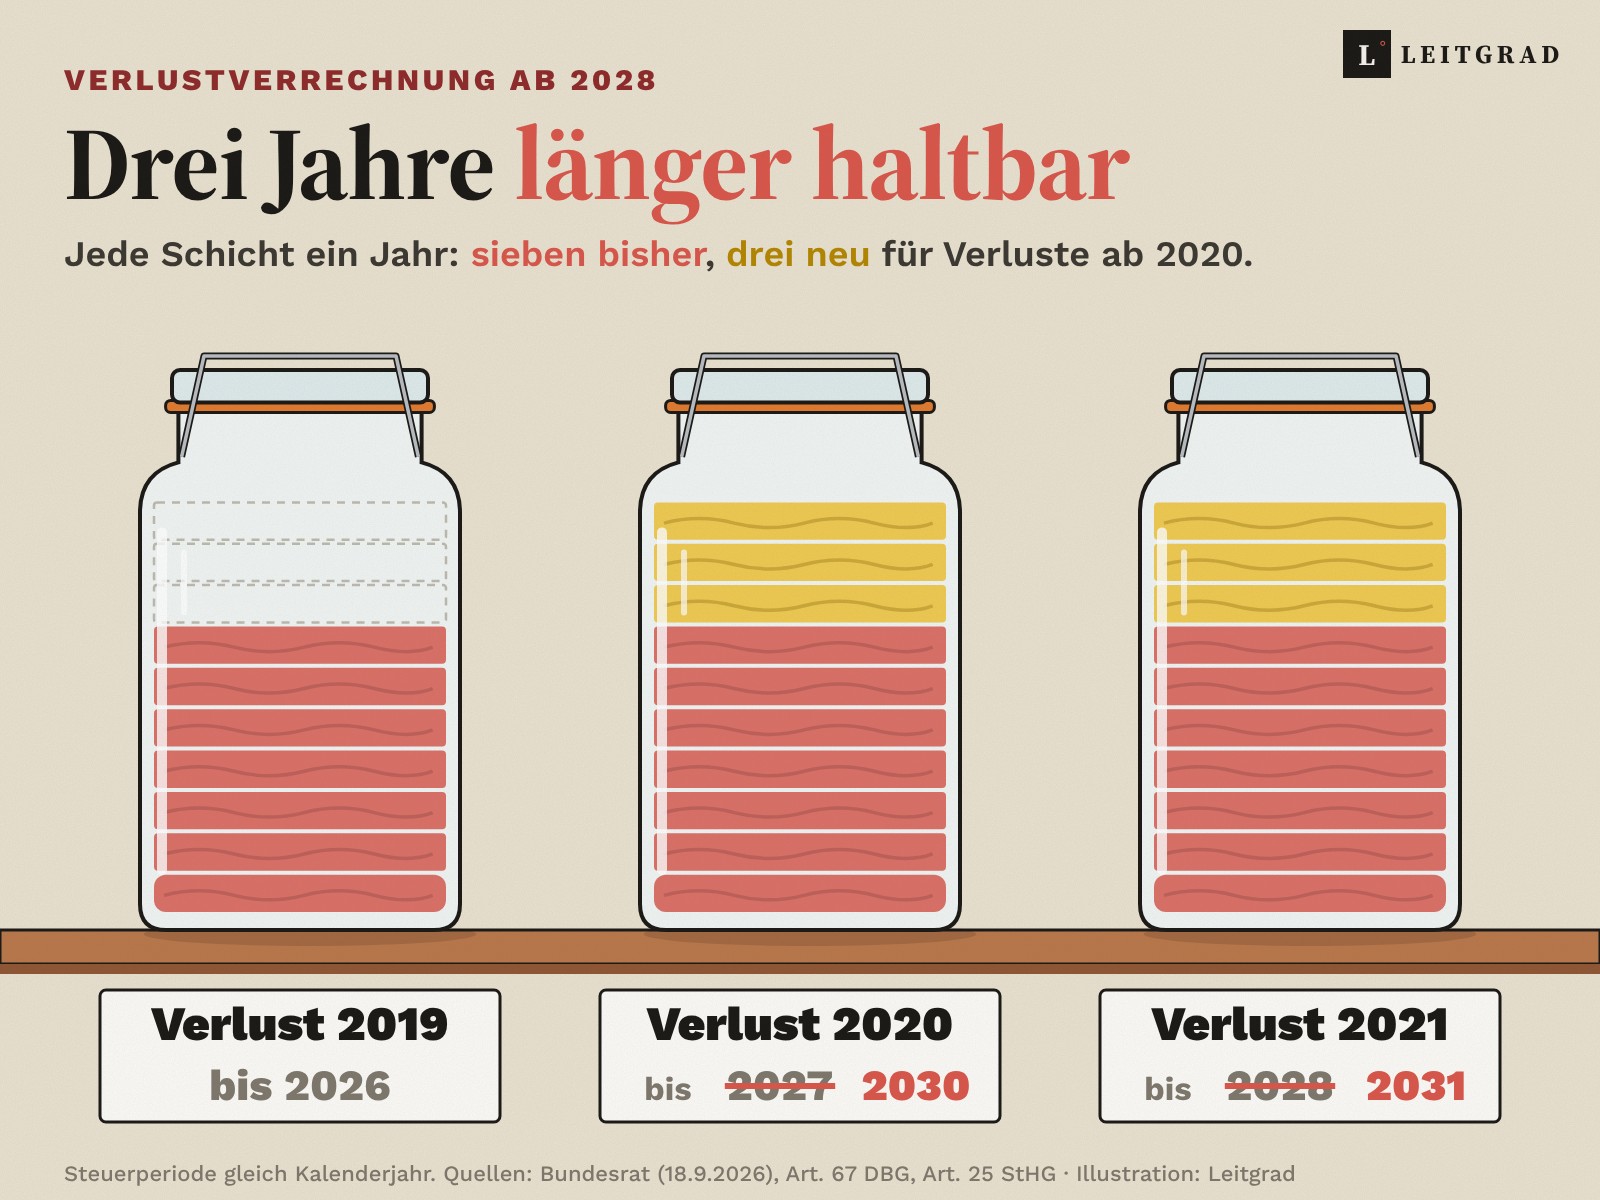
Illustration: Leitgrad. Annahme: Steuerperiode gleich Kalenderjahr. Quellen: Bundesrat (18.9.2026), Gesetzesentwurf Art. 67 DBG und Art. 25 StHG
Kurz gesagt: Ab dem 1. Januar 2028 dürfen Schweizer Unternehmen steuerliche Verluste zehn statt sieben Jahre lang mit späteren Gewinnen verrechnen. Das hat der Bundesrat am 18. September 2026 beschlossen. Die längere Frist gilt für Verluste ab der Steuerperiode 2020, also auch für die Covid-Jahre, die sonst bis Ende 2027 verfallen wären. Geändert werden das Bundesgesetz über die direkte Bundessteuer (DBG) und das Steuerharmonisierungsgesetz (StHG), die Regel gilt damit auch für Kantons- und Gemeindesteuern. Der Bundesrat schätzt die Mindereinnahmen auf rund 45 Millionen Franken im Jahr beim Bund und rund 75 Millionen bei Kantonen und Gemeinden.
Am 27. November 2024 schickte der Bundesrat dem Parlament einen Gesetzesentwurf, den er selbst nicht empfahl. Die Botschaft zur Erstreckung der Verlustverrechnung enthält alles, was das Parlament verlangt hatte. Nur den üblichen Satz am Ende nicht: den Antrag, zuzustimmen. Die Vorlage sei nicht prioritär, der Bundeshaushalt angespannt, der Nutzen «vergleichsweise bescheiden», fasste law.ch zusammen.
Das Parlament stimmte trotzdem zu. Am 18. September 2026 setzte derselbe Bundesrat das Gesetz in Kraft, auf den 1. Januar 2028 (Bundesrat). Für viele Firmen ist das eine gute Nachricht mit Datum. Ihr Verlust aus dem Jahr 2020 zählt länger.
Ein Gesetz aus der Pandemie
Der Anstoss kam mitten in der Krise. Die Wirtschaftskommission des Nationalrats reichte 2021 die Motion 21.3001 ein: «Möglichkeit zur Verlustverrechnung auf zehn Jahre erstrecken». Das Parlament überwies sie 2022, berichtet Startupticker. Wer in der Krise Verluste schrieb, sollte mehr Zeit bekommen, um den Verlust mit späteren Gewinnen auszugleichen.
Dann begann der lange Weg. Der Nationalrat stimmte im Juni 2025 mit 127 zu 64 Stimmen zu (economiesuisse). Die Wirtschaftskommission des Ständerats folgte im November mit 8 zu 4 Stimmen (WAK-S), der Ständerat im Dezember 2025. Am 17. April 2026 lief die Referendumsfrist ungenutzt ab, schreibt das Beratungsunternehmen RSM.
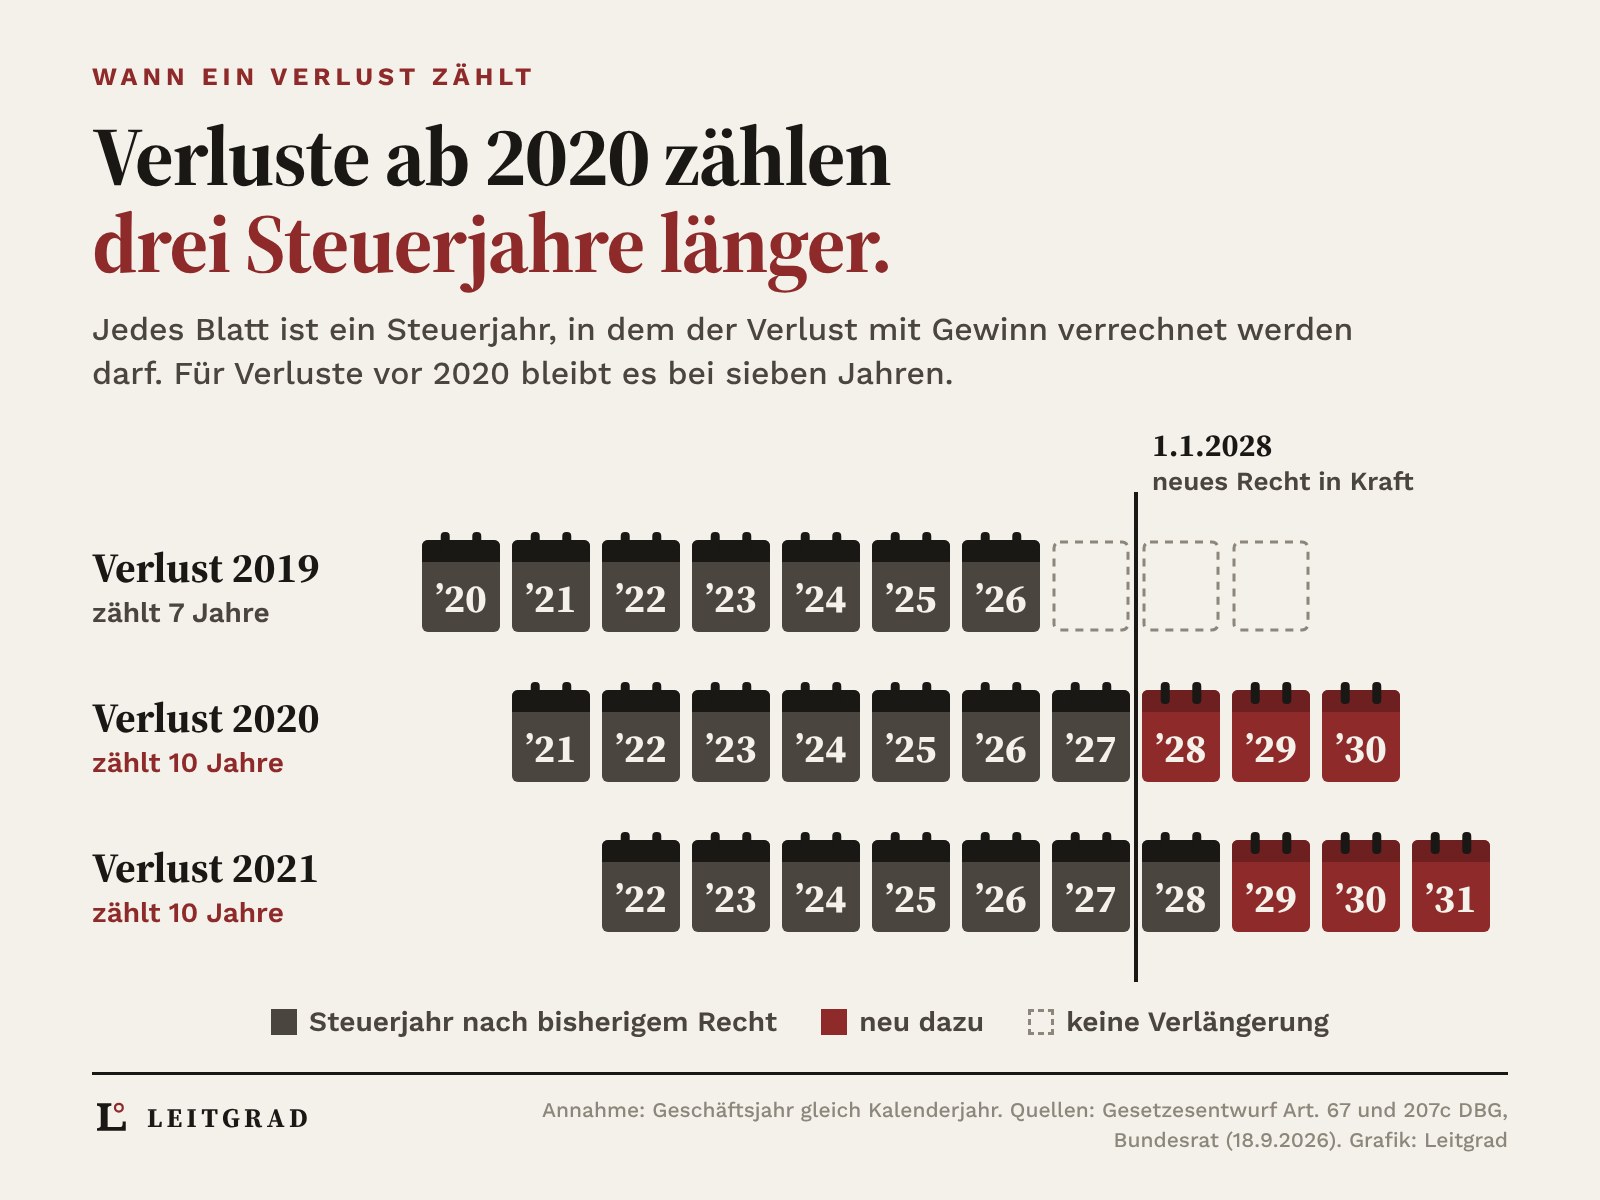
Das Inkrafttreten auf 2028 ist kein Zufall. Ein Verlust aus dem Jahr 2020 lässt sich nach heutigem Recht bis zur Steuerperiode 2027 verrechnen. Tritt die neue Regel am 1. Januar 2028 in Kraft, greift sie genau dort, wo die alte endet. So steht es in der Botschaft: Nur mit diesem Datum werden die Verluste ab 2020 erfasst.
Wie aus sieben Jahren zehn werden
Heute erlaubt Art. 67 DBG den Abzug von Verlusten aus den sieben vorangegangenen Geschäftsjahren. Neu sind es zehn. Dieselbe Änderung gilt für Selbständigerwerbende (Art. 31 DBG) und im Steuerharmonisierungsgesetz für die Kantons- und Gemeindesteuern, zeigt der Gesetzesentwurf des Bundesrats. Auch Verluste ausländischer Betriebsstätten fallen darunter.
Die Grenze zieht eine Übergangsbestimmung. Für Verluste, die vor der Steuerperiode 2020 entstanden sind, gilt weiterhin das bisherige Recht. Massgeblich ist laut Botschaft das Abschlussdatum des Geschäftsjahres, nicht das Kalenderjahr. Ein Verlust aus 2019 verfällt also nach sieben Jahren. Einer aus 2020 lebt drei Jahre länger.
Was gleich bleibt: Die Reihenfolge. Verluste sind im nächstmöglichen Jahr mit Gewinn zu verrechnen, die ältesten zuerst, hält die Botschaft fest. Aufsparen für später geht nicht. Und die Schweiz kennt weiterhin nur den Verlustvortrag, keinen Rücktrag auf frühere Gewinne (RSM).
Wer am meisten davon hat
Profitieren werden vor allem Unternehmen mit grossen Verlusten oder mit Verlusten über mehrere Jahre, schreibt der Bundesrat. Dazu zählt er ausdrücklich Startups mit langer Aufbauphase. Wer mehrere Jahre Verluste schreibt und spät in die Gewinnzone kommt, dem laufen nach heutigem Recht die ersten Verluste davon.
Der Bundesrat rechnet vorsichtig. Seine Schätzung von 45 Millionen Franken pro Jahr beim Bund und 75 Millionen bei Kantonen und Gemeinden stützt sich auf Daten des Kantons Genf. Ob Genf für die ganze Schweiz steht, ist offen. Die Botschaft geht davon aus, dass ein beachtlicher Teil der betroffenen Firmen auch in den Jahren acht bis zehn keine nennenswerten Gewinne schreibt.
Mit zehn Jahren rückt die Schweiz näher an ihre Nachbarn. Deutschland, Österreich und Frankreich kennen einen unbefristeten Verlustvortrag, der allerdings pro Jahr betragsmässig gekappt wird, zeigt die Übersicht in der Botschaft. Dem Wirtschaftsdachverband economiesuisse geht der Schritt zu wenig weit. Er hält einen unbefristeten Vortrag mit Mindestbesteuerung für die überzeugendere Lösung und nennt zehn Jahre einen kleinen Schritt.
Ein Verlust wird erst geprüft, wenn er zählt
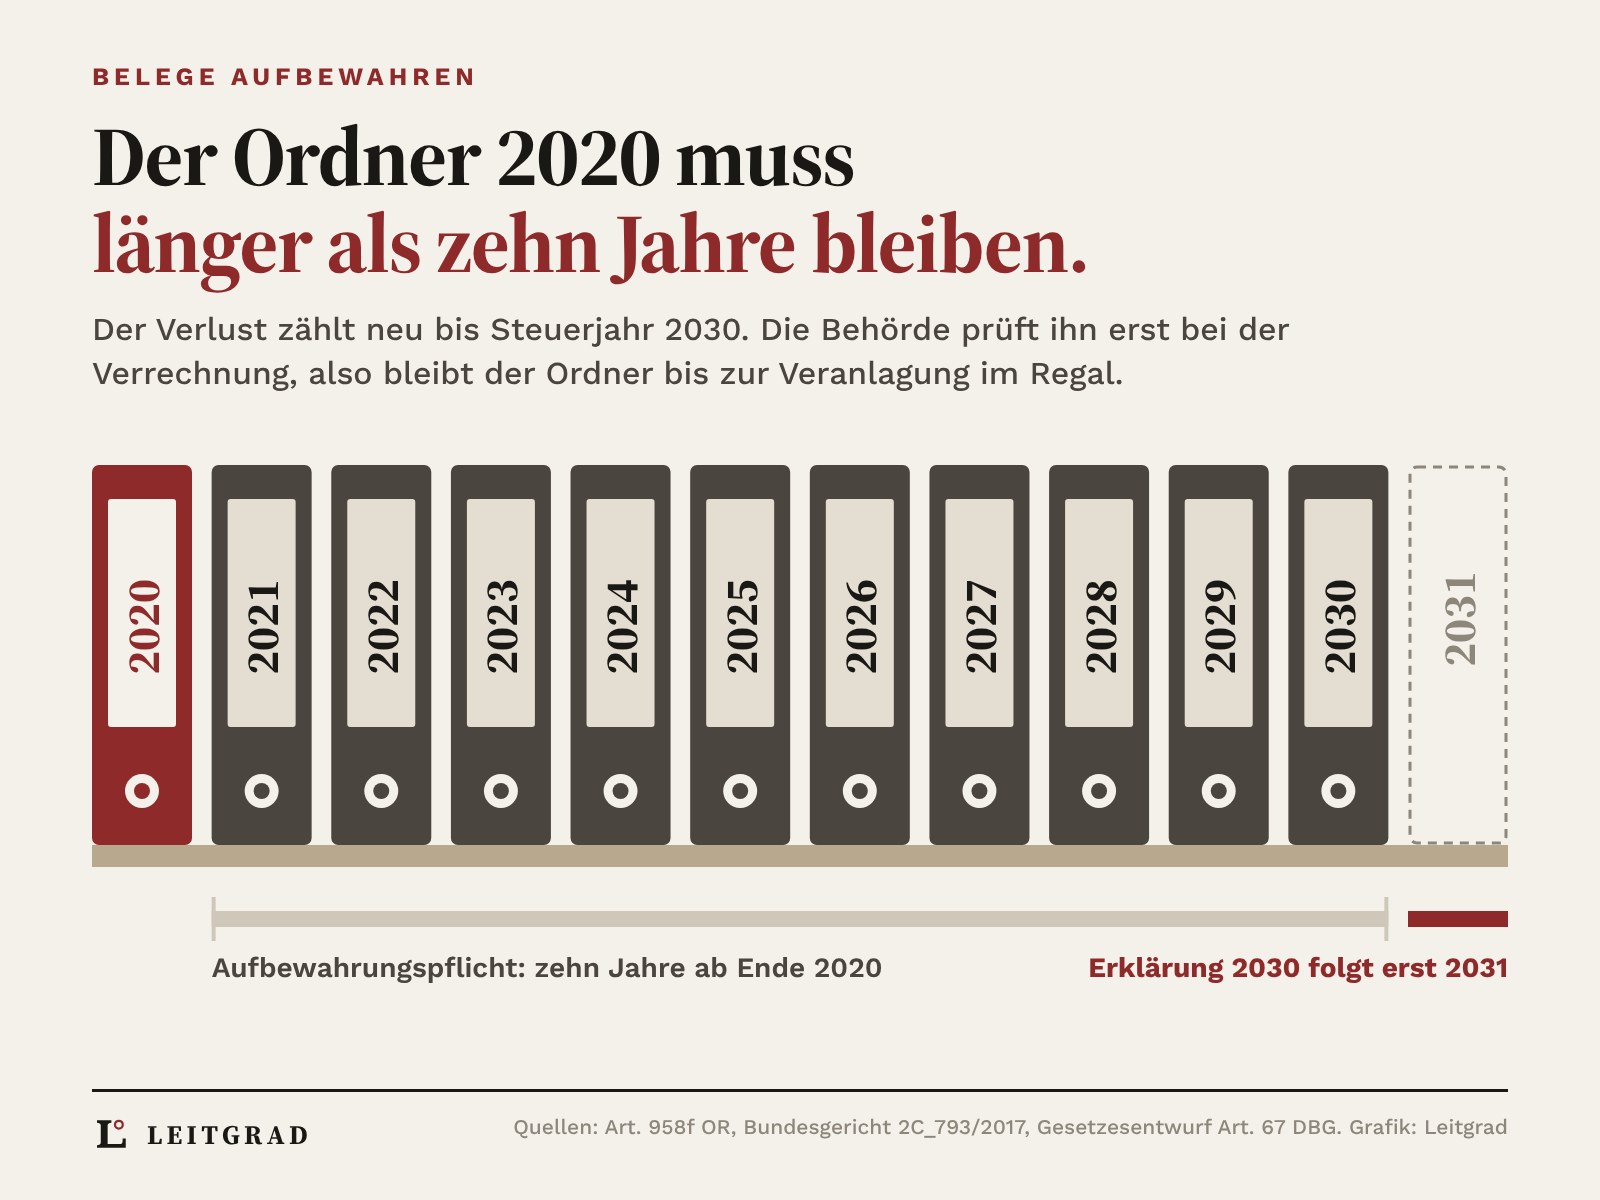
Zehn Jahre sind lang für einen Ordner. Doch genau in diesem Ordner liegt das Geld. Eine Veranlagung mit Verlust wird nur für den Gewinn von null rechtskräftig, hielt das Bundesgericht 2020 fest. Über die Verrechnung entscheidet die Steuerbehörde erst im Jahr, in dem sie wirkt. Wer in der Steuerperiode 2030 einen Verlust aus 2020 abzieht, muss ihn dann noch belegen können.
Das Obligationenrecht verlangt, Geschäftsbücher und Belege zehn Jahre aufzubewahren, gerechnet ab Ende des Geschäftsjahres (Art. 958f OR). Für einen Verlust aus 2020 reicht das knapp nicht. Die Steuererklärung für 2030, in der er zum letzten Mal zählt, folgt erst 2031. Wer den Abzug nutzen will, behält den Ordner deshalb, bis die letzte Veranlagung steht.
Die Kantone müssen ihre Steuergesetze bis zum Inkrafttreten anpassen, schreibt die Botschaft. So soll die neue Frist ab 2028 für Bund, Kantone und Gemeinden gleichzeitig gelten. Das Jahr 2020 hat in vielen Bilanzen ein Loch hinterlassen. Ab 2028 hat es mehr Zeit, sich zu schliessen.
Zum Mitnehmen: Rechenbeispiel und Checkliste für Verluste ab 2020
Vereinfachtes Beispiel mit erfundenen Zahlen, Geschäftsjahr gleich Kalenderjahr, keine weiteren Verluste: Eine GmbH schreibt 2020 einen Verlust von 500’000 Franken. Von 2021 bis 2027 verdient sie zusammen 320’000 Franken, die vollständig mit dem Verlust verrechnet werden. Ende 2027 bleiben 180’000 Franken Verlustvortrag.
- Bisheriges Recht: Die 180’000 Franken verfallen nach der Steuerperiode 2027.
- Neues Recht: Gewinne von 2028 bis 2030 dürfen mit den 180’000 Franken verrechnet werden. Die Ersparnis entspricht diesem Betrag mal dem effektiven Gewinnsteuersatz am Sitz der Firma.
Was jetzt zu tun ist:
- Verluste nach Entstehungsjahr auflisten und alle ab der Steuerperiode 2020 markieren. Bei abweichendem Geschäftsjahr zählt das Abschlussdatum.
- Abschlüsse, Steuererklärungen und Belege der Verlustjahre aufbewahren, bis die Veranlagung des letzten Verrechnungsjahres rechtskräftig ist. Das kann länger dauern als die zehn Jahre nach Art. 958f OR, denn die Steuerbehörde prüft den Verlust erst bei der Verrechnung.
- Mit der neuen Frist planen: Verluste werden mit dem nächsten Gewinn verrechnet, die ältesten zuerst. Ein Aufschieben ist nicht möglich.
- Bei einer Sanierung prüfen, ob Art. 67 Abs. 2 DBG greift: Sanierungsleistungen lassen sich auch mit älteren, noch nicht verrechneten Verlusten ausgleichen.
- Selbständigerwerbende einbeziehen: Die zehn Jahre gelten auch für Verluste aus selbständiger Erwerbstätigkeit (Art. 31 DBG).
- Den Einzelfall mit der Treuhand oder Steuerberatung besprechen, inklusive der kantonalen Umsetzung.
Häufige Fragen
Wie lange kann man Verluste in der Schweiz vortragen?
Bis Ende 2027 sieben Jahre. Ab dem 1. Januar 2028 sind es zehn Jahre, für alle Verluste ab der Steuerperiode 2020. Verluste aus früheren Jahren bleiben bei sieben Jahren.
Gilt die längere Verlustverrechnung auch für die Kantonssteuern?
Ja. Geändert wird neben dem DBG auch das Steuerharmonisierungsgesetz. Die Kantone müssen ihre Gesetze bis zum Inkrafttreten am 1. Januar 2028 anpassen.
Gibt es in der Schweiz einen Verlustrücktrag?
Nein. Schweizer Unternehmen können Verluste nur mit künftigen Gewinnen verrechnen, nicht mit Gewinnen früherer Jahre. Daran ändert die Reform nichts.
Quellen
- Bundesrat, Bundesrat setzt verlängerte Verlustverrechnung ab 2028 in Kraft, 18. September 2026 admin.ch · estv.admin.ch
- Bundesrat, Botschaft zum Bundesgesetz über die Erstreckung der Verlustverrechnung (24.091) und Gesetzesentwurf, Vorabdruck, 27. November 2024 Botschaft · Entwurf
- law.ch, Erstreckung der Verlustverrechnung von bisher 7 auf neu 10 Jahre, 28. November 2024 law.ch
- Startupticker, Längere Zeitspanne für Verlustverrechnungen per 2028, 7. Oktober 2026 startupticker.ch
- Parlament, Motion WAK-N 21.3001; Medienmitteilung WAK-S, 14. November 2025 21.3001 · WAK-S
- economiesuisse, Nationalrat klar für längere Verlustverrechnung, 4. Juni 2025 economiesuisse.ch
- RSM Schweiz, Verlustverrechnung: zehn statt sieben Jahre, 2026 rsm.global
- Bundesgesetz über die direkte Bundessteuer (DBG, SR 642.11), Art. 31 und 67; Steuerharmonisierungsgesetz (StHG, SR 642.14), Art. 10 und 25; Obligationenrecht (SR 220), Art. 958f DBG · StHG · OR
- Bundesgericht, Urteil 2C_793/2017 vom 28. Januar 2020, E. 1.2.2 servat.unibe.ch
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren
Teilen
Das Morgen-Briefing
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren