Warren Buffett tritt ab. Sein Nachfolgemodell fehlt in der Schweizer Statistik.
Buffett trennt Führung und Kultur: Greg Abel führt, Sohn Howard bewacht die Werte. Genau diese Konstruktion kennt die Schweizer Nachfolgeforschung nicht als eigene Kategorie. Bühler hat sie sieben Monate früher vollzogen.
Warren Buffett hat am Freitag seinen Rücktritt als Verwaltungsratspräsident von Berkshire Hathaway erklärt, mit sofortiger Wirkung. Er ist 96. Sein Sohn Howard übernimmt das Präsidium, Greg Abel bleibt operativer Chef. Die Aufteilung, die Buffett damit festschreibt, hat einen Namen verdient, den es in der Schweizer Nachfolgestatistik nicht gibt.
Das Wichtigste in Kürze
Warren Buffett tritt als Chairman von Berkshire Hathaway zurück und wird Chairman Emeritus; er bleibt im Verwaltungsrat. Howard Buffett (71), seit 1993 Verwaltungsrat, wird Präsident, ausdrücklich nicht exekutiv. Greg Abel (64) ist seit dem 1. Januar 2026 CEO. Buffett führte Berkshire seit 1965 und erzielte 19,7 Prozent Jahresrendite gegen 10,5 Prozent des S&P 500. Der Konzern beschäftigt rund 388 000 Menschen und sitzt auf 365,5 Milliarden Dollar Barmitteln. Für die Schweiz ist zweierlei bemerkenswert: Berkshires achtgrösste Beteiligung ist der in Zürich inkorporierte Versicherer Chubb, und im Rückversicherungsgeschäft schreibt Swiss Re mehr Prämien als Berkshire.
Familienintern. Management-Buy-out. Verkauf. Und die Kategorie, die fehlt.
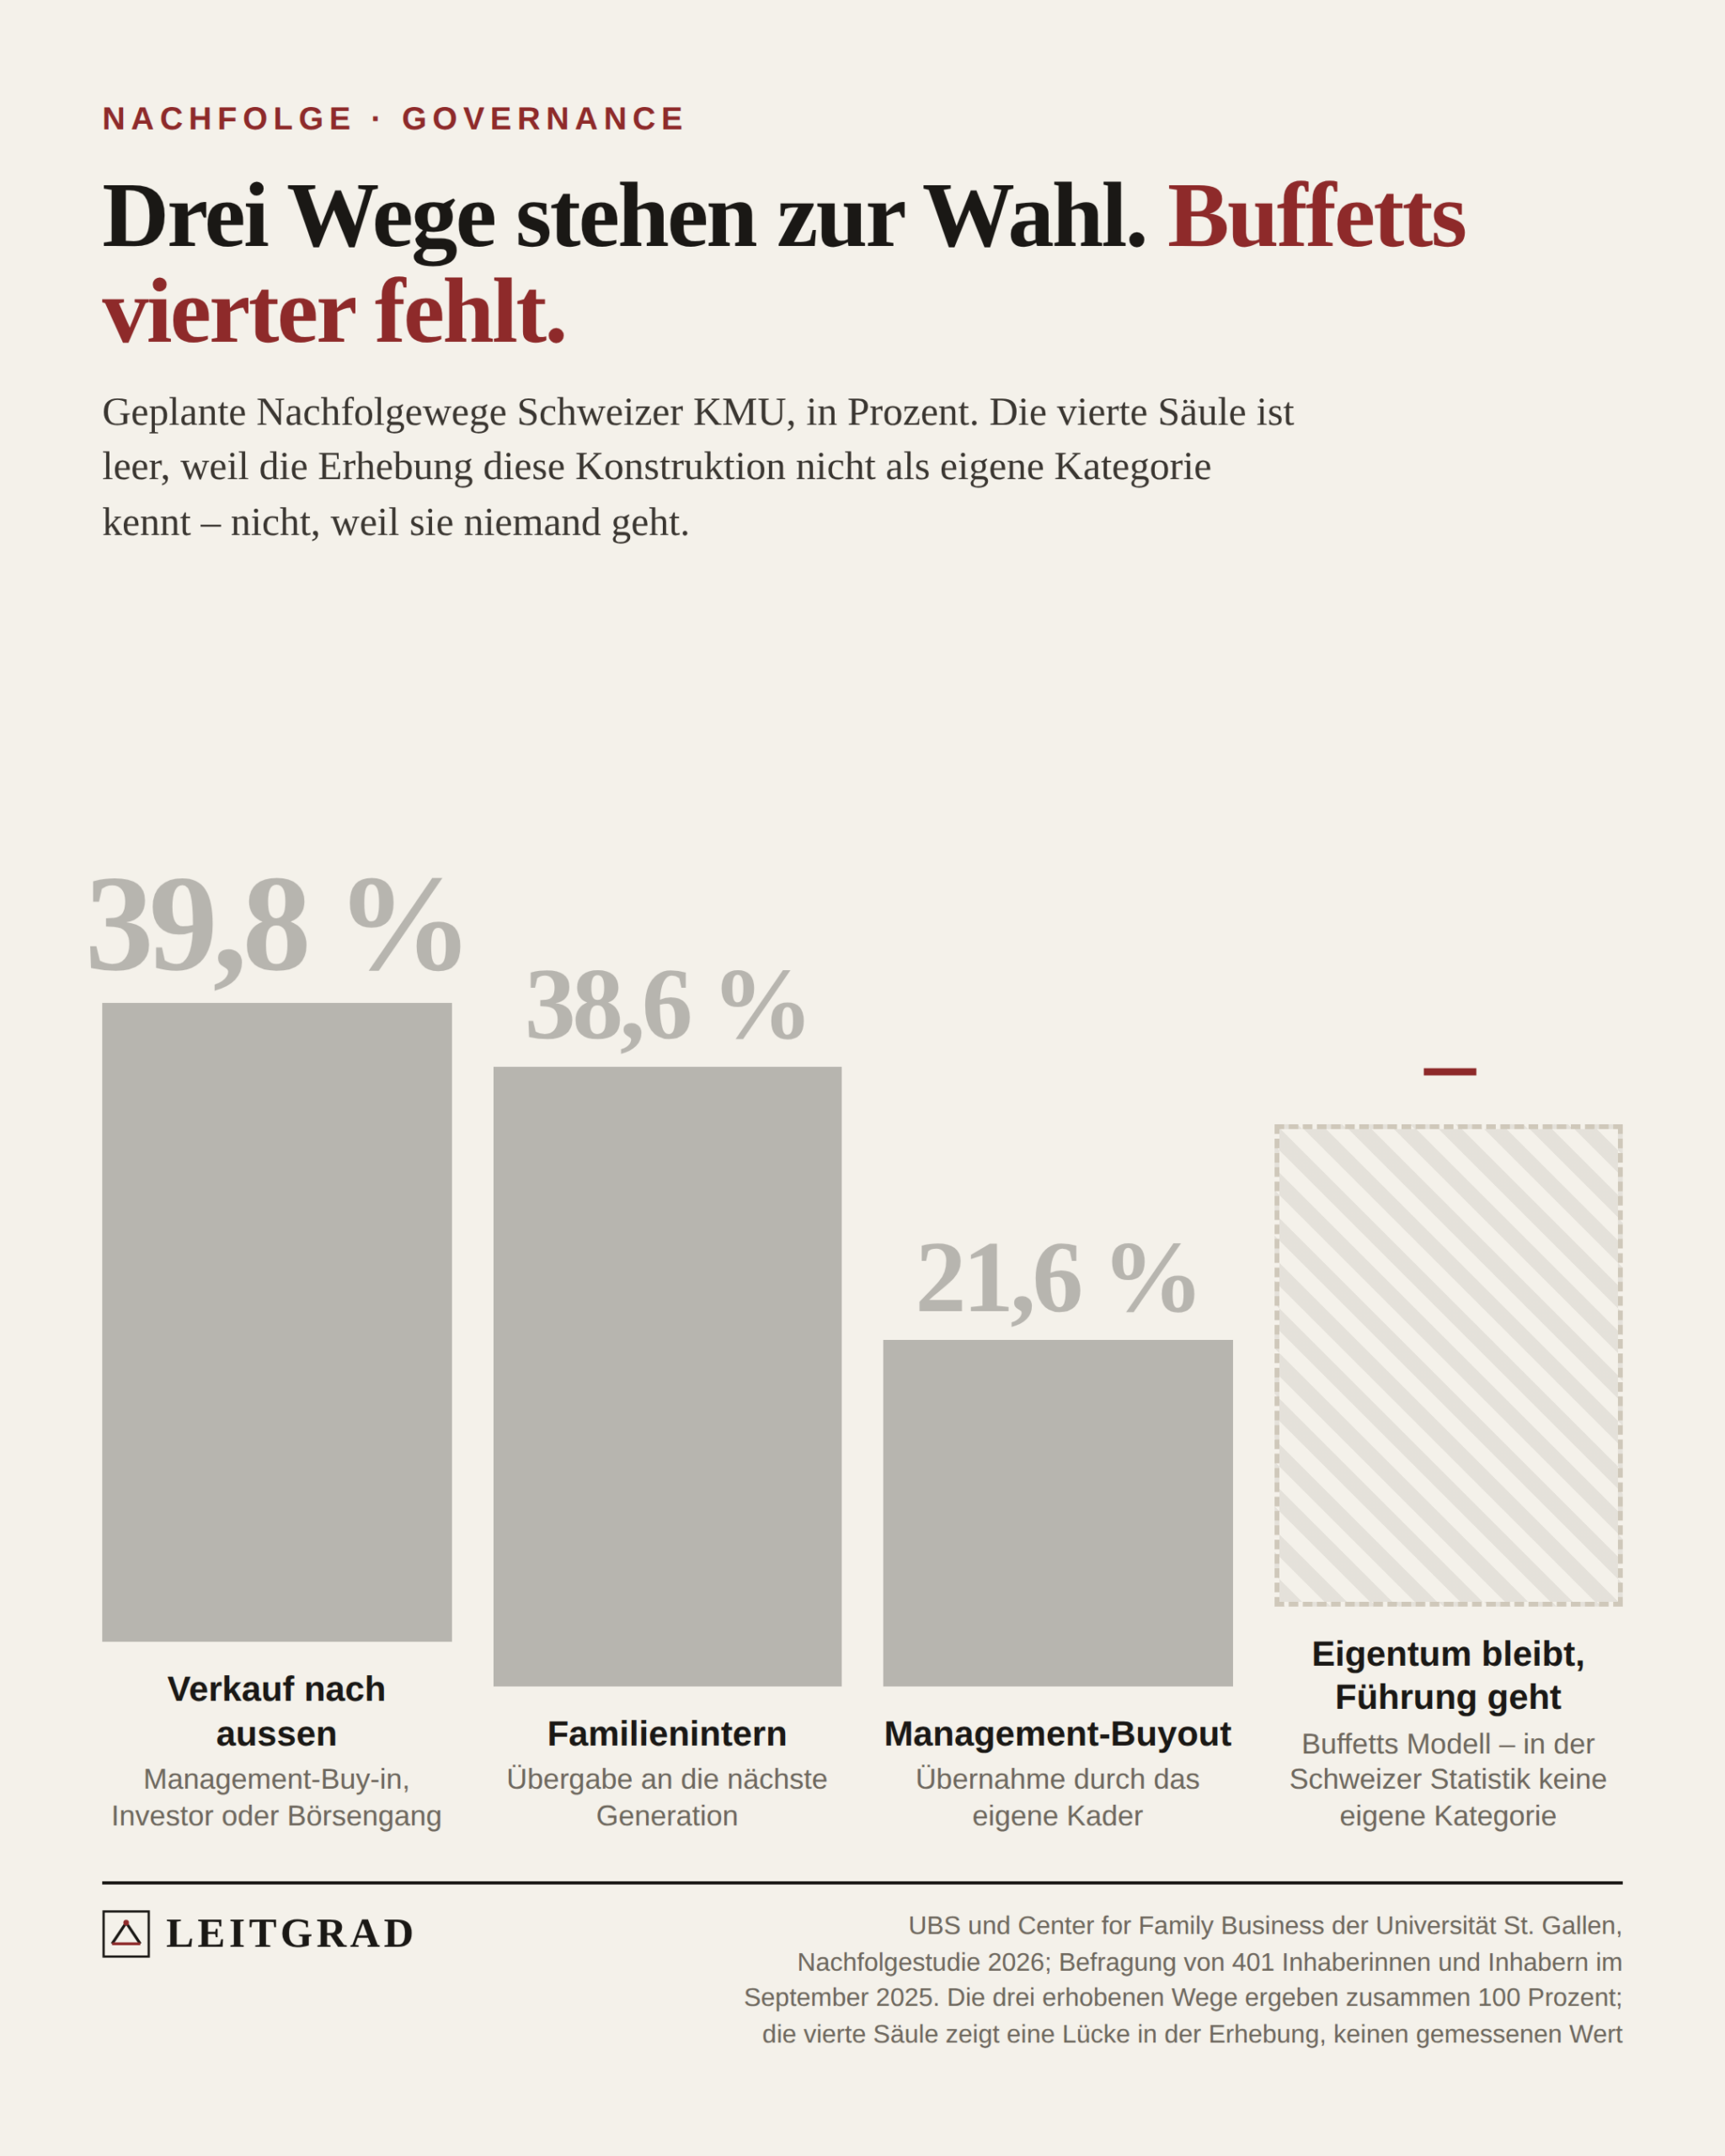
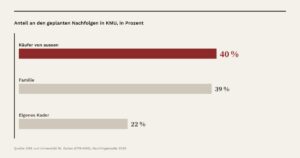
Geplante Nachfolgewege Schweizer KMU, nach der Befragung von 401 Inhaberinnen und Inhabern. Die vierte Säule ist leer, weil die Erhebung sie nicht kennt.
Der Satz, den er sich vor zwei Jahren aufgeschrieben hat
«Father Time always wins», schreibt Buffett im Brief an die Aktionäre. Die Zeit gewinnt immer. Der Satz lief am Freitag um die Welt. Neu ist er nicht. Buffett hat ihn am 25. November 2024 schon einmal geschrieben, in einem Brief, der damals kaum Beachtung fand. Der Mann, den alle beim Abschied zitieren, hat sich diesen Abschied vor fast zwei Jahren notiert.
Das passt zum Rest. Buffett hat den Übergang nicht angekündigt, er hat ihn abgeschlossen. Greg Abel wurde 2018 Vice Chairman, im Mai 2025 als Nachfolger benannt, am 1. Januar 2026 CEO. Howard Buffett sitzt seit 1993 im Verwaltungsrat: dreiunddreissig Jahre Vorbereitung für ein Amt, das er jetzt antritt. Zum Vergleich: Sein Vater übernahm Berkshire 1965 mit 34 Jahren.
Was Buffett getrennt hat
Im Brief steht die Arbeitsteilung in einem Satz: «Greg runs the company; Howard will guard its culture and values, both worth more than anything on our balance sheet.» Greg führt die Firma; Howard bewacht ihre Kultur und ihre Werte.
Und dann folgt der Satz, der die Konstruktion erklärt: «Think of Howard as a policy the shareholders own and hope never to claim against.» Denkt euch Howard als eine Versicherungspolice, die den Aktionären gehört und auf die sie hoffentlich nie zurückgreifen müssen.
Howard Buffett formuliert es selbst noch deutlicher: «I won’t be running the company as a non-executive chairman. My job will be to support Abel in every way that I can.» Er ist Landwirt, bewirtschaftet 1500 Acres in Illinois, war Sheriff eines Countys und leitet eine Stiftung. Ein Konzernmanager ist er nicht, und er gibt auch nicht vor, einer zu sein.
Das ist die Konstruktion: Eigentum und Kultur bleiben in der Familie. Die Führung liegt ausserhalb. Und der Familienvertreter hat keine operative Rolle, sondern ein Vetorecht für den Ernstfall.
Diese Kategorie kommt in der Schweizer Statistik nicht vor
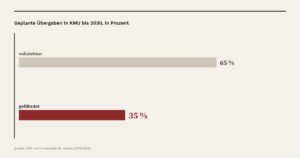
In der Schweiz stehen bis Ende 2030 rund 168 000 KMU vor einer Eigentumsübergabe. Die Zahl stammt aus der Nachfolgestudie von UBS und dem Center for Family Business der Universität St. Gallen, hochgerechnet aus einer Befragung von 401 Inhaberinnen und Inhabern im September 2025. Rund 59 000 dieser geplanten Übergaben dürften scheitern, knapp 12 000 pro Jahr.
Die Studie unterscheidet drei Wege. Familienintern: 38,6 Prozent. Management-Buy-out: 21,6 Prozent. Verkauf nach aussen: 39,8 Prozent, davon der grösste Teil an einen Management-Buy-in.
Einen vierten Weg weist die Studie nicht aus. Blind ist sie nicht: Sie erhebt die Übergabe des Eigentums und die Übergabe der Führung getrennt, und die Anteile fallen dabei unterschiedlich aus. Aber die Konstruktion «Eigentum bleibt in der Familie, Führung geht nach aussen, ein Familienmitglied wacht über die Kultur» hat keine eigene Zeile und keine eigene Zahl. Sie fällt je nach Frage unter «familienintern» oder unter «Management-Buy-out» und verschwindet damit in Zahlen, die etwas anderes messen.
Das ist mehr als ein statistisches Detail. Wer als Inhaber vor der Frage steht, bekommt drei Wege vorgelegt. Den vierten muss er sich aus zwei Tabellen selbst zusammensetzen.
Ein Schweizer Unternehmen hat es sieben Monate früher getan
Bei Bühler in Uzwil hält die fünfte Generation (Karin, Maya und Jeannine Bühler) das Eigentum, ohne operative Rolle. Am 1. Januar 2026 wurde Samuel Schär Konzernchef, nach zwanzig Jahren im Haus. An der Generalversammlung vom 12. Februar 2026 übernahm Stefan Scheiber das Verwaltungsratspräsidium, nach fünfunddreissig Jahren im Haus und zehn Jahren als CEO. Calvin Grieder, der 2000 als erster externer Geschäftsführer gekommen war, ging nach einem Vierteljahrhundert.
Bühler schreibt dazu einen Satz, der wie eine Übersetzung von Buffetts Police klingt: «Bühler bleibt auch künftig im Besitze der Familie.»
Strukturell ist das dasselbe Modell. In der Schweiz wurde es als Personalie gemeldet. In Omaha wird es als Governance-Entscheid von weltweiter Bedeutung gelesen. Der Unterschied liegt nicht in der Sache, er liegt in der Aufmerksamkeit.
Bei Roche läuft es ähnlich: Der Aktionärspool der Gründerfamilien hält seit dem Rückkauf der Novartis-Beteiligung 2021 rund 67,5 Prozent der Stimmen, André Hoffmann und Jörg Duschmalé vertreten ihn im Verwaltungsrat, Präsident ist der familienfremde Severin Schwan, Konzernchef Thomas Schinecker. Kein Familienmitglied in der Konzernleitung. Bei Schindler führt Josef Ming als Executive Chairman, Paolo Compagna ist Konzernchef, und Alfred N. Schindler trägt seit seinem Rückzug den Titel «Chairman emeritus». Denselben, den Buffett am Freitag angenommen hat.
Das Gegenbeispiel heisst Swatch. Der Pool Hayek hält 44,1 Prozent der Stimmen, drei Hayeks sitzen im Verwaltungsrat, zwei in der Konzernleitung. Nayla Hayek ist Präsidentin, Nick Hayek Konzernchef. Führung und Eigentum sind hier nicht getrennt, sondern verschmolzen. Ein amerikanischer Investor griff diese Struktur an der Generalversammlung an und wurde abgewehrt.
Wo Berkshire die Schweiz wirklich berührt
Berkshire hält keine Nestlé-Aktien, keine Roche, keine Novartis, keine UBS. Die Beteiligungsmeldung für das zweite Quartal 2026 führt sechsundzwanzig Emittenten, und ein Schweizer Name steht nicht darunter.
Einer aber doch. Nur merkt es kaum jemand. Die achtgrösste Beteiligung ist Chubb, mit 11,67 Milliarden Dollar oder 3,9 Prozent des Portfolios. Chubb ist in Zürich inkorporiert, seit die damalige ACE 2008 ihren Sitz von den Cayman-Inseln verlegte und 2016 die amerikanische Chubb Corp. übernahm. Buffett baute die Position ab 2023 auf, mit einer Ausnahmebewilligung der US-Börsenaufsicht, die ihm erlaubte, sie geheim zu halten. Erst am 15. Mai 2024 wurde sie offengelegt. Die Chubb-Aktie stieg darauf um bis zu 9,9 Prozent.
Berkshire ist damit Grossaktionär eines direkten Wettbewerbers der Zurich Insurance Group, über eine Schweizer Rechtsform. Als Schweizer Geschichte ist das bisher nirgends erzählt worden.
Die ältere Verbindung führt zu Swiss Re. Berkshire stieg 2008 mit 3 Prozent ein und übernahm zugleich eine Quotenrückversicherung über 20 Prozent des gesamten Schaden- und Unfallgeschäfts. Im März 2009 folgte eine Wandelanleihe über 3 Milliarden Franken zu 12 Prozent Coupon: Kapital in einem Moment, in dem es sonst niemand gab. Als Swiss Re 2010 vorzeitig zurückzahlte, verzichtete Buffett auf die vereinbarte Prämie von 140 Prozent und nahm 120.
Die zweite Transaktion lief schlechter. 2010 übernahm Berkshire ein Lebensrückversicherungsportefeuille von Swiss Re Life & Health America. Die Sterblichkeit fiel höher aus als kalkuliert, Berkshire verbuchte 2011 einen Vorsteuerverlust von 642 Millionen Dollar, und im März 2013 endete der Streit mit einem Vergleich: Berkshire zahlte Swiss Re 610 Millionen Dollar. In der einen Transaktion war Buffett der Retter. In der anderen zahlte er an die Schweizer.
Wenig bekannt ist auch, dass Berkshire seit Juli 2022 selbst in Zürich sitzt. Berkshire Hathaway Specialty Insurance führt an der Fraumünsterstrasse ein Büro und hat das Angebot seither ausgebaut, im März 2026 um D&O-Deckungen, im Mai 2026 um Haftpflicht.
Wer im Rückversicherungsgeschäft grösser ist
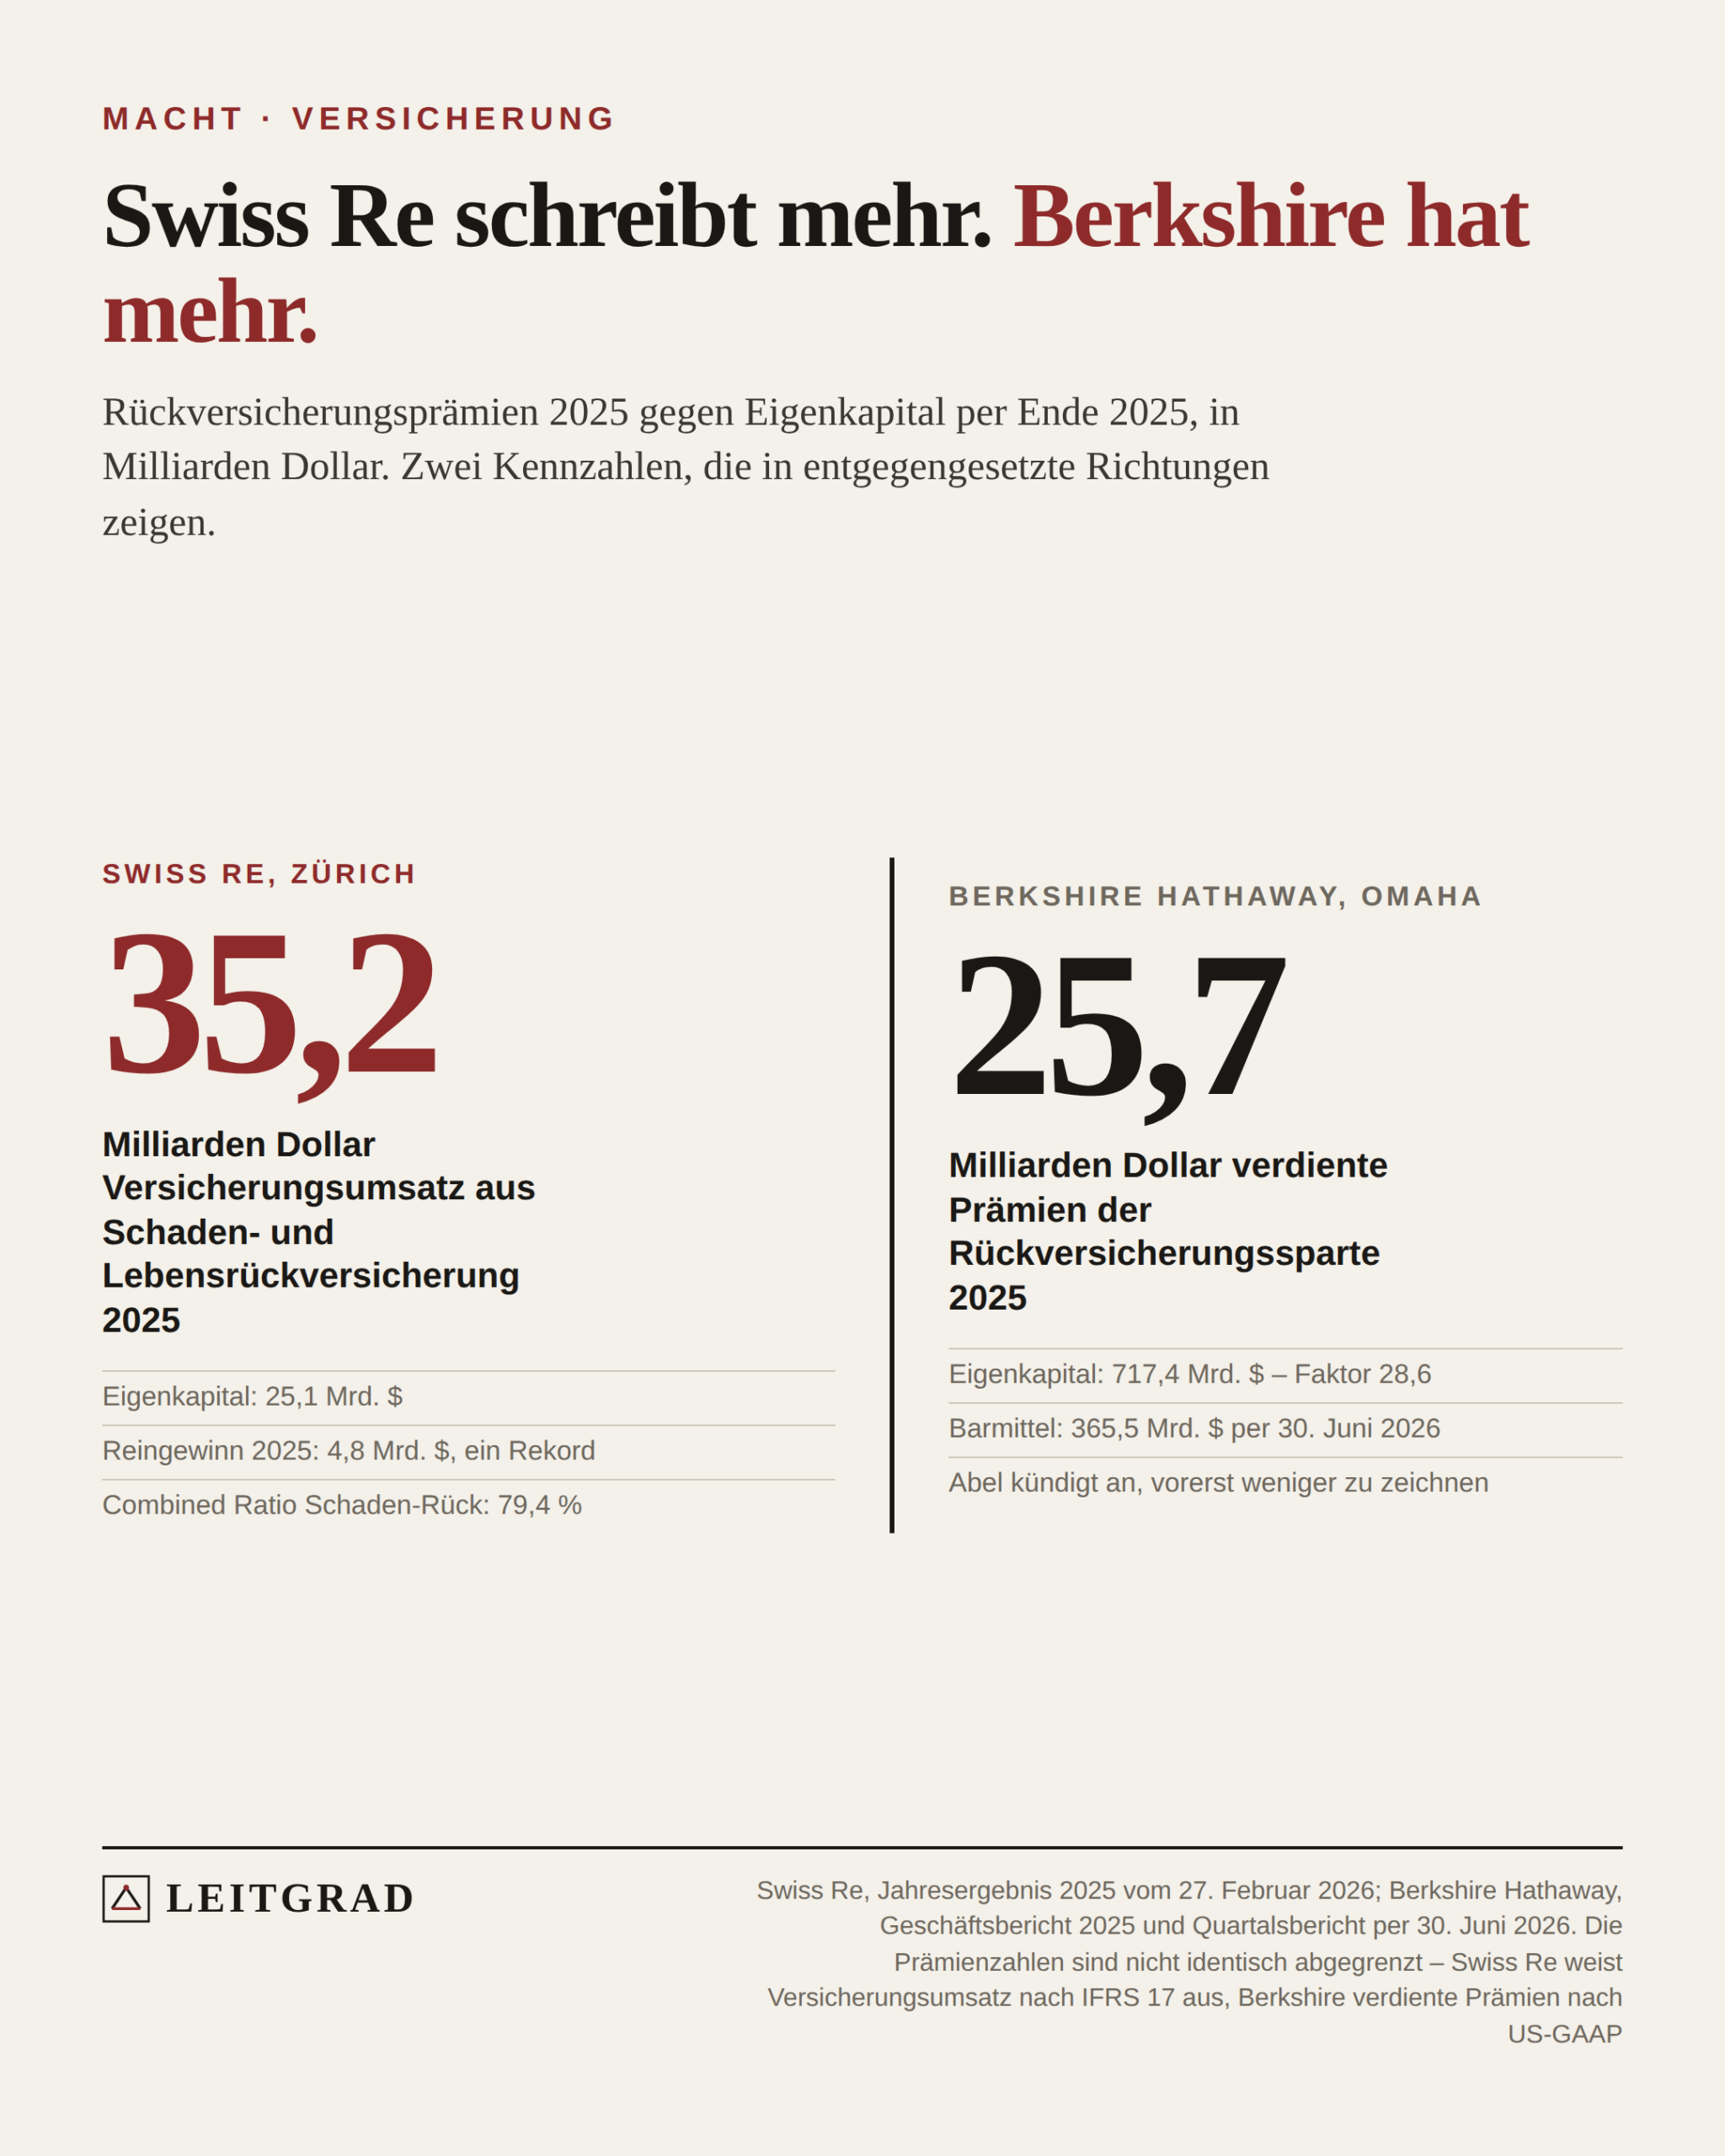
Hier kippt die übliche Erzählung. Berkshires Rückversicherungssparte verdiente 2025 Prämien von 25,7 Milliarden Dollar. Swiss Re kam im selben Jahr auf 35,2 Milliarden Versicherungsumsatz aus Schaden- und Lebensrückversicherung. Im eigentlichen Geschäft ist das Schweizer Haus grösser.
Berkshires Überlegenheit liegt anderswo: beim Eigenkapital. 717,4 Milliarden Dollar gegen 25,1 Milliarden bei Swiss Re, Faktor 28,6. Gegen Swiss Re und Zurich zusammen immer noch Faktor 13,4. Und die Barmittel allein, 365,5 Milliarden Dollar, entsprechen dem siebenfachen Börsenwert von Swiss Re.
Das ist die eigentliche Asymmetrie. Berkshire gewinnt keinen Marktanteil, es hält Kapital bereit. Greg Abel hat im Geschäftsbericht 2025 angekündigt, vorerst weniger zu zeichnen: «as long as these phases of the cycle endure, we expect to write less reinsurance premium». Wer so viel Kapital hat, kann warten, bis die Preise wieder stimmen. Ein Rückversicherer, der von Prämien lebt, kann das nicht.
Was Schweizer Inhaber daraus mitnehmen können
Drei Dinge, und keines davon kostet Geld.
Erstens die Zeit. Buffett hat achtzehn Jahre gebraucht, von Abels Eintritt in die Führungsriege bis zum Abschluss. In der Schweiz dauert ein Verkauf nach aussen ein bis zwei Jahre, eine kontrollierte Auktion sechs bis neun Monate. Familieninterne Übergaben und Management-Buy-outs ziehen sich deutlich länger, weil sie schrittweise erfolgen. Dreissig Prozent der befragten Inhaber sagen im Rückblick, frühere Planung hätte viele Probleme vermieden.
Zweitens die Trennung. Führung und Kultur müssen nicht dieselbe Person tragen. Das ist die eigentliche Neuerung, und sie löst ein Schweizer Problem: Nur 19 Prozent der möglichen Nachfolgerinnen und Nachfolger sind sicher, dass sie übernehmen wollen. Bei der Generation Z sind es 9 Prozent, bei Frauen 12. Ein Drittel sagt, es könne nicht; ein Viertel, es wolle nicht. Wer aber nur die Kultur hüten und nicht den Konzern führen muss, sagt eher zu.
Drittens die Form. Buffetts Police ist kein Gefühl, sondern ein Amt mit einem Sitz im Verwaltungsrat. In der Schweiz leisten das der Aktionärbindungsvertrag und die Zusammensetzung des Verwaltungsrats. Beides gehört aufgeschrieben, solange der Inhaber es noch selbst tun kann.
Und eine Zahl zum Schluss, weil sie die Grössenverhältnisse ordnet: Berkshire Hathaway ist an der Börse rund 1095 Milliarden Dollar wert. Roche, Novartis und Nestlé zusammen kommen auf 867 Milliarden. Ein einzelner Konzern aus Omaha wiegt mehr als die drei grössten Schweizer Unternehmen zusammen, und er wurde von einem Mann aufgebaut, der bis zuletzt 100 000 Dollar Jahresgehalt bezog.
Methode
Die Grafik stellt die drei Nachfolgewege der UBS-/HSG-Studie 2026 nebeneinander und ergänzt eine bewusst leere vierte Säule. Sie ist keine gemessene Null: Die Studie erfasst die Übergabe des Eigentums und die Übergabe der Führung durchaus getrennt, und die Anteile fallen dabei unterschiedlich aus. Die Konstruktion «Eigentum familienintern, Führung extern» wird aber nicht als eigener Weg ausgewiesen, sondern den bestehenden Kategorien zugeschlagen. Die Säule zeigt eine Lücke in der Statistik, nicht eine Lücke in der Praxis. Basis der Studie: 401 Inhaberinnen und Inhaber, befragt im September 2025, gewichtet nach der Unternehmensstatistik des Bundes.
Berkshires Kennzahlen stammen aus dem Geschäftsbericht 2025, dem Quartalsbericht per 30. Juni 2026 und der Beteiligungsmeldung für das zweite Quartal 2026. Drei in der Berichterstattung verbreitete Angaben haben wir korrigiert: Greg Abel wurde am 1. Januar 2026 CEO, nicht Ende 2025; der Alphabet-Kauf über 10 Milliarden Dollar fand im Juni 2026 statt, nicht im Juli; der Konzern beschäftigt laut Geschäftsbericht rund 388 000 Menschen, nicht knapp 400 000. Die häufig zitierte Rendite von 19,9 Prozent ist die Reihe bis 2024; für 1965 bis 2025 nennt Berkshire 19,7 Prozent gegen 10,5 Prozent.
Der Aktionärsbrief selbst war über die Website von Berkshire nicht direkt abrufbar; die Zitate sind über mehrere unabhängige Wiedergaben abgeglichen und stimmen wörtlich überein. Wann und zu welchem Preis Berkshire seine Beteiligung an Swiss Re abgab, ist nicht belegt. Die Beteiligungsmeldung erfasst nur in den USA kotierte Titel, daraus lässt sich nichts schliessen. Die Börsenwerte stammen von einem Datenaggregator und schwanken täglich. Eine Kritik an der Besetzung des Präsidiums mit einem Familienmitglied haben wir in der Berichterstattung des 18. September nicht gefunden; wir führen sie deshalb nicht als fremde Stimme. Die oft zitierte Angabe, eine familieninterne Nachfolge dauere in der Schweiz zehn bis zwölf Jahre, liess sich in der Studie nicht belegen; wir nennen nur die belegten Werte.
Korrektur vom 19. September 2026: Der Stimmenanteil des Roche-Aktionärspools stand zunächst mit 45,01 Prozent im Text. Das ist der Wert vor dem Rückkauf der Novartis-Beteiligung im Jahr 2021. Die Beteiligungsmeldung führt sechsundzwanzig Emittenten, nicht siebenundzwanzig. Und die Einordnung zur vierten Säule haben wir präzisiert: Die Studie trennt Eigentum und Führung sehr wohl, sie weist die Kombination nur nicht als eigenen Weg aus.
Quellen
- Berkshire Hathaway, Aktionärsbrief vom 18. September 2026; Geschäftsbericht 2025; Quartalsbericht per 30. Juni 2026; Beteiligungsmeldung (Form 13F) zum zweiten Quartal 2026; Vergütungsbericht 2026 berkshirehathaway.com · berkshirehathaway.com · berkshirehathaway.com
- Berkshire Hathaway, Brief vom 25. November 2024 (Herkunft des Zitats «Father Time always wins») berkshirehathaway.com
- UBS und Center for Family Business der Universität St. Gallen, Nachfolgestudie 2026, Kurzstudien 1 bis 5 ubs.com
- Swiss Re, Jahresergebnis 2025 vom 27. Februar 2026; Zurich Insurance Group, Jahresergebnis 2025 vom 19. Februar 2026 swissre.com · zurich.com
- Bühler, Mitteilungen zur Nachfolge in Konzernleitung und Verwaltungsratspräsidium; Roche, Schindler und Swatch Group, Berichte zur Corporate Governance buhlergroup.com · roche.com · group.schindler.com
- Berkshire Hathaway Specialty Insurance, Mitteilungen zum Markteintritt Schweiz 2022 sowie zu D&O und Haftpflicht 2026 businesswire.com · businesswire.com · businesswire.com
- Pestalozzi zur Wandelanleihe Swiss Re 2009; Berichterstattung zum Vergleich über die Lebensrückversicherung, März 2013 pestalozzilaw.com · artemis.bm
Mehr zu diesen Themen
- 3. Oktober 2026Vontobel, Cembra, Burckhardt: Zürich verliert im Wochentakt
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren
Teilen
Weiterlesen
Das Morgen-Briefing
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren