Nur 13 Prozent des Wachstumskapitals für Schweizer Scale-ups kommen aus der Schweiz
Der erste Swiss Scale-Up Report zeigt: Der Schweizer Anteil am Wachstumskapital hat sich in vier Jahren halbiert. Und die Pensionskassen nutzen die Anlagekategorie nicht, die für sie geschaffen wurde.
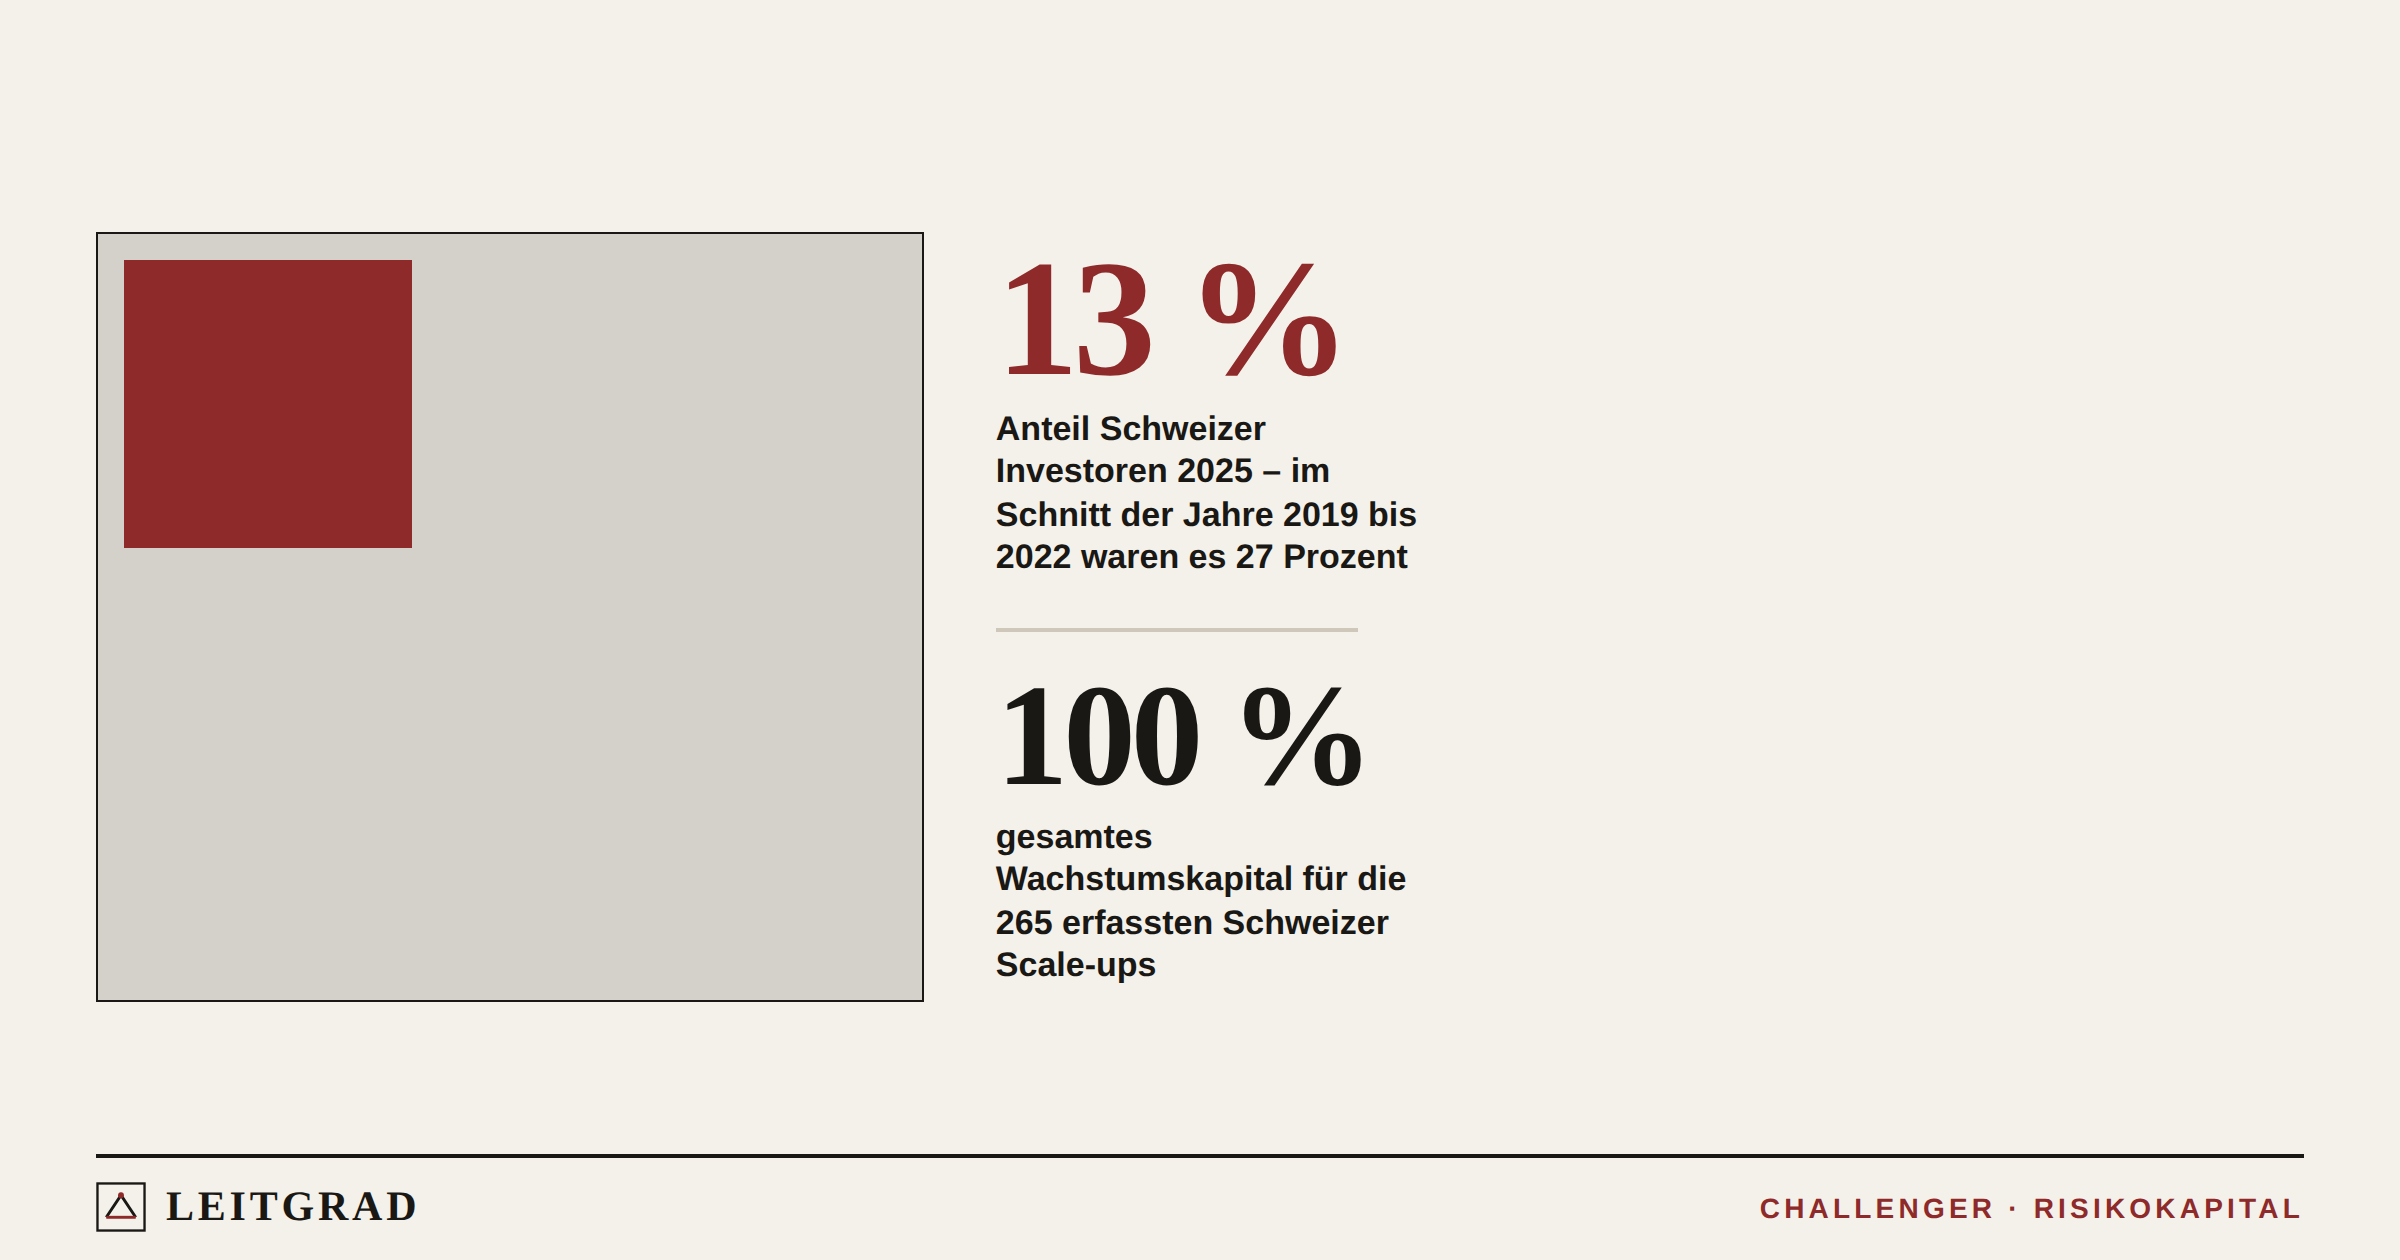
Am Dienstag erschien der erste Swiss Scale-Up Report. Eine Zahl darin lohnt das Aufheben: Von hundert Franken Wachstumskapital, die 2025 in Schweizer Scale-ups flossen, kamen dreizehn von Schweizer Investoren. Vier Jahre zuvor waren es noch siebenundzwanzig. Gleichzeitig dürfen Schweizer Pensionskassen seit 2022 fünf Prozent ihres Vermögens in nicht kotierte Schweizer Anlagen stecken. Sie tun es praktisch nicht.
Das Wichtigste in Kürze
Der Swiss Scale-Up Report 2026 vom 16. September zählt 265 Schweizer Scale-ups mit einer kombinierten Bewertung von rund 26 Milliarden Franken. Der Schweizer Anteil am Wachstumskapital lag 2025 bei 13 Prozent nach durchschnittlich 27 Prozent in den Jahren 2019 bis 2022. Nach Anzahl Runden waren Schweizer Investoren an 18 Prozent der Late-Stage-Runden beteiligt. Das Gesamtvolumen wuchs zugleich kräftig: 2,95 Milliarden Franken in 354 Runden, ein Plus von 23,9 Prozent. Das Geld ist also da. Es kommt nur aus New York, London und Kopenhagen.
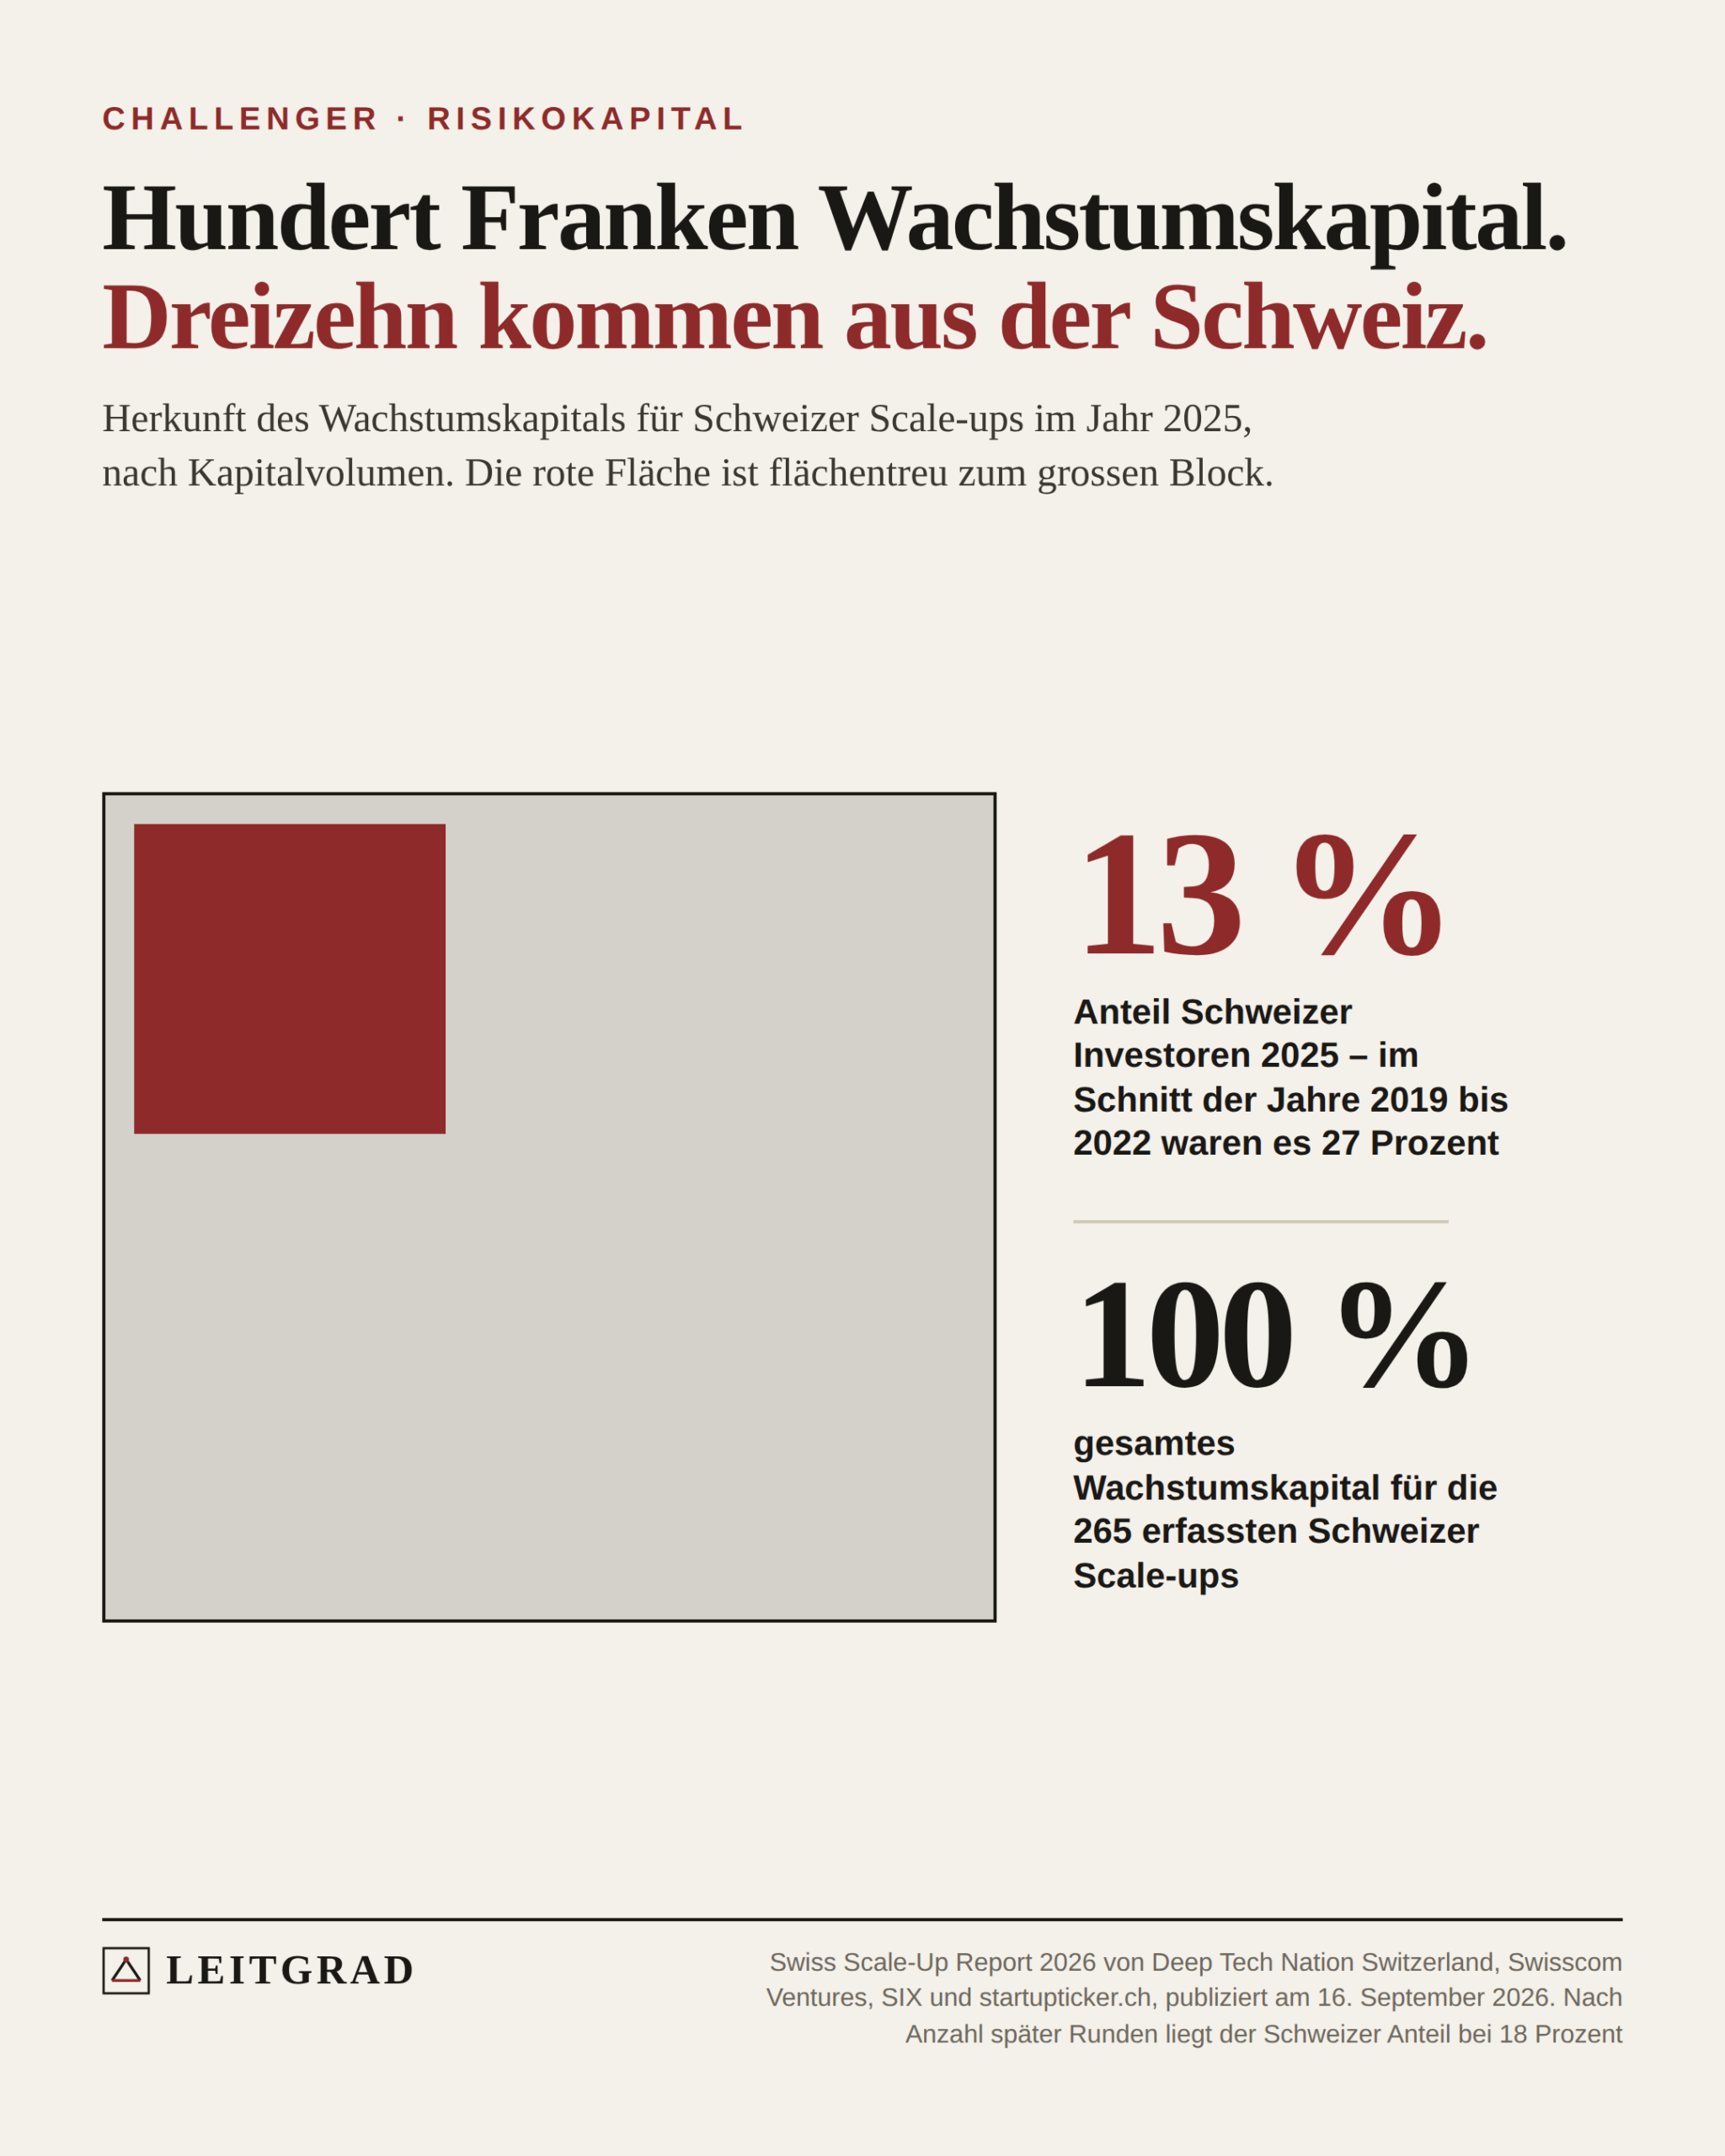
Hundert Franken Wachstumskapital. Dreizehn kommen aus der Schweiz.
Herkunft des Wachstumskapitals für Schweizer Scale-ups im Jahr 2025, nach Kapitalvolumen. Die rote Fläche ist flächentreu zum grossen Block.
Was der Report tatsächlich misst
Herausgegeben wird der Bericht von Deep Tech Nation Switzerland, Swisscom Ventures, der SIX Swiss Exchange und startupticker.ch. Er enthält zwei Zahlen zur Kapitalherkunft, die gern durcheinandergeraten, weil sie unterschiedliche Dinge zählen.
Die eine zählt Runden: «In 2025, Swiss investors accounted for just 18% of scale-up late stage funding rounds.» An 82 Prozent der späten Runden war also kein Schweizer Investor beteiligt. Die andere zählt Franken: Nur 13 Prozent des Wachstumskapitals stammten von Schweizer Geldgebern, gegenüber einem Durchschnitt von 27 Prozent zwischen 2019 und 2022. Der Anteil hat sich in vier Jahren halbiert.
Wer «82 Prozent des Kapitals kommen aus dem Ausland» schreibt, vermischt beides. Beim Kapital sind es 87 Prozent. Der Unterschied ist klein, die Verwechslung aber vermeidbar.
Das Geld fehlt nicht. Es fehlt am Schluss
Bemerkenswert ist der Kontrast zum Gesamtmarkt. Der Swiss Venture Capital Report 2026 zählt für das Jahr 2025 2,95 Milliarden Franken in 354 Runden, fast ein Viertel mehr als im Vorjahr. Die Series A erreichte mit 1,117 Milliarden einen Rekord, ein Plus von 73 Prozent. Seed legte um 23,8 Prozent auf 298 Millionen zu.
Und die späteren Runden? Plus 3 Prozent, auf 1,533 Milliarden. Genau dort, wo die Beträge gross werden und wo die Firmen entscheiden, wo sie ihre nächsten dreihundert Leute anstellen, stagniert der Markt, und dort übernimmt ausländisches Kapital.
Ein Blick auf die zehn grössten Runden des Jahres macht das konkret. Windward Bio holte 183,1 Millionen unter Führung von OrbiMed aus New York und Novo Holdings aus Kopenhagen. Distalmotion 120,8 Millionen mit Revival Healthcare Capital aus Texas. Auterion 103,2 Millionen mit Bessemer Venture Partners und Lakestar. Ecorobotix 84,4 Millionen mit Highland Europe aus London. Eine einzige der ganz grossen Runden wurde von der Schweiz aus angeführt: Climeworks mit 128,3 Millionen, mit BigPoint Holding und Partners Group.
Fünf Prozent wären erlaubt
Hier kommen die Pensionskassen ins Spiel, und hier wird meist falsch zitiert. Die allgemeine Kategorie «alternative Anlagen» nach Artikel 53 Absatz 1 Buchstabe e BVV 2 hat eine Limite von 15 Prozent, nicht fünf. Die fünf Prozent betreffen eine eigene, jüngere Kategorie: Seit dem 1. Januar 2022 erlaubt Buchstabe dter derselben Bestimmung Anlagen in nicht kotierte schweizerische Forderungen und Beteiligungen, mit einer separaten Limite von fünf Prozent nach Artikel 55 Buchstabe g. Sie kommt zur 15-Prozent-Kategorie hinzu, sie ersetzt sie nicht.
Diese Kategorie wurde geschaffen, weil das Parlament genau das Problem lösen wollte, das der Scale-Up Report nun beschreibt. Die Motion Graber von 2013 forderte einen «Zukunftsfonds Schweiz», beide Räte nahmen sie 2014 an, 2016 folgte ein runder Tisch mit zwei Bundesräten und den Verbänden. Das Ergebnis nach acht Jahren war die neue Anlagekategorie.
Genutzt wird sie kaum. Eine Umfrage von Complementa aus dem Jahr 2022 fand, dass 54 Prozent der Pensionskassen die neue Kategorie ablehnten und nur rund zehn Prozent sie mittelfristig nutzen wollten. Die in der Debatte kursierende Zahl, dass lediglich 0,02 Prozent der Pensionskassenvermögen in Schweizer Risikokapital stecken, stammt von der Stiftung Pro Zukunftsfonds Schweiz und lässt sich nicht bis zu einer unabhängigen Erhebung zurückverfolgen; wir führen sie deshalb mit diesem Vorbehalt. Belastbarer ist der Makrovergleich von Avenir Suisse: Die Schweiz investiert rund 0,04 Prozent ihres Bruttoinlandprodukts in Risikokapital, ein Zehntel dessen, was die USA und Israel aufwenden, ein Fünftel des OECD-Schnitts.
Warum die Kassen nicht wollen und wer ihnen recht gibt
Die Gegenargumente sind stärker, als die Standortdebatte gern zugibt. Pensionskassen sind Treuhänderinnen ihrer Versicherten. Ihr Auftrag heisst Rendite und Sicherheit, nicht Standortförderung. Jérôme Cosandey von Avenir Suisse nennt die Erwartung, sie sollten heimisch investieren, den «Ricola-Reflex»: Patriotismus ist kein Anlagekriterium.
Dazu kommt Praktisches. Den meisten der über 1300 Schweizer Vorsorgeeinrichtungen fehlt ein Team, das Risikokapital beurteilen könnte, anders als angelsächsischen Pensionsfonds, die seit Jahrzehnten eigene Private-Markets-Abteilungen unterhalten. Die Kostentransparenzvorgaben machen teure Anlagen erklärungsbedürftig. Und viele Kassen sind für die Ticketgrössen, die eine Series B verlangt, schlicht zu klein.
Wer also fordert, Pensionskassen sollten mehr in Schweizer Scale-ups investieren, fordert genau genommen, dass sie eine Kompetenz aufbauen, die sie nicht haben, für eine Anlageklasse, deren Risiko sie nicht tragen müssen. Der ehrlichere Weg wäre, die Rahmenbedingungen zu verbessern, statt die Vorsorge in die Pflicht zu nehmen.
Was daraus folgt
Für Schweizer Unternehmerinnen und Unternehmer ist die operative Frage nicht, wessen Geld im Cap Table steht, sondern was mit ihm kommt. Ein amerikanischer Lead-Investor bringt Zugang zum grössten Markt und erwartet dafür ein amerikanisches Tempo, oft eine amerikanische Präsenz und im Erfolgsfall einen amerikanischen Exit. Das ist kein Vorwurf, das ist das Geschäftsmodell.
Wer das nicht will, muss vor der Series B wissen, wo er hin will, nicht danach. Und wer Schweizer Kapital sucht, sollte den Blick weiten: Family Offices, Industriekonzerne als strategische Investoren und die wenigen inländischen Wachstumsfonds sind der realistischere Adressatenkreis als die Pensionskasse um die Ecke.
Methode
Die Grafik zeigt den Anteil am Kapitalvolumen, nicht an der Anzahl Runden. Beide Zahlen stehen im Swiss Scale-Up Report 2026 und werden in der Berichterstattung regelmässig vermischt: 13 Prozent Schweizer Anteil beziehen sich auf Franken, 18 Prozent auf die Anzahl später Finanzierungsrunden. Wir zeigen die Volumenzahl, weil sie misst, wie viel Geld tatsächlich aus der Schweiz kommt. Der Report nennt keine strikte Kennzahlendefinition für «Scale-up»; er identifiziert 265 Unternehmen. Die Angabe, dass nur 0,02 Prozent der Pensionskassenvermögen in Schweizer Risikokapital investiert sind, wird breit zitiert, geht aber auf die Stiftung Pro Zukunftsfonds Schweiz zurück, die keine Rohdaten offenlegt. Wir kennzeichnen sie deshalb als Angabe einer interessierten Partei. Die häufig zu lesende Formulierung, das BVV 2 erlaube «fünf Prozent alternative Anlagen», ist falsch: Alternative Anlagen sind zu 15 Prozent erlaubt, die Fünf-Prozent-Limite gilt für die separate Kategorie nicht kotierter schweizerischer Anlagen. Die Zahl «82 Prozent ausländisches Kapital» findet sich in keiner Primärquelle; sie entsteht aus der Rundenzahl.
Quellen
- Swiss Scale-Up Report 2026, herausgegeben von Deep Tech Nation Switzerland, Swisscom Ventures, SIX Swiss Exchange und startupticker.ch, publiziert am 16. September 2026 deeptechnation.ch
- Swiss Venture Capital Report 2026 von startupticker.ch und SECA, Angaben zu Volumen, Phasen und Top-20-Runden 2025 startupticker.ch
- Verordnung über die berufliche Alters-, Hinterlassenen- und Invalidenvorsorge (BVV 2), Artikel 53 Absatz 1 Buchstaben dter und e sowie Artikel 55 Buchstabe g, Fassung seit 1. Januar 2022 fedlex.admin.ch
- Complementa, Umfrage zu nicht kotierten schweizerischen Anlagen, 2022 complementa.ch
- Stiftung Pro Zukunftsfonds Schweiz, Angaben zur Investitionsquote der Pensionskassen zukunftsfonds.ch
- Avenir Suisse, Jérôme Cosandey, «Achtung, Ricola-Reflex», zur Risikokapitalquote gemessen am Bruttoinlandprodukt avenir-suisse.ch
- Motion Graber 13.4184 «Langfristanlagen von Pensionskassen in zukunftsträchtige Technologien und Schaffung eines Zukunftsfonds Schweiz», angenommen von beiden Räten 2014 parlament.ch
Mehr zu diesen Themen
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren
Teilen
Weiterlesen
Das Morgen-Briefing
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren