Familienunternehmen und Private Equity: Kaum ein Patron will den Fonds. In jedem zweiten Deal sitzt er
Nur 1,5 Prozent der Schweizer KMU-Inhaber planen einen Verkauf an Finanzinvestoren. Trotzdem sind diese an 56 Prozent der erfassten Übernahmen beteiligt. Zahlen, die Fälle Schurter, VAT und Breitling, und fünf Fragen vor dem Deal.
Der Schweizer Unternehmer sagt das Wort «Verkauf» ungern. Er sagt lieber: «Wir prüfen Optionen.» Oder: «Wir holen einen Partner an Bord.» Irgendwann sitzt dann jemand am Tisch, der früher nicht eingeladen worden wäre: ein Finanzinvestor. In Umfragen will ihn kaum ein Patron. In der Statistik ist er inzwischen an mehr als jeder zweiten KMU-Transaktion beteiligt. Beides stimmt. Und genau darin liegt die Geschichte.
Das Wichtigste in Kürze
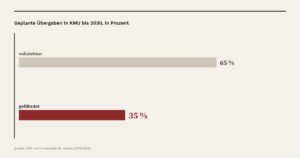
2025 zählte Deloitte in der Schweiz 208 Übernahmen von KMU mit mehr als 10 Millionen Franken Umsatz, 16 Prozent mehr als im Vorjahr. An 116 davon waren Finanzinvestoren beteiligt, 45 Prozent mehr als 2024. Das sind 56 Prozent aller erfassten Deals. Gleichzeitig nennen in der Nachfolgestudie von UBS und der Universität St. Gallen nur 1,5 Prozent der Inhaber, die ihre Nachfolge schon geplant haben, einen Finanzinvestor als Ziel. Die meisten wollen an die Familie übergeben, an einen externen Käufer oder ans eigene Management. Beispiele wie Schurter, VAT und Breitling zeigen, dass Private Equity selten der Plan ist, aber oft die Lösung wird, und dass die Folgen erst Jahre nach dem Deal sichtbar werden.
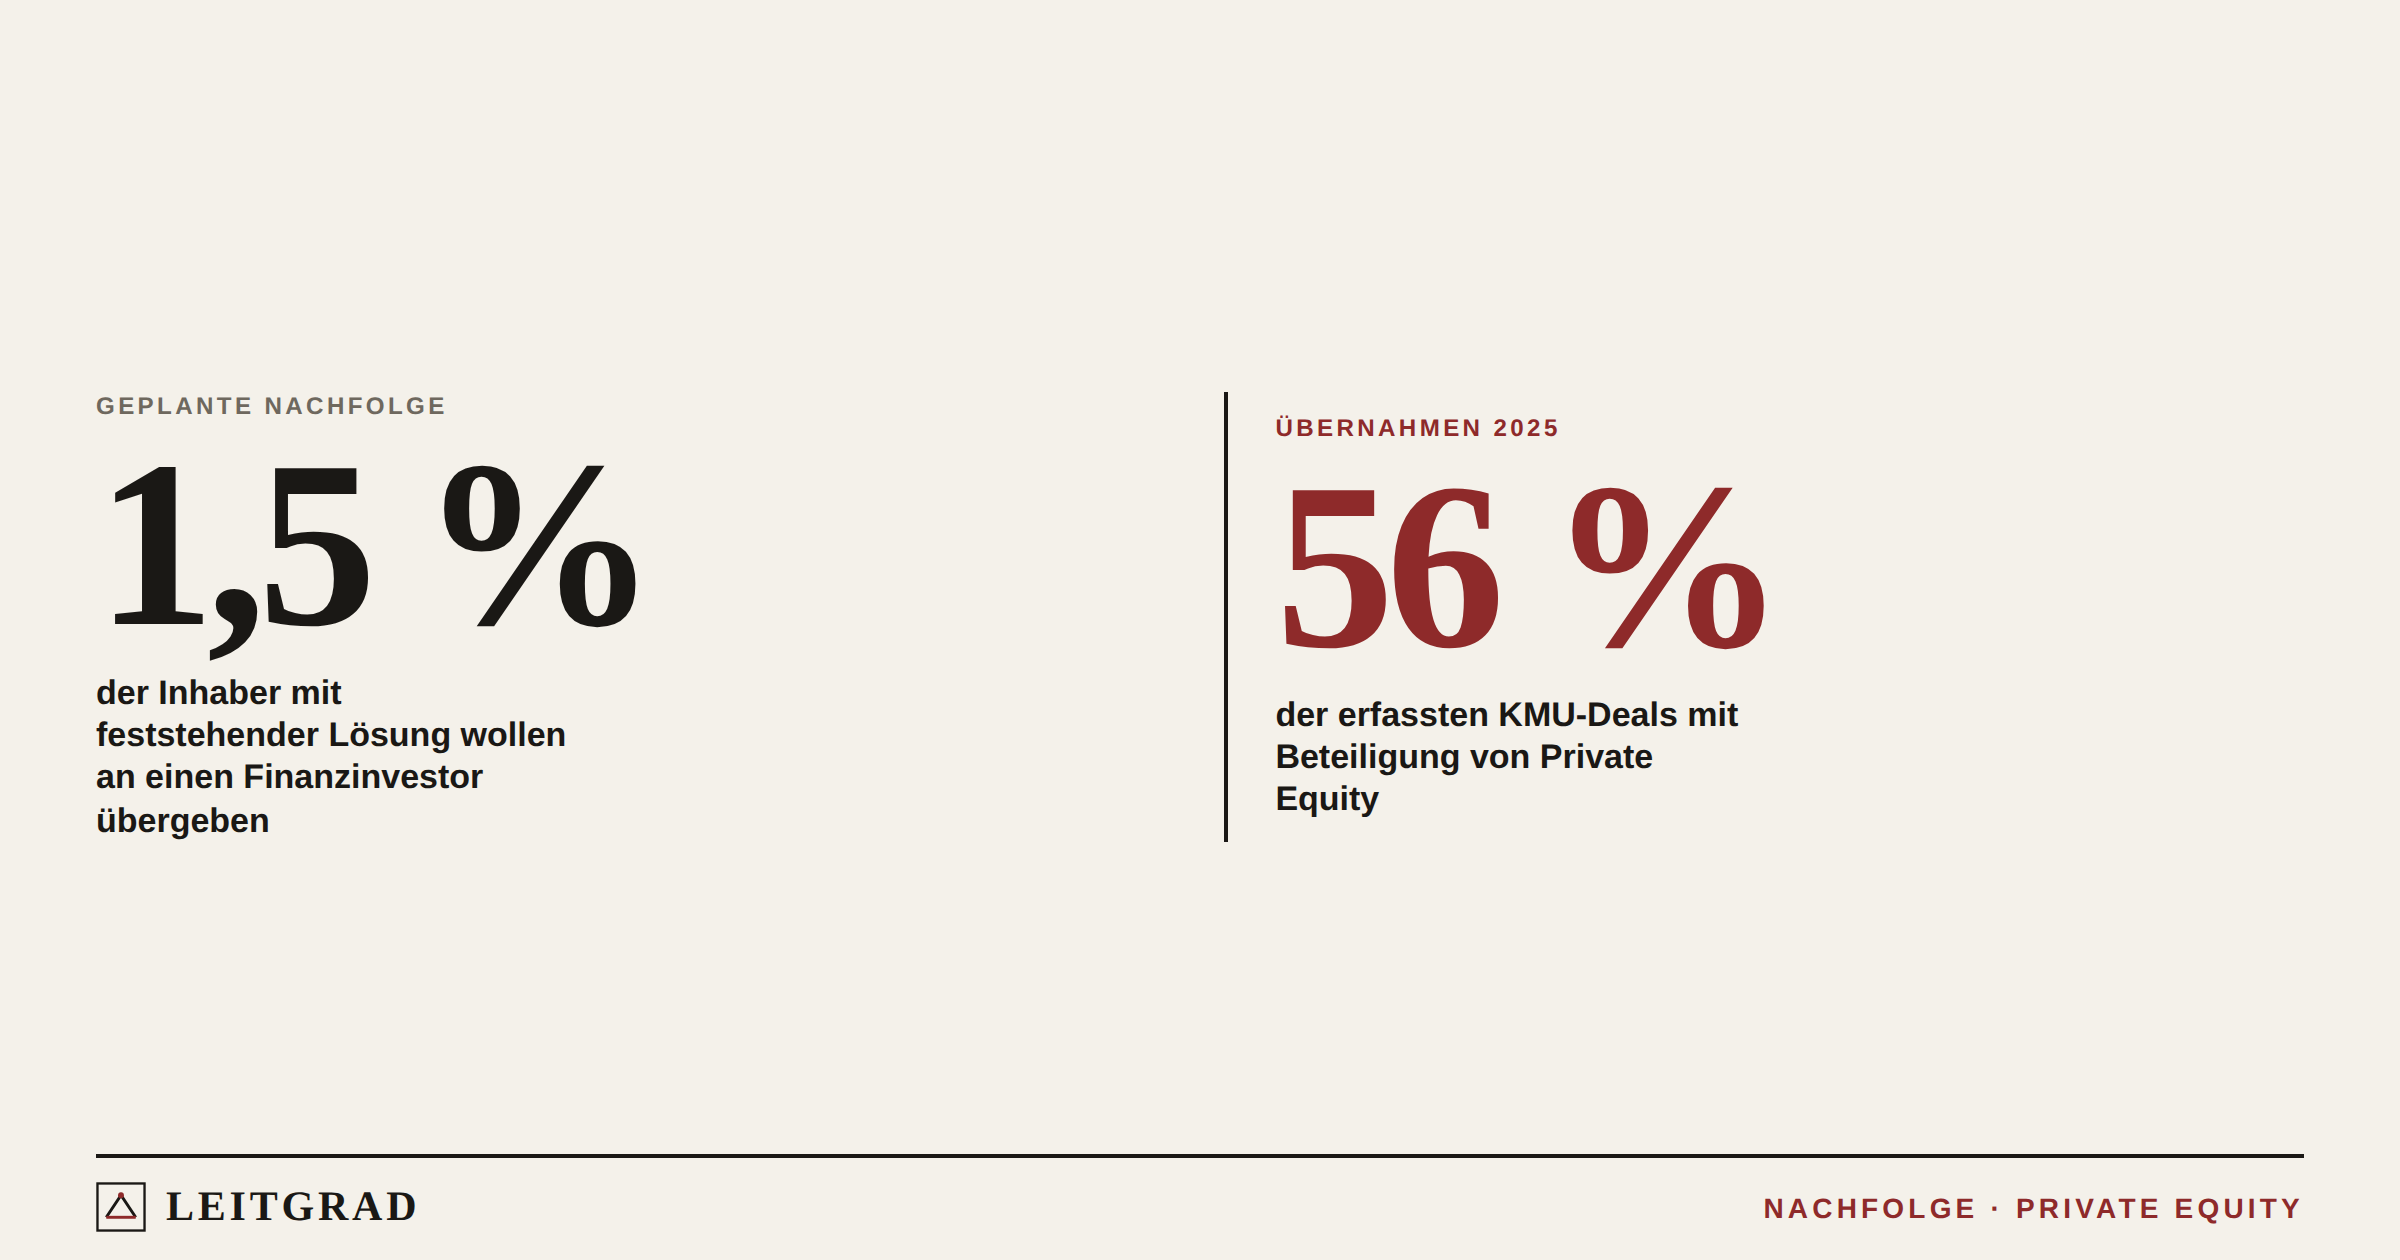
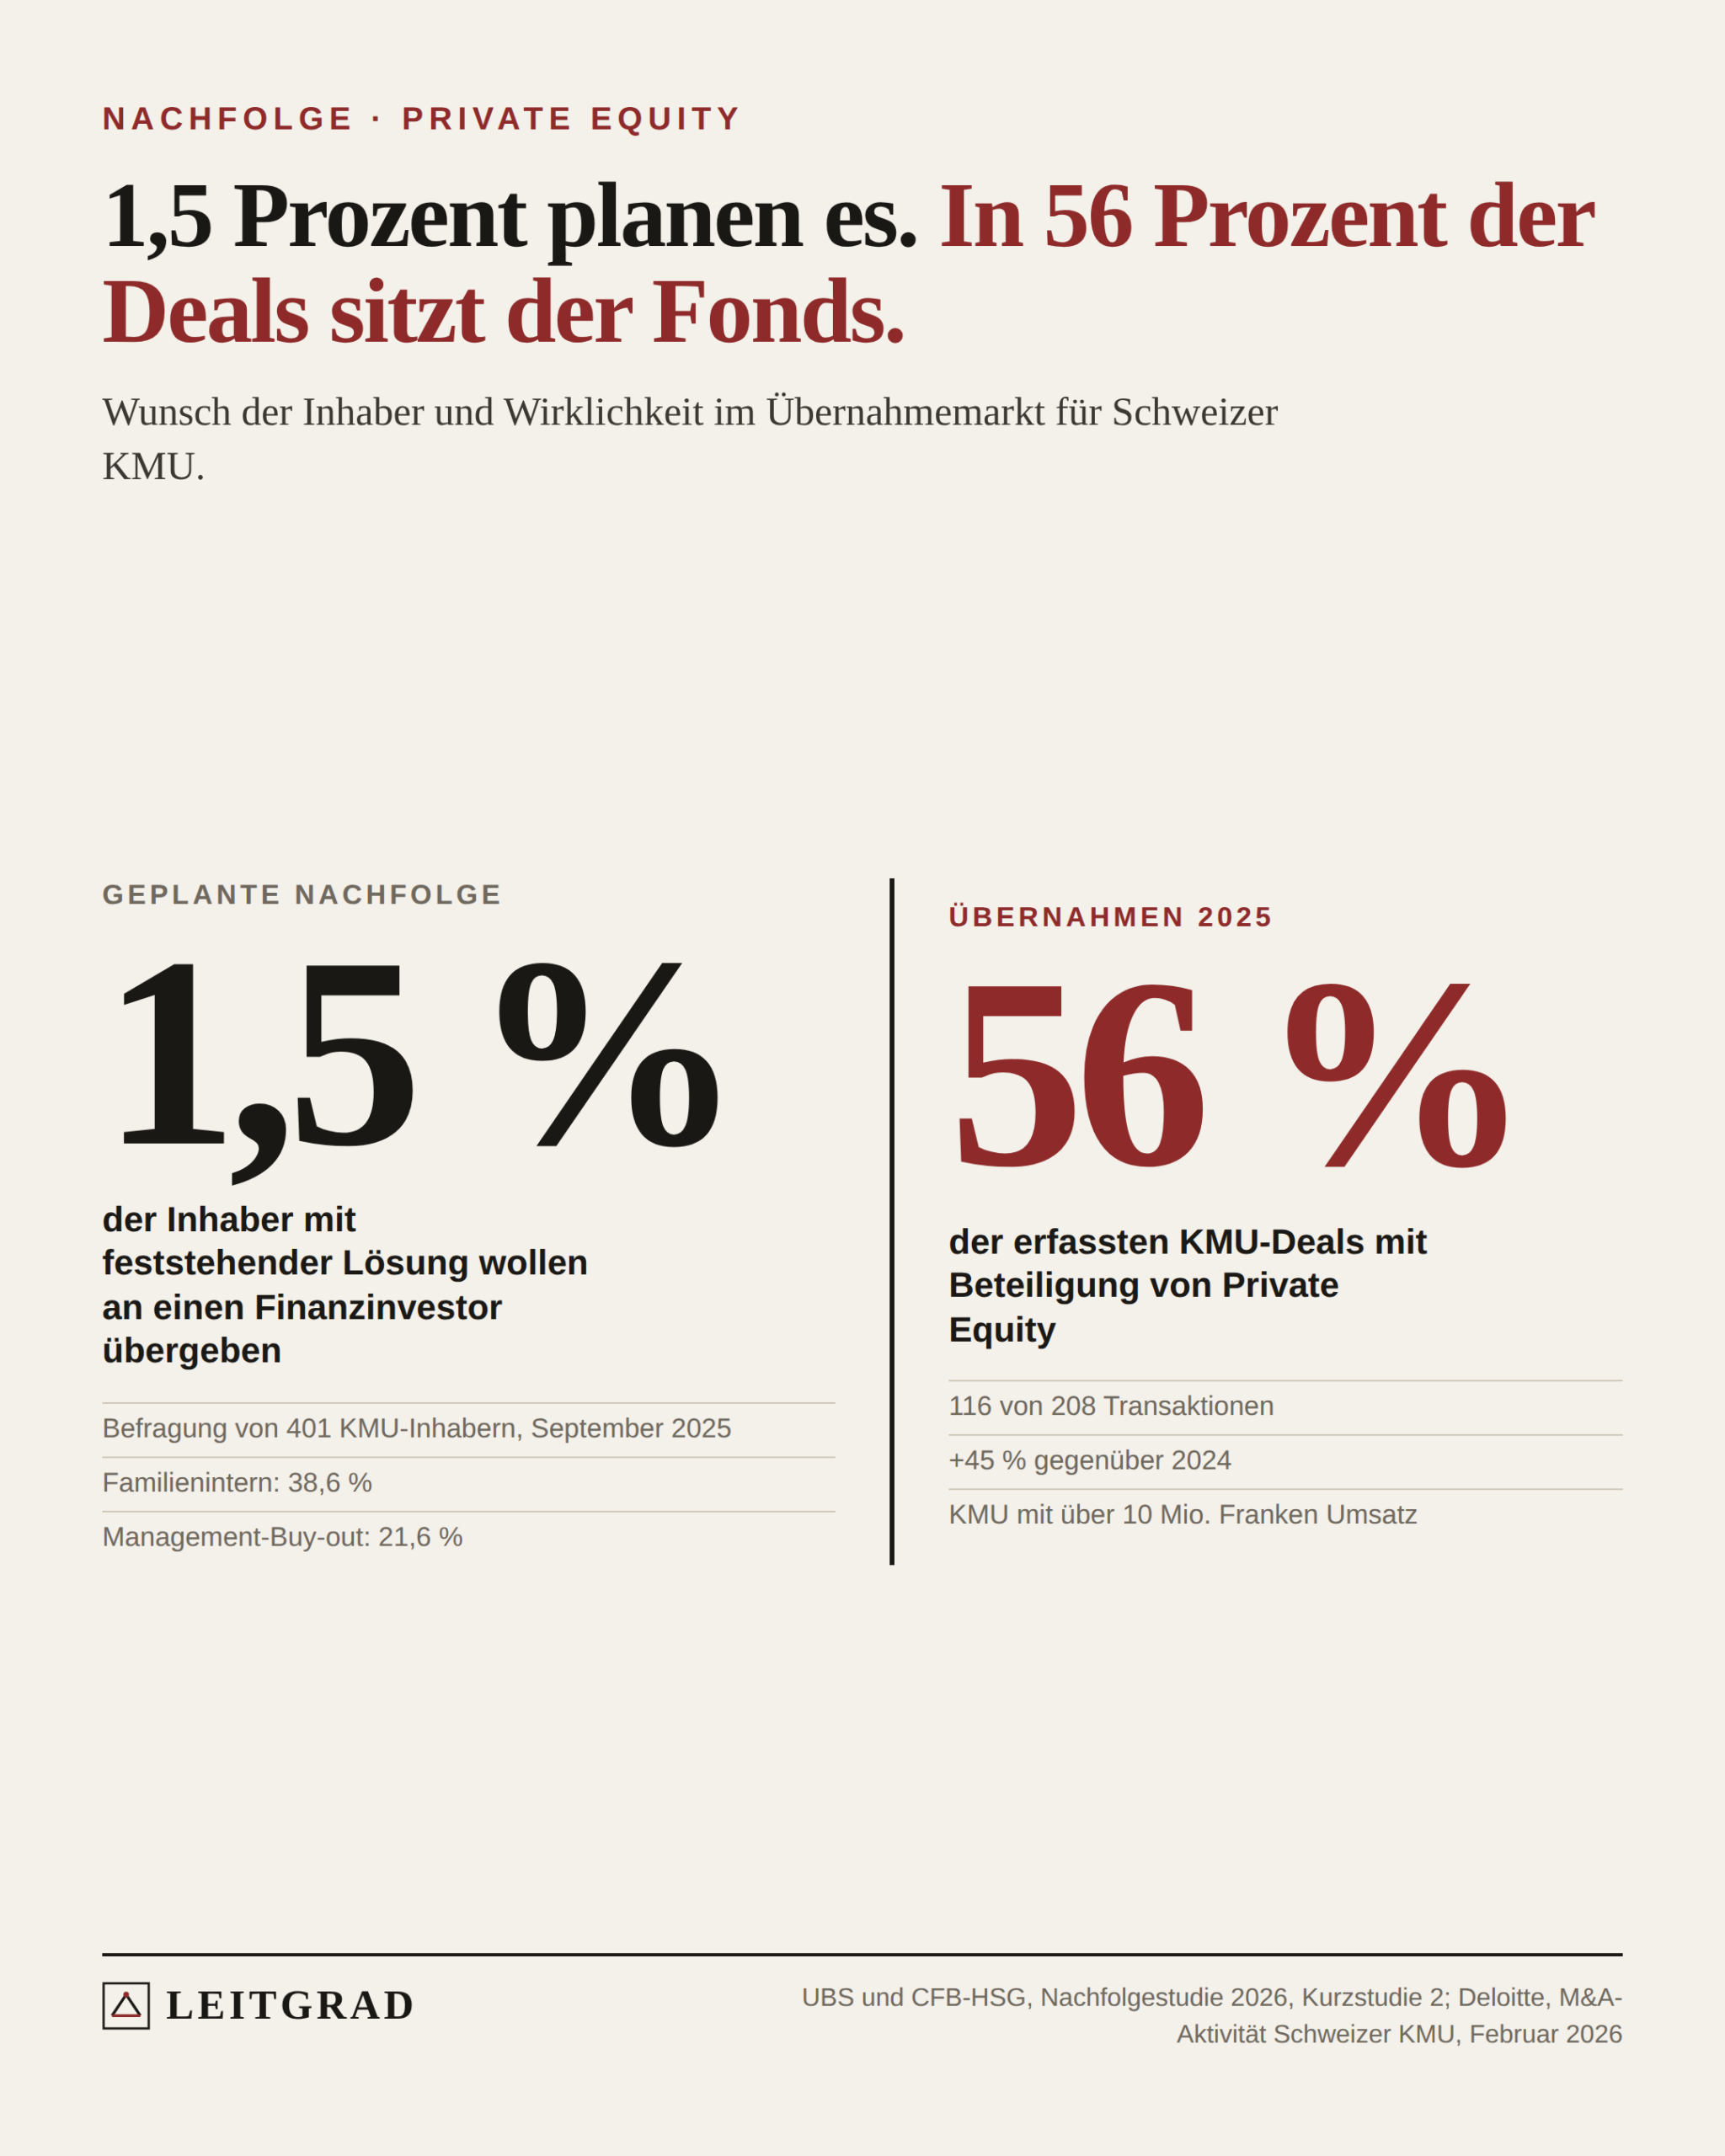
1,5 Prozent planen es. In 56 Prozent der Deals sitzt der Fonds.
Links: Anteil der geplanten Übergaben an einen Finanzinvestor. Rechts: Anteil der erfassten KMU-Transaktionen 2025 mit Beteiligung von Private Equity.
Wie viele Schweizer KMU werden an Finanzinvestoren verkauft?
Im professionellen Übernahmemarkt ist Private Equity inzwischen die Regel. Deloitte erfasste 2025 in der Schweiz 208 Übernahmen von kleinen und mittleren Unternehmen, 16 Prozent mehr als im Vorjahr. In 116 Fällen waren Finanzinvestoren beteiligt, ein Plus von 45 Prozent. Die Zahl der Zukäufe, mit denen bereits übernommene Firmen weitere dazukaufen, stieg um 156 Prozent. Die Hälfte aller Käufer kam aus dem Ausland, ein Rekord.
Man muss die Zahl richtig lesen. Deloitte zählt nicht jede Bäckerei und nicht jede stille Übergabe im Dorf. Erfasst sind Firmen mit mehr als 10 Millionen Franken Umsatz, weniger als 250 Beschäftigten und einem Unternehmenswert zwischen 5 und 500 Millionen Franken. Die 56 Prozent heissen also nicht, dass jedes zweite KMU an einen Fonds geht. Sie heissen: Wo Firmen gross genug sind, dass Nachfolge, Wachstum und Verkauf professionell organisiert werden, redet heute fast immer Finanzkapital mit.
Der Schweizer Widerspruch
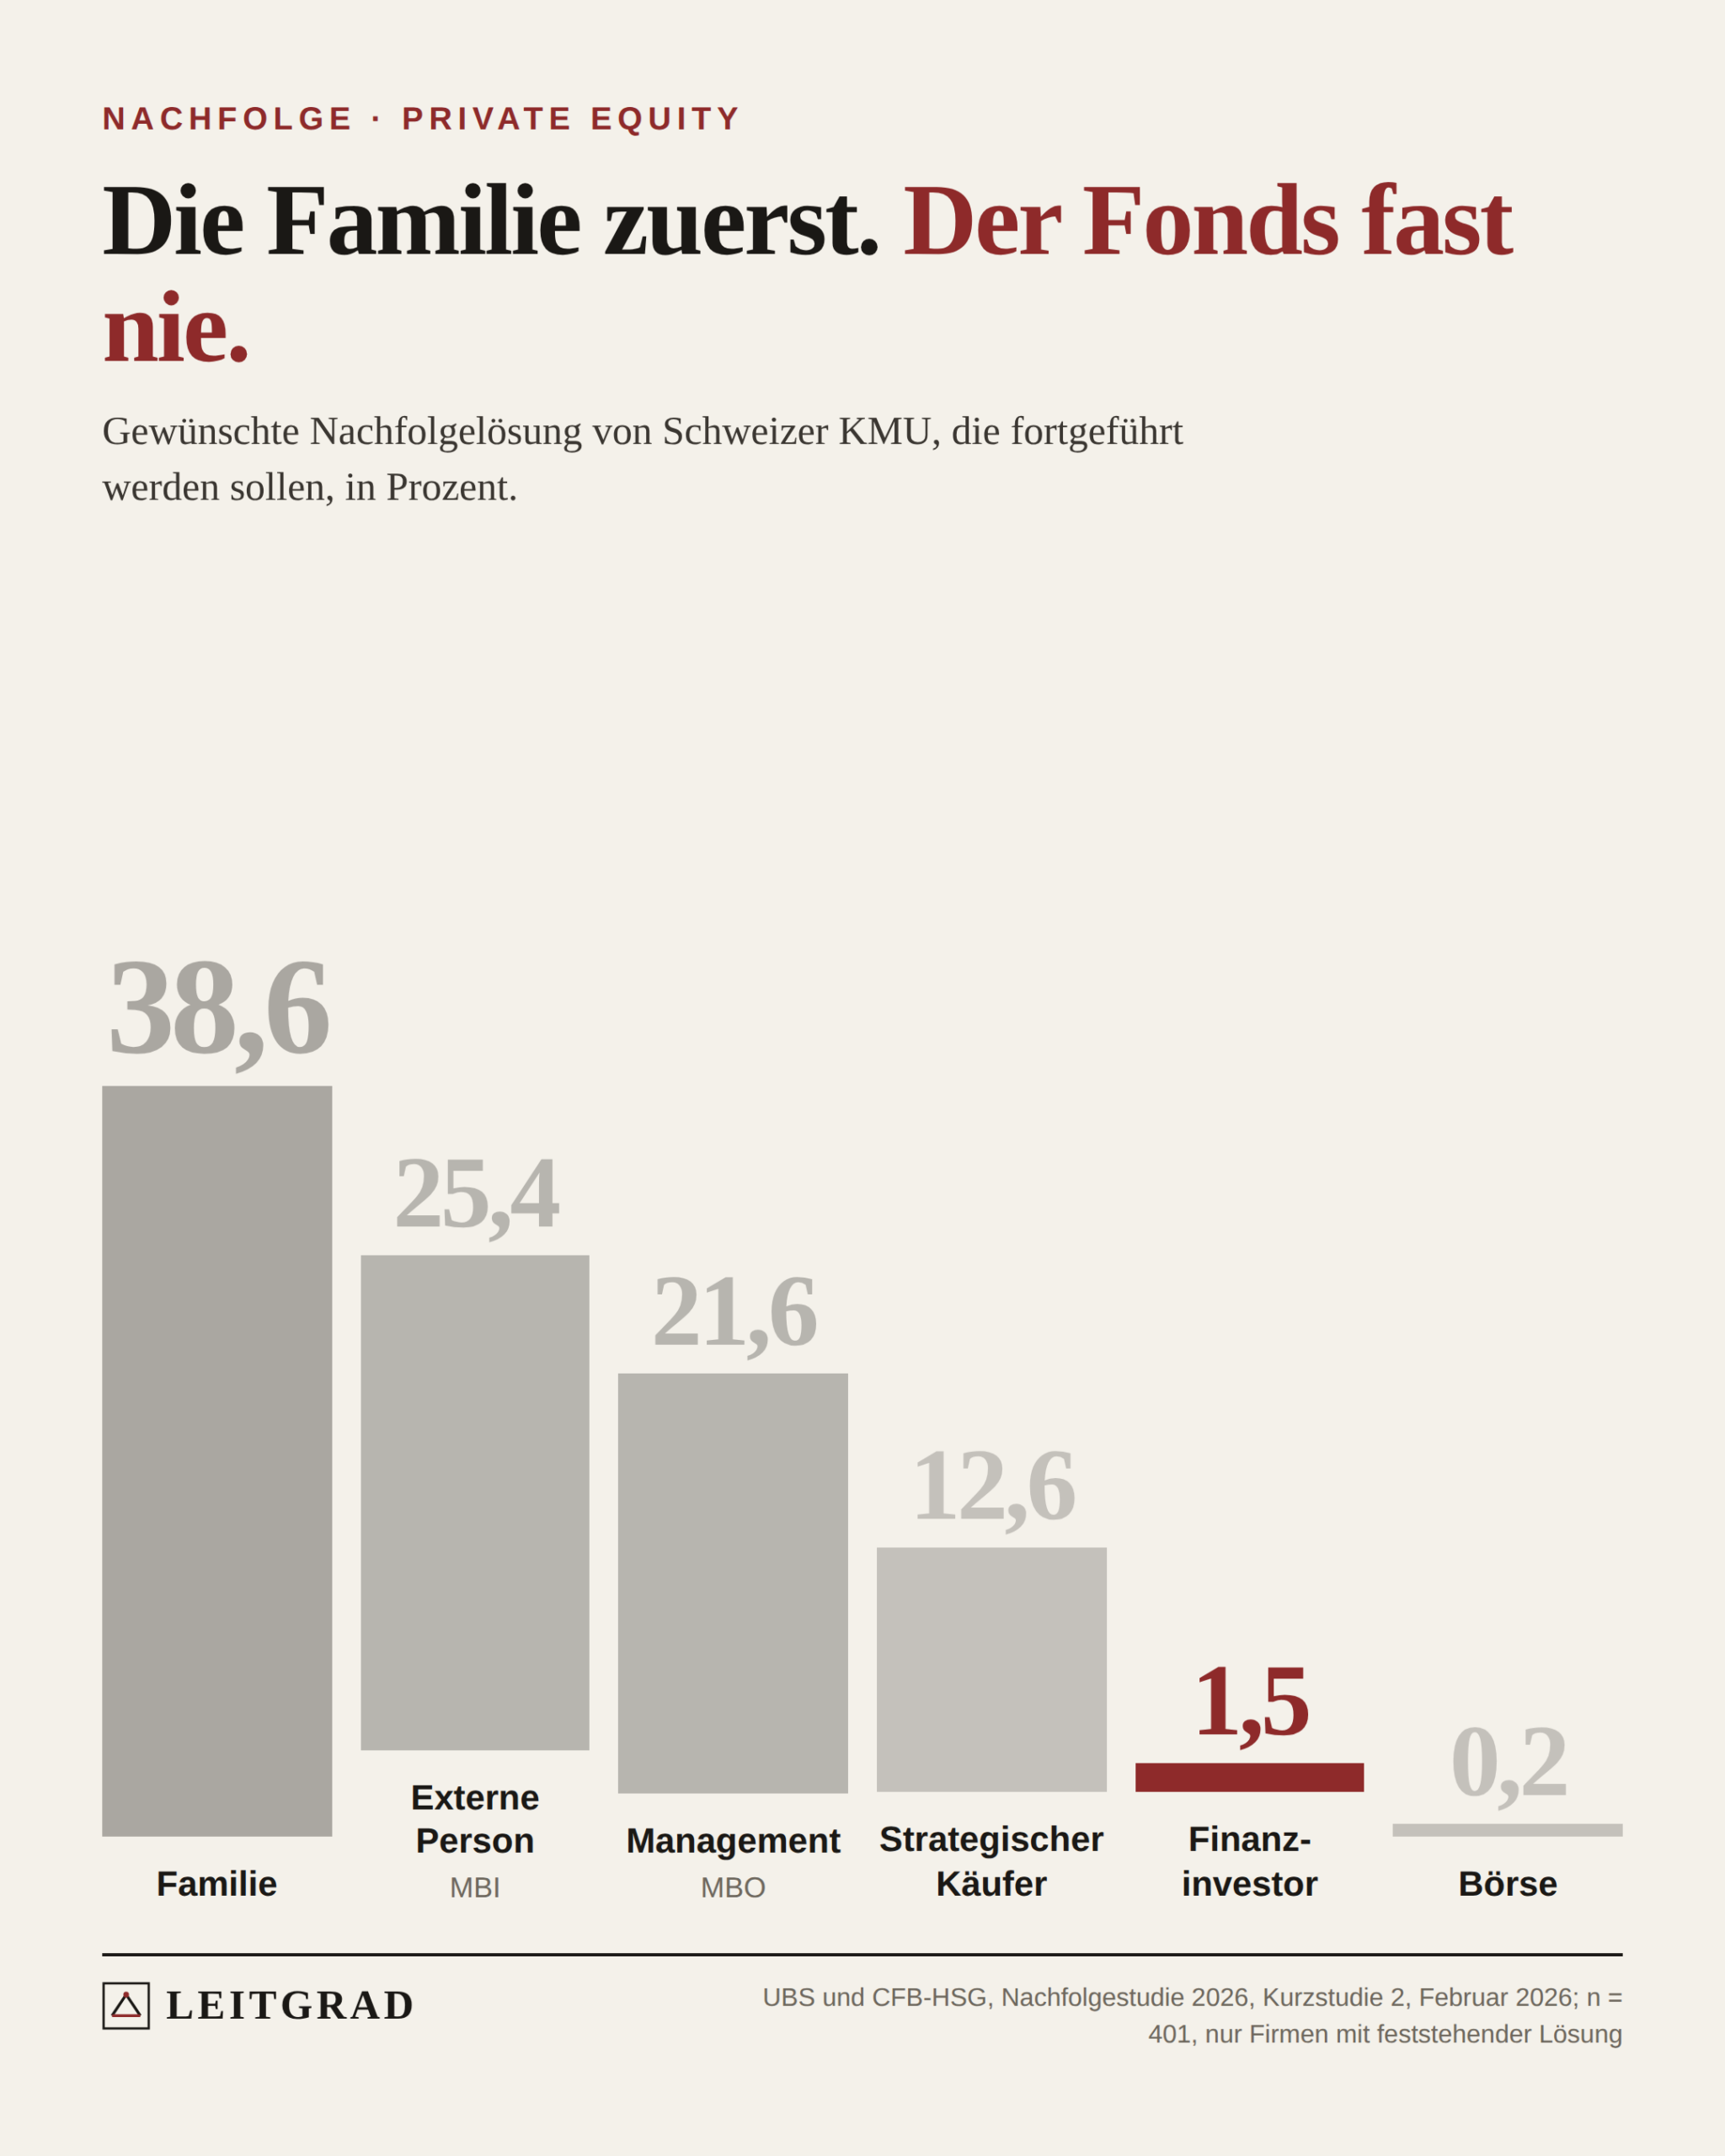
Die Nachfolgestudie 2026 von UBS und dem Center for Family Business der Universität St. Gallen befragte im September 2025 401 KMU-Inhaberinnen und -Inhaber. Wer seine Firma fortführen will und die gewünschte Lösung schon kennt, plant meistens familienintern. Ein Finanzinvestor ist fast nie das Ziel.
Wie passt das zusammen? Unternehmer verkaufen nicht in Kategorien. Sie verkaufen in Situationen. Kaum einer sagt: Ich will Private Equity. Er sagt: Meine Tochter kann führen, aber nicht die Geschwister auszahlen. Der Geschäftsführer will übernehmen, hat aber das Geld nicht. Wir brauchen Kapital für den Zukauf in Deutschland. Ich bin 68 und will nicht noch zehn Jahre allein entscheiden. Irgendwo in diesen Sätzen taucht Kapital auf. Und Kapital hat heute oft die Form eines Fonds, eines Family Office oder einer von Investoren gestützten Firmengruppe.
Schurter: Die Familie gibt die Mehrheit ab
Im Januar 2023 übernahm die Schweizer Beteiligungsgesellschaft Capvis die Mehrheit an der Schurter Holding in Luzern, einem Hersteller von Sicherungen, Steckverbindungen und Eingabesystemen mit damals über 2200 Beschäftigten und rund 330 Millionen Franken Umsatz. Die Familie Schurter blieb laut Mitteilung wichtiger Aktionär, Verwaltungsratspräsident Thomas Schurter blieb im Gremium, CEO Ralph Müller blieb im Amt und beteiligte sich.
So weit das Lehrbuch der modernen Nachfolge. Die Jahre danach sehen anders aus. Müller wechselte Anfang 2024 als Chef zur Ruag MRO. Die Gewerkschaftszeitung «work» schreibt, Capvis habe weniger als ein Jahr nach der Übernahme das Management ausgewechselt. Im März 2026 berichteten «Inside Paradeplatz» und «work» über den Abbau von rund 100 der etwa 300 Stellen in der Zentralschweiz, die Sparte Schurter Solutions mit 280 Angestellten in Mendrisio und Rumänien wurde verkauft. Das beweist nicht, dass Private Equity Arbeitsplätze zerstört. Es zeigt, dass ein Eigentümerwechsel nicht am Tag der Medienmitteilung geprüft wird, sondern in den Jahren danach.
VAT: Von der Nachfolge an die Börse
VAT aus Haag im St. Galler Rheintal, gegründet 1965 von Siegfried Schertler, ist Weltmarktführerin für Vakuumventile, wie sie vor allem die Halbleiterindustrie braucht. Im Dezember 2013 kündigten Capvis und Partners Group an, das Unternehmen gemeinsam zu übernehmen, weniger als sechs Monate nachdem die Familie eine Nachfolgelösung gesucht hatte. Die Gründerfamilie behielt nach Angaben von Capvis einen bedeutenden Anteil. Im April 2016 brachten die Investoren VAT zu 45 Franken pro Aktie an die Schweizer Börse. Der Fall zeigt, dass ein Fonds auch Brücke sein kann, von der Familie zur Börse.
Breitling: Eigentum als Mannschaftssport
2017 kaufte der Finanzinvestor CVC 80 Prozent von Breitling aus der Hand von Théodore Schneider, dessen Familie 20 Prozent behielt. 2021 stieg Partners Group mit einer Minderheit ein, im Dezember 2022 wurde die Zuger Firma grösster Aktionär. CVC, das Management und weitere Co-Investoren blieben beteiligt. Eigentum liegt hier nicht bei einer Familie oder einem Fonds, sondern bei einer Gruppe, in der Kapital, Management und Strategie zusammenkommen sollen. Das hat einen Namen, den Unternehmer selten benutzen: Eigentümerarchitektur.
Welche Alternativen haben Familienunternehmen zu Private Equity?
Mehr, als die Debatte vermuten lässt. Eine Familie kann eine Minderheit verkaufen und die Kontrolle behalten. Sie kann die Mehrheit abgeben und beteiligt bleiben, wie bei Schurter und VAT. Sie kann das Management beteiligen, einen Management-Buy-out finanzieren lassen oder an einen strategischen Käufer verkaufen. Und sie kann mit einem Schweizer Family Office verhandeln statt mit einem internationalen Fonds.
Dieses Kapital ist gross. Die Universität St. Gallen schätzt das Vermögen der Schweizer Single Family Offices für 2025 auf rund 785 Milliarden Franken, nach etwa 600 Milliarden zwei Jahre zuvor. 21 Prozent davon stecken in Private Equity, rund die Hälfte ist weiterhin in den Familienunternehmen gebunden, aus denen die Vermögen stammen. Laut PwC stellten Schweizer Family Offices 2024 rund 18 Prozent des Deal-Werts im lokalen Private-Equity-Markt und 28 Prozent des Kapitals, das Schweizer Start-ups aufnahmen. Die Alternative zum Fonds heisst also nicht nur Familie gegen Welt. Sie kann heissen: Unternehmerfamilie trifft Unternehmerfamilie.
Nicht jedes Geld ist gleich
Private Equity ist keine einheitliche Kategorie. Es gibt Fonds, die nach fünf Jahren verkaufen müssen, und Investoren mit langem Atem. Es gibt Industriespezialisten und Generalisten, Wachstumsfinanzierer und Kostensanierer. Das Geld sieht auf dem Konto gleich aus. Seine Bedingungen sind es nicht.
| Frage | Gutes Kapital | Gefährliches Kapital |
|---|---|---|
| Zeithorizont | passt zur Branche und zu den Investitionen | Verkaufsdruck, bevor Wert entsteht |
| Schulden | tragbar auch im schlechten Jahr | zu viel Fremdkapital, keine Luft in der Krise |
| Management | beteiligt, mit klaren Kompetenzen | ausgewechselt nach Quartalszahlen |
| Investitionen | Technik, Produkt, Ausbildung | Sparen an der Substanz |
| Standort | klarer Plan für Wissen und Kunden | Standort nur als Kostenblock |
Eine Familie, die nur über den Preis verhandelt, kann sehr teuer verkaufen. Eine Familie, die über Zeit, Schulden, Investitionen, Standort und Rechte der Minderheit verhandelt, verkauft vielleicht nicht zum höchsten Preis. Aber sie kann die bessere Zukunft kaufen.
Fünf Fragen vor dem Deal
Was soll die Transaktion lösen? «Wachstum» reicht nicht. Einen Zukauf finanzieren, Erben entflechten, das Management beteiligen, schrittweise zurücktreten? Wer das Problem nicht genau benennt, verhandelt die Lösung schlecht.
Welche Eigentümerordnung wollen wir danach? Wer sitzt im Verwaltungsrat, wer bestimmt den Chef, wer darf weiterverkaufen, welche Rechte hat die Familie als Minderheit? Der Aktionärbindungsvertrag ist kein Anhang zum Deal. Er ist der Deal.
Wie viel Schulden verträgt die Firma wirklich? Nicht, wie viel die Bank finanziert, sondern wie viel die Firma überlebt, wenn die Wirklichkeit schlechter wird als das Excel-Modell.
Was darf sich nicht ändern? Hauptsitz, Lehrstellen, Forschung, Marke, Qualität. Nicht alles lässt sich garantieren. Aber wer vor dem Deal keine roten Linien hat, findet sie meist erst danach.
Wer ist nach der Unterschrift verantwortlich? Bleibt der Chef, wird ein Nachfolger aufgebaut, hat das Management echte Anteile oder nur einen Bonusplan? Eine Firma wird nicht durch die Transaktion stabil, sondern durch die Zeit danach.
Häufige Fragen
Warum holen Schweizer Familienunternehmen Finanzinvestoren an Bord? Vor allem für die Nachfolge, für Zukäufe und Wachstum im Ausland, um Erben auszuzahlen und um die Firma professioneller aufzustellen. 2025 waren Finanzinvestoren laut Deloitte an 116 von 208 erfassten Schweizer KMU-Übernahmen beteiligt.
Bedeutet Private Equity das Ende des Familienunternehmens? Nicht zwingend. Familien bleiben oft beteiligt und im Verwaltungsrat, wie bei Schurter, VAT und Breitling. Wie gut das geht, entscheidet sich an den Verträgen und in den Jahren nach dem Verkauf.
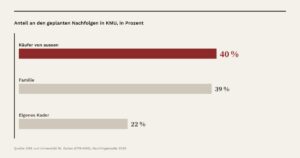
Wie viele Inhaber planen einen Verkauf an Private Equity? In der Nachfolgestudie 2026 von UBS und HSG nennen 1,5 Prozent der Inhaber mit geplanter Lösung einen Finanzinvestor. 38,6 Prozent planen familienintern, 25,4 Prozent einen Verkauf an eine externe Person, 21,6 Prozent ein Management-Buy-out.
Gibt es Schweizer Alternativen zu internationalen Fonds? Ja, etwa Schweizer Family Offices. Sie verwalten laut Universität St. Gallen rund 785 Milliarden Franken, 21 Prozent davon in Private Equity.
Eigentum ist Verantwortung
«Heuschrecke» war ein gutes Schlagwort, konkret genug für Wut und ungenau genug, um nicht unterscheiden zu müssen. Es erspart die unbequemen Fragen: warum manche Familien keine Nachfolge finden, wie ein Management-Buy-out finanziert werden soll, warum manche Eigentümer lieber zu spät als gut vorbereitet verkaufen. Die Schweiz muss ihre Familienfirmen nicht vor jedem Investor schützen. Sie muss sie befähigen, mit Investoren auf Augenhöhe zu verhandeln. Ein Familienunternehmen ist nicht stark, wenn es nie etwas abgibt. Es ist stark, wenn es weiss, was es abgeben kann und was nie.
Methode
Die Transaktionszahlen beziehen sich auf die Abgrenzung von Deloitte (Umsatz über 10 Millionen Franken, unter 250 Beschäftigte, Unternehmenswert 5 bis 500 Millionen) und lassen sich nicht auf alle KMU übertragen. Die Prozentwerte der Nachfolgestudie gelten nur für Firmen, die fortgeführt werden sollen und deren gewünschte Lösung schon feststeht. Die beiden Zahlen der Hauptgrafik messen Verschiedenes, Wunsch und Markt, und sind deshalb nebeneinander, nicht gegeneinander gezeichnet.
Was im Themenvorschlag anders stand: Capvis und Partners Group übernahmen VAT nicht 2018, sondern kündigten den Kauf im Dezember 2013 an; 2016 folgte der Börsengang. Ralph Müller führt Schurter nicht mehr, er wechselte 2024 zur Ruag MRO. Die 1,5 Prozent beziehen sich nicht auf alle befragten Inhaber, sondern auf jene mit feststehender Lösung. Die 18 Prozent von PwC messen den Deal-Wert, nicht die Zahl der Deals. Die Family-Office-Studie der HSG erschien im August 2026 mit Daten für 2025.
Quellen
- Deloitte, «M&A-Aktivität von Schweizer KMU 2026», Medienmitteilung, 11. Februar 2026; KMU-Portal des Bundes, 4. März 2026 deloitte.com · kmu.admin.ch
- UBS und Center for Family Business der Universität St. Gallen, Nachfolgestudie 2026, Kurzstudie 2, Februar 2026 cfb.unisg.ch (PDF)
- Capvis, «Familie Schurter gibt Mehrheit der Schurter-Gruppe in neue Hände», 9. Januar 2023; Ruag zum Wechsel von Ralph Müller, 14. Februar 2024 finanznachrichten.de · ruag.ch
- Inside Paradeplatz zu Schurter, 4. März 2026; work zu Schurter, 19. März 2026 insideparadeplatz.ch · workzeitung.ch
- Capvis, «VAT Holding AG to be acquired by Capvis and Partners Group», Dezember 2013; VAT Group, Festlegung des Angebotspreises, April 2016 capvis.com · vatgroup.com
- CVC zu Breitling, 28. April 2017; Partners Group, «Partners Group to increase its stake in … Breitling», 23. Dezember 2022 cvc.com · partnersgroup.com
- Universität St. Gallen, «The Swiss Single Family Office Landscape», August 2026 unisg.ch
- PwC, Global Family Office Deals Study 2025 pwc.ch (PDF)
Früher zum Thema: Buffett, Berkshire und die Schweizer Nachfolge · Fractional COO: Führung auf Zeit für KMU
Mehr zu diesen Themen
- 3. Oktober 2026Vontobel, Cembra, Burckhardt: Zürich verliert im Wochentakt
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren
Teilen
Weiterlesen
Das Morgen-Briefing
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren