Der Sitz der UBS am Paradeplatz in Zürich. Foto: Ank Kumar / Wikimedia Commons, CC BY-SA 4.0, zugeschnitten
Was, wenn die UBS geht? Die Rechnung für die Schweiz und ihre KMU
Der Ständerat verlangt mehr Eigenkapital, die UBS denkt laut über einen Wegzug nach. Was ginge, was bliebe und was Inhaber und Chefs jetzt tun sollten.
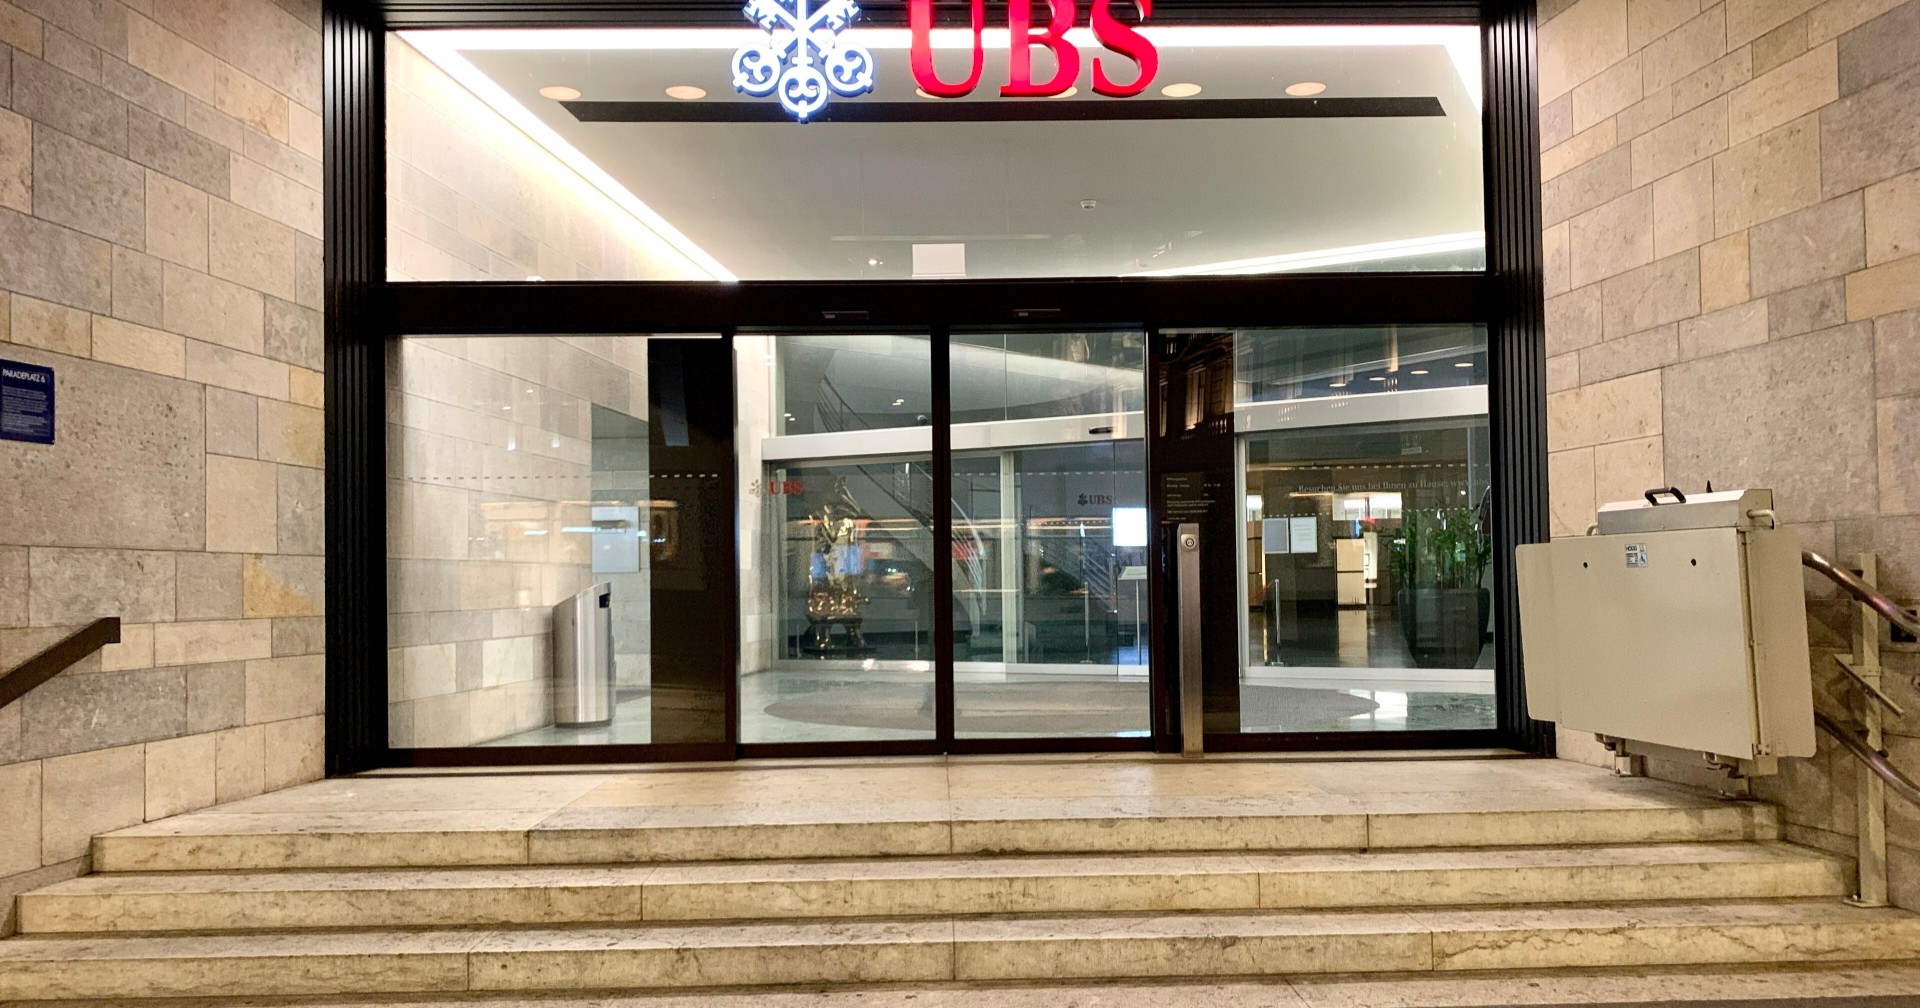
Der Sitz der UBS am Paradeplatz in Zürich. Foto: Ank Kumar / Wikimedia Commons, CC BY-SA 4.0, zugeschnitten
Kurz gesagt: Ein Wegzug der UBS würde den Konzernsitz ins Ausland verlegen, nicht das Schweizer Geschäft. Konten, Kredite und Hypotheken blieben bei der UBS Switzerland AG, einer eigenen Schweizer Tochter unter Aufsicht der Finma. Verlieren würde die Schweiz Kopfstellen, Steuern und Einfluss. Gewinnen würde sie Sicherheit: Für eine Bank, deren Bilanz grösser ist als die ganze Schweizer Wirtschaftsleistung, müsste sie nicht mehr geradestehen. Für KMU zählt vor allem eine Zahl. Im Firmenkundengeschäft hält die UBS nach der Übernahme der Credit Suisse fast 40 Prozent. Wer nur eine Bank hat und diese Bank die UBS ist, sollte jetzt eine zweite aufbauen.
Colm Kelleher wählte seine Worte mit Bedacht. «Unser oberstes Ziel ist ein Schweizer Kompromiss, der es uns ermöglicht, in der Schweiz zu bleiben», sagte der Präsident der UBS Mitte September in St. Gallen. Dann kam der Satz, auf den es ankam. Werde die Bank nicht mehr wettbewerbsfähig, müsse sie sich «darüber Gedanken machen», zitiert ihn Onvista.
Fünf Tage später entschied der Ständerat. Die UBS soll ihre ausländischen Töchter zu 90 Prozent mit hartem Eigenkapital unterlegen. Heute sind es 45 Prozent. Der Bundesrat wollte 100 Prozent, die vorberatende Kommission nur 50, berichtet AWP. Am Tag danach meldete das US-Portal Semafor, die UBS prüfe erneut eine Fusion, um die Schweiz zu verlassen (Newsquawk). Einen Partner nannte niemand.
Die Frage ist damit nicht mehr nur theoretisch. Was wäre, wenn die UBS ginge?
Worum es im Streit um das Eigenkapital geht
Die Credit Suisse brach im März 2023 zusammen. Die UBS übernahm sie auf Drängen des Bundes. Seither hat die Schweiz nur noch eine Grossbank, und die ist grösser als je zuvor. Ihre Bilanz betrug Ende Juni 1707 Milliarden Dollar (UBS). Die gesamte Schweizer Wirtschaftsleistung betrug 2024 rund 854 Milliarden Franken (BFS via Moneycab).
Der Bundesrat will verhindern, dass die Steuerzahler je wieder einspringen. Finanzministerin Karin Keller-Sutter sagt es so: Die Bevölkerung sei nicht mehr bereit, für Risiken zu haften, welche die UBS im Ausland eingehe (Watson). Die UBS rechnete mit rund 20 Milliarden Dollar zusätzlichem Kapital, falls das Parlament dem Bundesrat folgt (Tippinpoint). Dieses Geld fehlt für Dividenden, Aktienrückkäufe und Wachstum.
Wie ernst die Bank das Thema behandelt, zeigt ein Brief aus Washington. Im Dezember 2025 fragte die US-Senatorin Elizabeth Warren den UBS-Präsidenten schriftlich, ob er mit Finanzminister Scott Bessent über einen Umzug in die USA gesprochen habe. Dort wäre die UBS die sechstgrösste Bank des Landes (US-Senat).
Wie ein Wegzug der UBS ablaufen würde
Ein Wegzug hiesse nicht, dass die Filiale am Paradeplatz schliesst. Die UBS ist als Konzern mit Töchtern gebaut. Das Schweizer Geschäft mit Privat- und Firmenkunden steckt in der UBS Switzerland AG (UBS). Diese Tochter bliebe hier. Ihre Funktionen für Zahlungsverkehr, Einlagen und Kredite gelten als systemrelevant und müssen im Krisenfall weiterlaufen, so will es das Too-big-to-fail-Konzept der Finma.
Gehen würde die Spitze: Verwaltungsrat, Geschäftsleitung, die Steuerung von Kapital und Risiko. Die Aufsicht über den Konzern ginge an eine ausländische Behörde. Der Weg dahin führte wohl über eine Fusion, bei der eine ausländische Gesellschaft die Holding übernimmt oder die UBS eine Bank im Zielland schluckt. Genau diese Variante soll die Bank laut Semafor prüfen.
Einfach wäre das nicht. Keller-Sutter nennt einen Wegzug «viel teurer und rechtlich sehr komplex» (Frontaliere Ticino). Die Bank verlöre ihr stärkstes Verkaufsargument in der Vermögensverwaltung: die Schweiz selbst. Die Bankenexperten Simon Amrein und Peter V. Kunz halten den Umzug deshalb für unrealistisch, Kunz spricht von einem «politischen Schreckszenario» (20 Minuten).
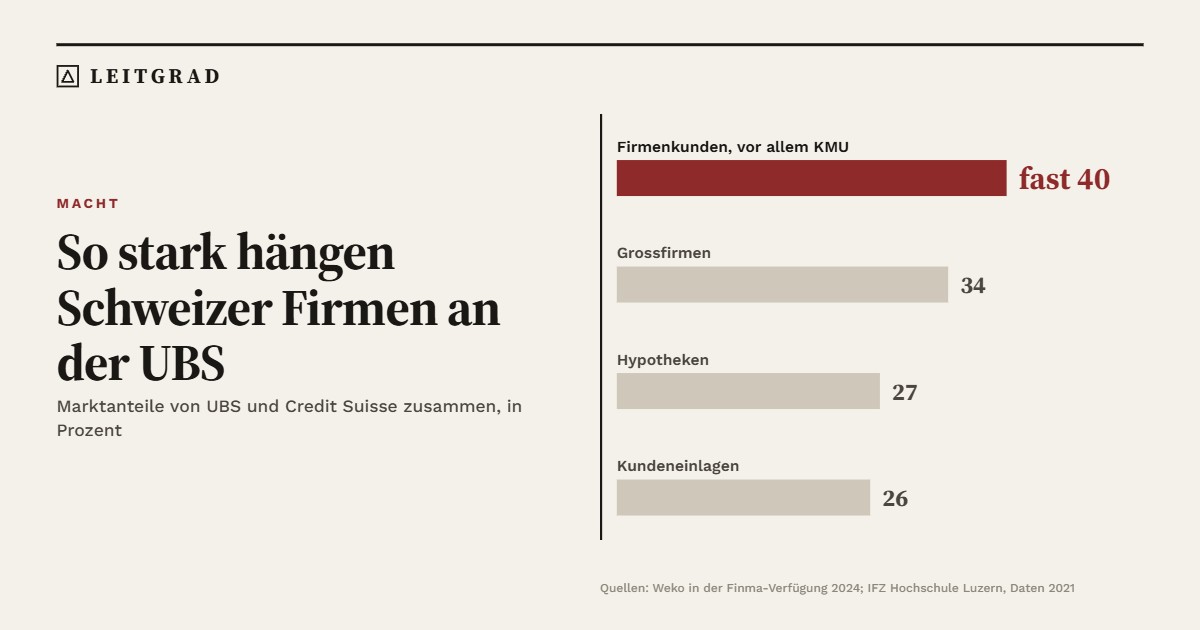
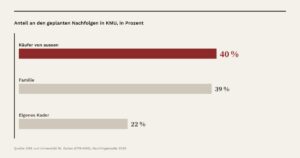
Die Grafik zeigt, wie stark die Schweizer Wirtschaft an dieser einen Bank hängt. Bei der Übernahme prüfte die Wettbewerbskommission das Firmenkundengeschäft. Im allgemeinen Geschäft mit Unternehmen, vor allem KMU, kamen UBS und Credit Suisse zusammen auf fast 40 Prozent. Bei Grossfirmen waren es 34 Prozent, in einzelnen Feldern wie der Exportfinanzierung lag der Anteil noch deutlich höher (Finma, Verfügung 2024).
Bei Hypotheken und Einlagen hielten beide Banken zusammen gut ein Viertel des Markts, so die Hochschule Luzern mit Daten von 2021 (IFZ). Die Finma sah den Wettbewerb nicht beseitigt und liess die Fusion zu.
Wer so viel Markt hält, setzt die Preise. Das spürten KMU 2024. In einem halben Jahr hob die UBS die Risikozuschläge auf KMU-Krediten im Schnitt von 1,55 auf 2,2 Prozent (Watson). Konzernchef Sergio Ermotti sagte dazu, die Bank sei nicht da, um Geschäfte zu subventionieren.
Was würde ein Wegzug der UBS für die Schweiz bedeuten?
Zuerst Arbeitsplätze. Rund ein Drittel der 105 236 Angestellten arbeitet in der Schweiz, also gegen 35 000 Menschen (UBS). Die meisten arbeiten im Schweizer Geschäft und blieben. Gefährdet wären die Konzernfunktionen in Zürich: Führung, Risiko, Recht, Teile der Informatik. Wie viele Stellen das sind, legt die UBS nicht offen.
Dann Steuern und Einfluss. Wie viel Bund, Kanton und Stadt Zürich verlören, weiss die Öffentlichkeit nicht. Sicher ist: Die Schweiz hätte keine global tätige Grossbank mehr. Fachleute sehen einen grossen Imageschaden für den Finanzplatz Zürich, berichtet Nau.
Und schliesslich das Risiko, und hier liegt das Paradox. Die neuen Regeln sollen die Schweiz vor einer Rettung der UBS schützen. Ein Wegzug täte genau das, nur radikaler. Die Schweiz haftete dann nur noch für das Schweizer Geschäft, nicht mehr für eine Weltbank. Der Preis wäre der Hauptsitz.
Was würde ein Wegzug der UBS für KMU bedeuten?
Kurzfristig wenig. Konto, Kredit und Hypothek liefen bei der UBS Switzerland AG weiter. Einlagen sind wie bei jeder Schweizer Bank bis 100 000 Franken pro Kunde geschützt (Esisuisse).
Längerfristig ändert sich, wo entschieden wird. Über Risikoappetit, Preise und Produkte bestimmte eine Konzernspitze in New York oder London. Ein Kredit für einen Maschinenbauer im Thurgau stünde dort im Wettbewerb mit dem Geschäft an der Wall Street. Leiden würden auch die Zulieferer in Zürich: Informatikfirmen, Beratungen, Kanzleien, Gastronomie rund um den Paradeplatz.
Es gibt auch eine Gegenbewegung. Raiffeisen, Kantonal- und Regionalbanken werben der UBS seit der Fusion gezielt Firmenkunden ab (NZZ). Ein Wegzug würde diesen Wettbewerb beschleunigen. Teurer werden Kredite aber ohnehin. Marcel Rohner, Präsident der Bankiervereinigung, erwartet wegen der neuen Kapitalregeln eine «langsame Verteuerung und Verknappung» (SRF). Das gilt, ob die UBS bleibt oder geht. Der starke Franken verschärft die Lage für Exporteure zusätzlich, wie unsere Analyse zur Zinslücke zeigt.
Was sollten Inhaber und Chefs jetzt tun?
Niemand muss heute die Bank wechseln. Aber wer abhängig ist, verhandelt schlecht. Fünf Schritte helfen:
- Eine zweite Bankbeziehung aufbauen. Wer erst in der Krise eine neue Bank sucht, bekommt schlechtere Bedingungen.
- Kreditverträge lesen. Laufzeit, Kündigungsrecht der Bank und Klauseln zur Zinsanpassung entscheiden, wie schnell sich Konditionen ändern können.
- Zahlungsverkehr doppelt absichern. Löhne und Lieferanten sollten sich notfalls auch über eine zweite Bank bezahlen lassen.
- Grosse Guthaben verteilen. Der Einlagenschutz gilt nur bis 100 000 Franken pro Kunde und Bank.
- Die Nachfolge früh finanzieren. Wer seine Firma übergeben oder eine kaufen will, sollte die Finanzierung mit mehreren Banken prüfen. Wege und Zahlen dazu stehen im Dossier Unternehmensnachfolge.
Wie wahrscheinlich ist ein Wegzug der UBS?
Eher gering. Die UBS selbst sagt, ihr Ziel sei ein Schweizer Kompromiss. Einen Mittelweg mit 50 Prozent hartem Eigenkapital und 50 Prozent AT1-Anleihen nannte Kelleher «eine akzeptable Lösung» (Börse Global). Nun ist der Nationalrat am Zug. Peter V. Kunz erwartet dort eine bankenfreundlichere Linie und am Ende einen Kompromiss zwischen den Kammern.
Die Drohung mit dem Wegzug ist ein Mittel in dieser Verhandlung. Wirken kann sie nur, solange sie glaubhaft bleibt. Für Unternehmer heisst das: Die Wahrscheinlichkeit ist klein, die Folgen wären gross. Genau für solche Fälle baut man vor, ohne in Panik zu geraten. Wie Schweizer Firmen mit politischen Risiken im Ausland umgehen, verfolgt Leitgrad im Dossier Geopolitik.
Häufige Fragen
Will die UBS die Schweiz verlassen?
Die UBS sagt, ihr Ziel sei ein Kompromiss, der ihr erlaube, in der Schweiz zu bleiben. Präsident Colm Kelleher schliesst einen Wegzug aber nicht aus, falls die Bank wegen strengerer Kapitalregeln nicht mehr wettbewerbsfähig wäre.
Was hat der Ständerat zur UBS beschlossen?
Am 23. September 2026 verlangte der Ständerat, dass systemrelevante Banken ihre ausländischen Töchter zu 90 Prozent mit hartem Eigenkapital unterlegen. Heute sind es 45 Prozent, der Bundesrat wollte 100 Prozent. Nun entscheidet der Nationalrat.
Was passiert mit meinem UBS-Konto, wenn die UBS wegzieht?
Kurzfristig nichts. Das Schweizer Geschäft liegt bei der UBS Switzerland AG, einer Schweizer Tochter unter Aufsicht der Finma. Einlagen sind bis 100 000 Franken pro Kunde und Bank geschützt.
Wie wichtig ist die UBS für Schweizer KMU?
Sehr wichtig. Nach der Übernahme der Credit Suisse kam die UBS im allgemeinen Firmenkundengeschäft laut Wettbewerbskommission auf fast 40 Prozent Marktanteil. Sie ist damit die grösste Kreditgeberin für Schweizer Unternehmen.
Wie gross ist die UBS im Vergleich zur Schweiz?
Die Bilanz der UBS betrug Ende Juni 2026 rund 1707 Milliarden Dollar. Das ist mehr als die gesamte Wirtschaftsleistung der Schweiz von 854 Milliarden Franken im Jahr 2024.
Macht · Die Kolumne
Merag Shahzad ist Gründer und Herausgeber von Leitgrad und führt die Zürcher GEO-Agentur meit. In der Kolumne «2 Rappen» schreibt er über Sichtbarkeit, Macht und Diskretion in der Schweizer Wirtschaft. Zum Profil
Mehr zu diesen Themen
- 3. Oktober 2026Vontobel, Cembra, Burckhardt: Zürich verliert im Wochentakt
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren
Teilen
Weiterlesen
Das Morgen-Briefing
Macht · Die Kolumne
Merag Shahzad ist Gründer und Herausgeber von Leitgrad und führt die Zürcher GEO-Agentur meit. In der Kolumne «2 Rappen» schreibt er über Sichtbarkeit, Macht und Diskretion in der Schweizer Wirtschaft. Zum Profil
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren