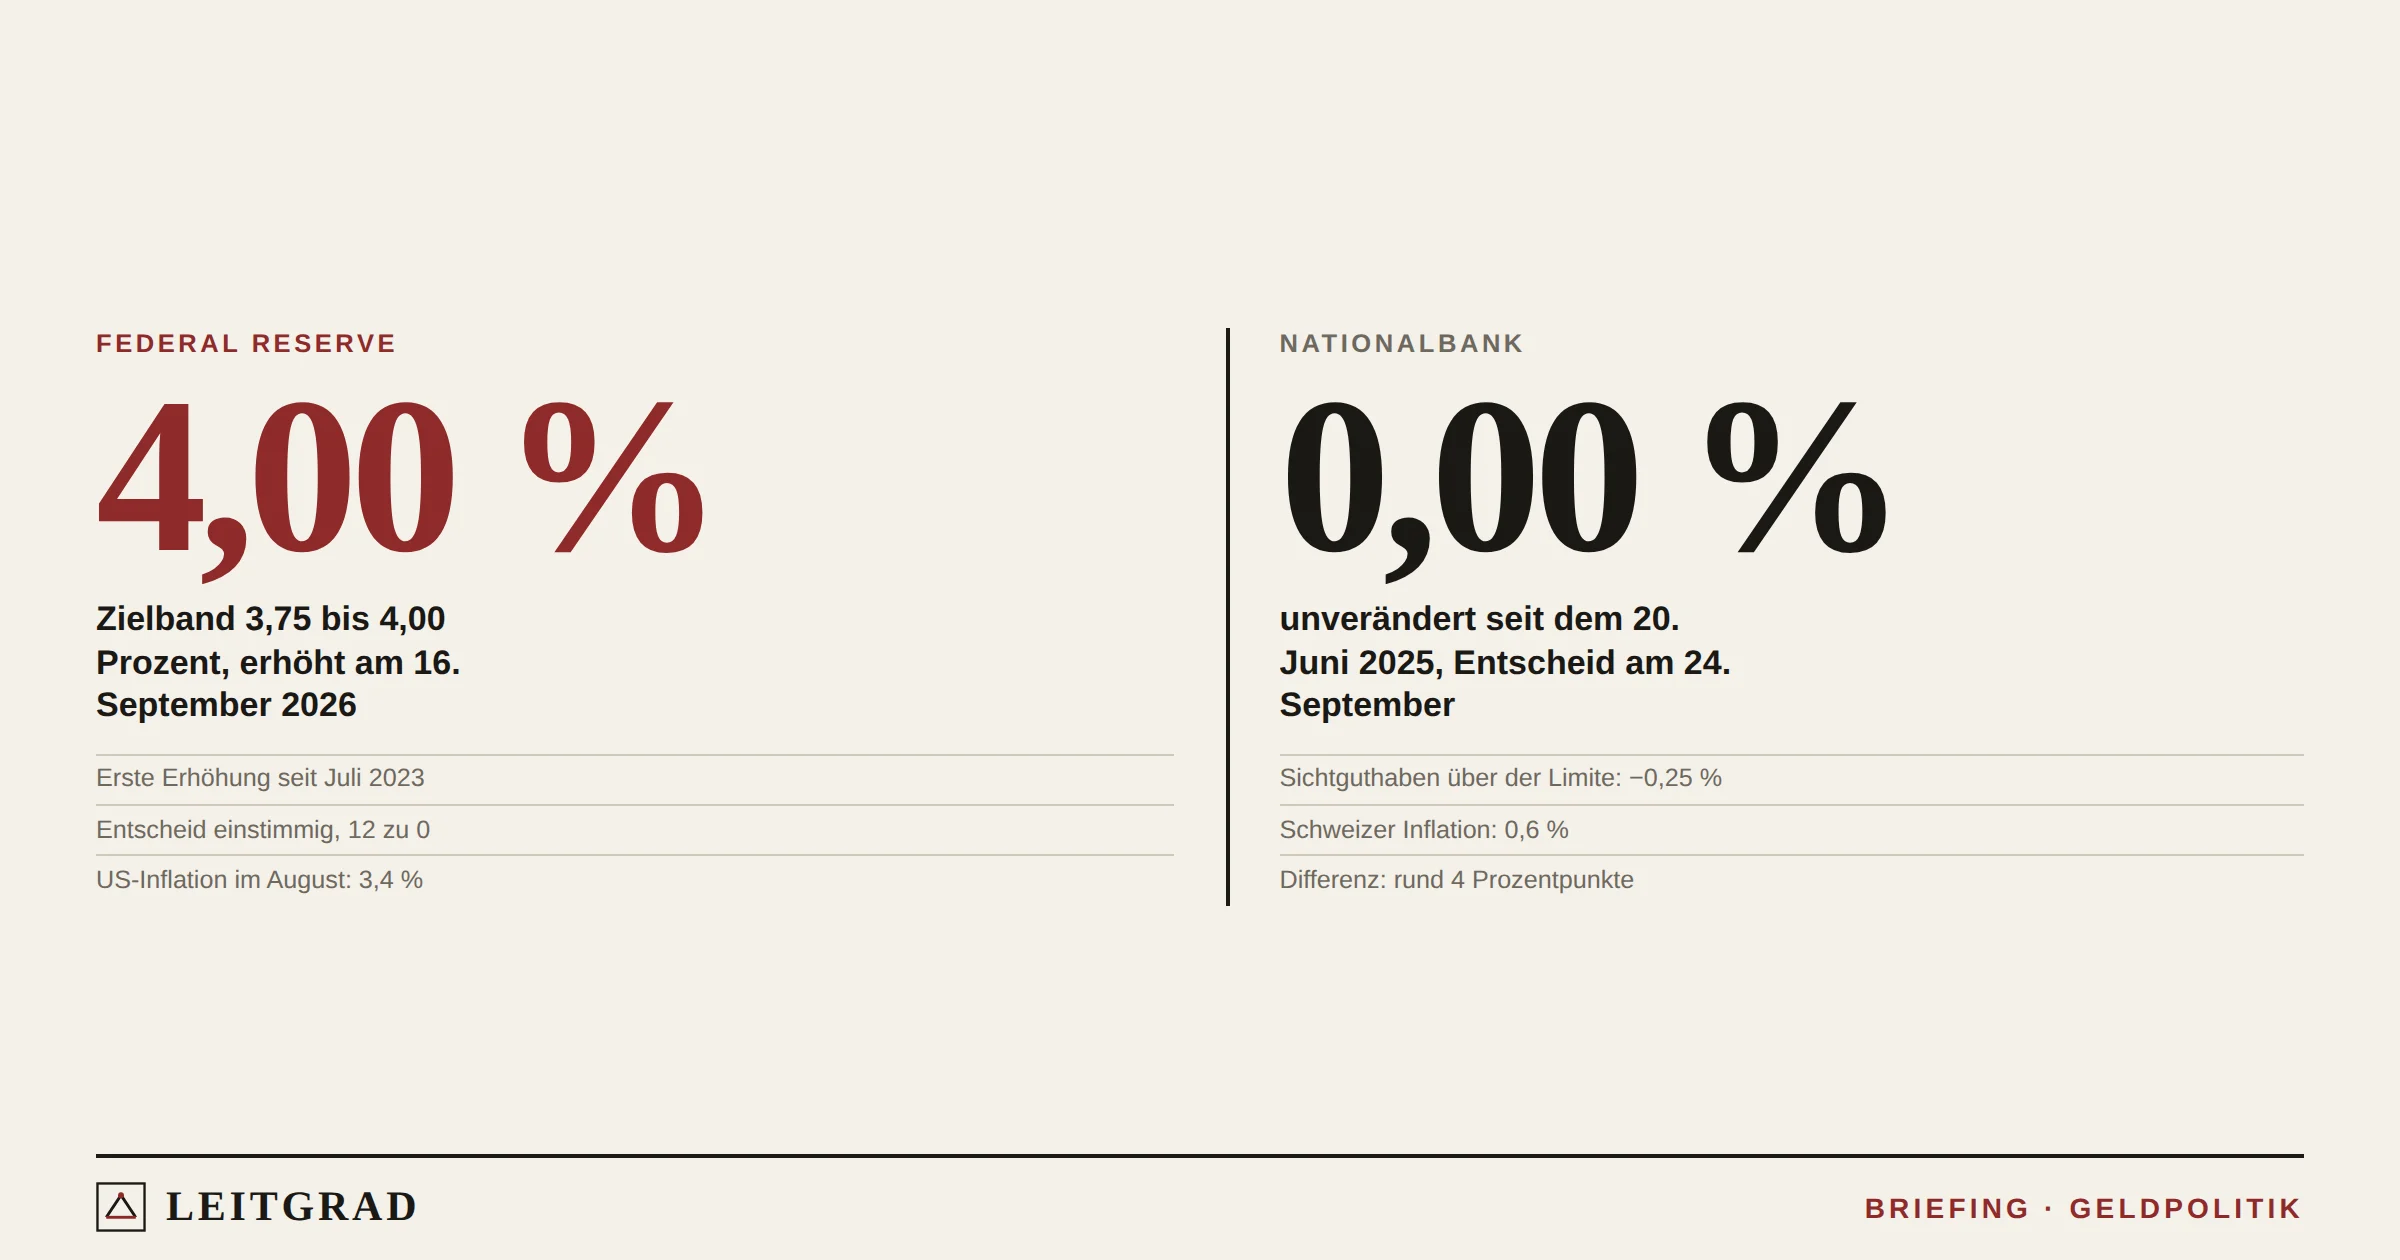
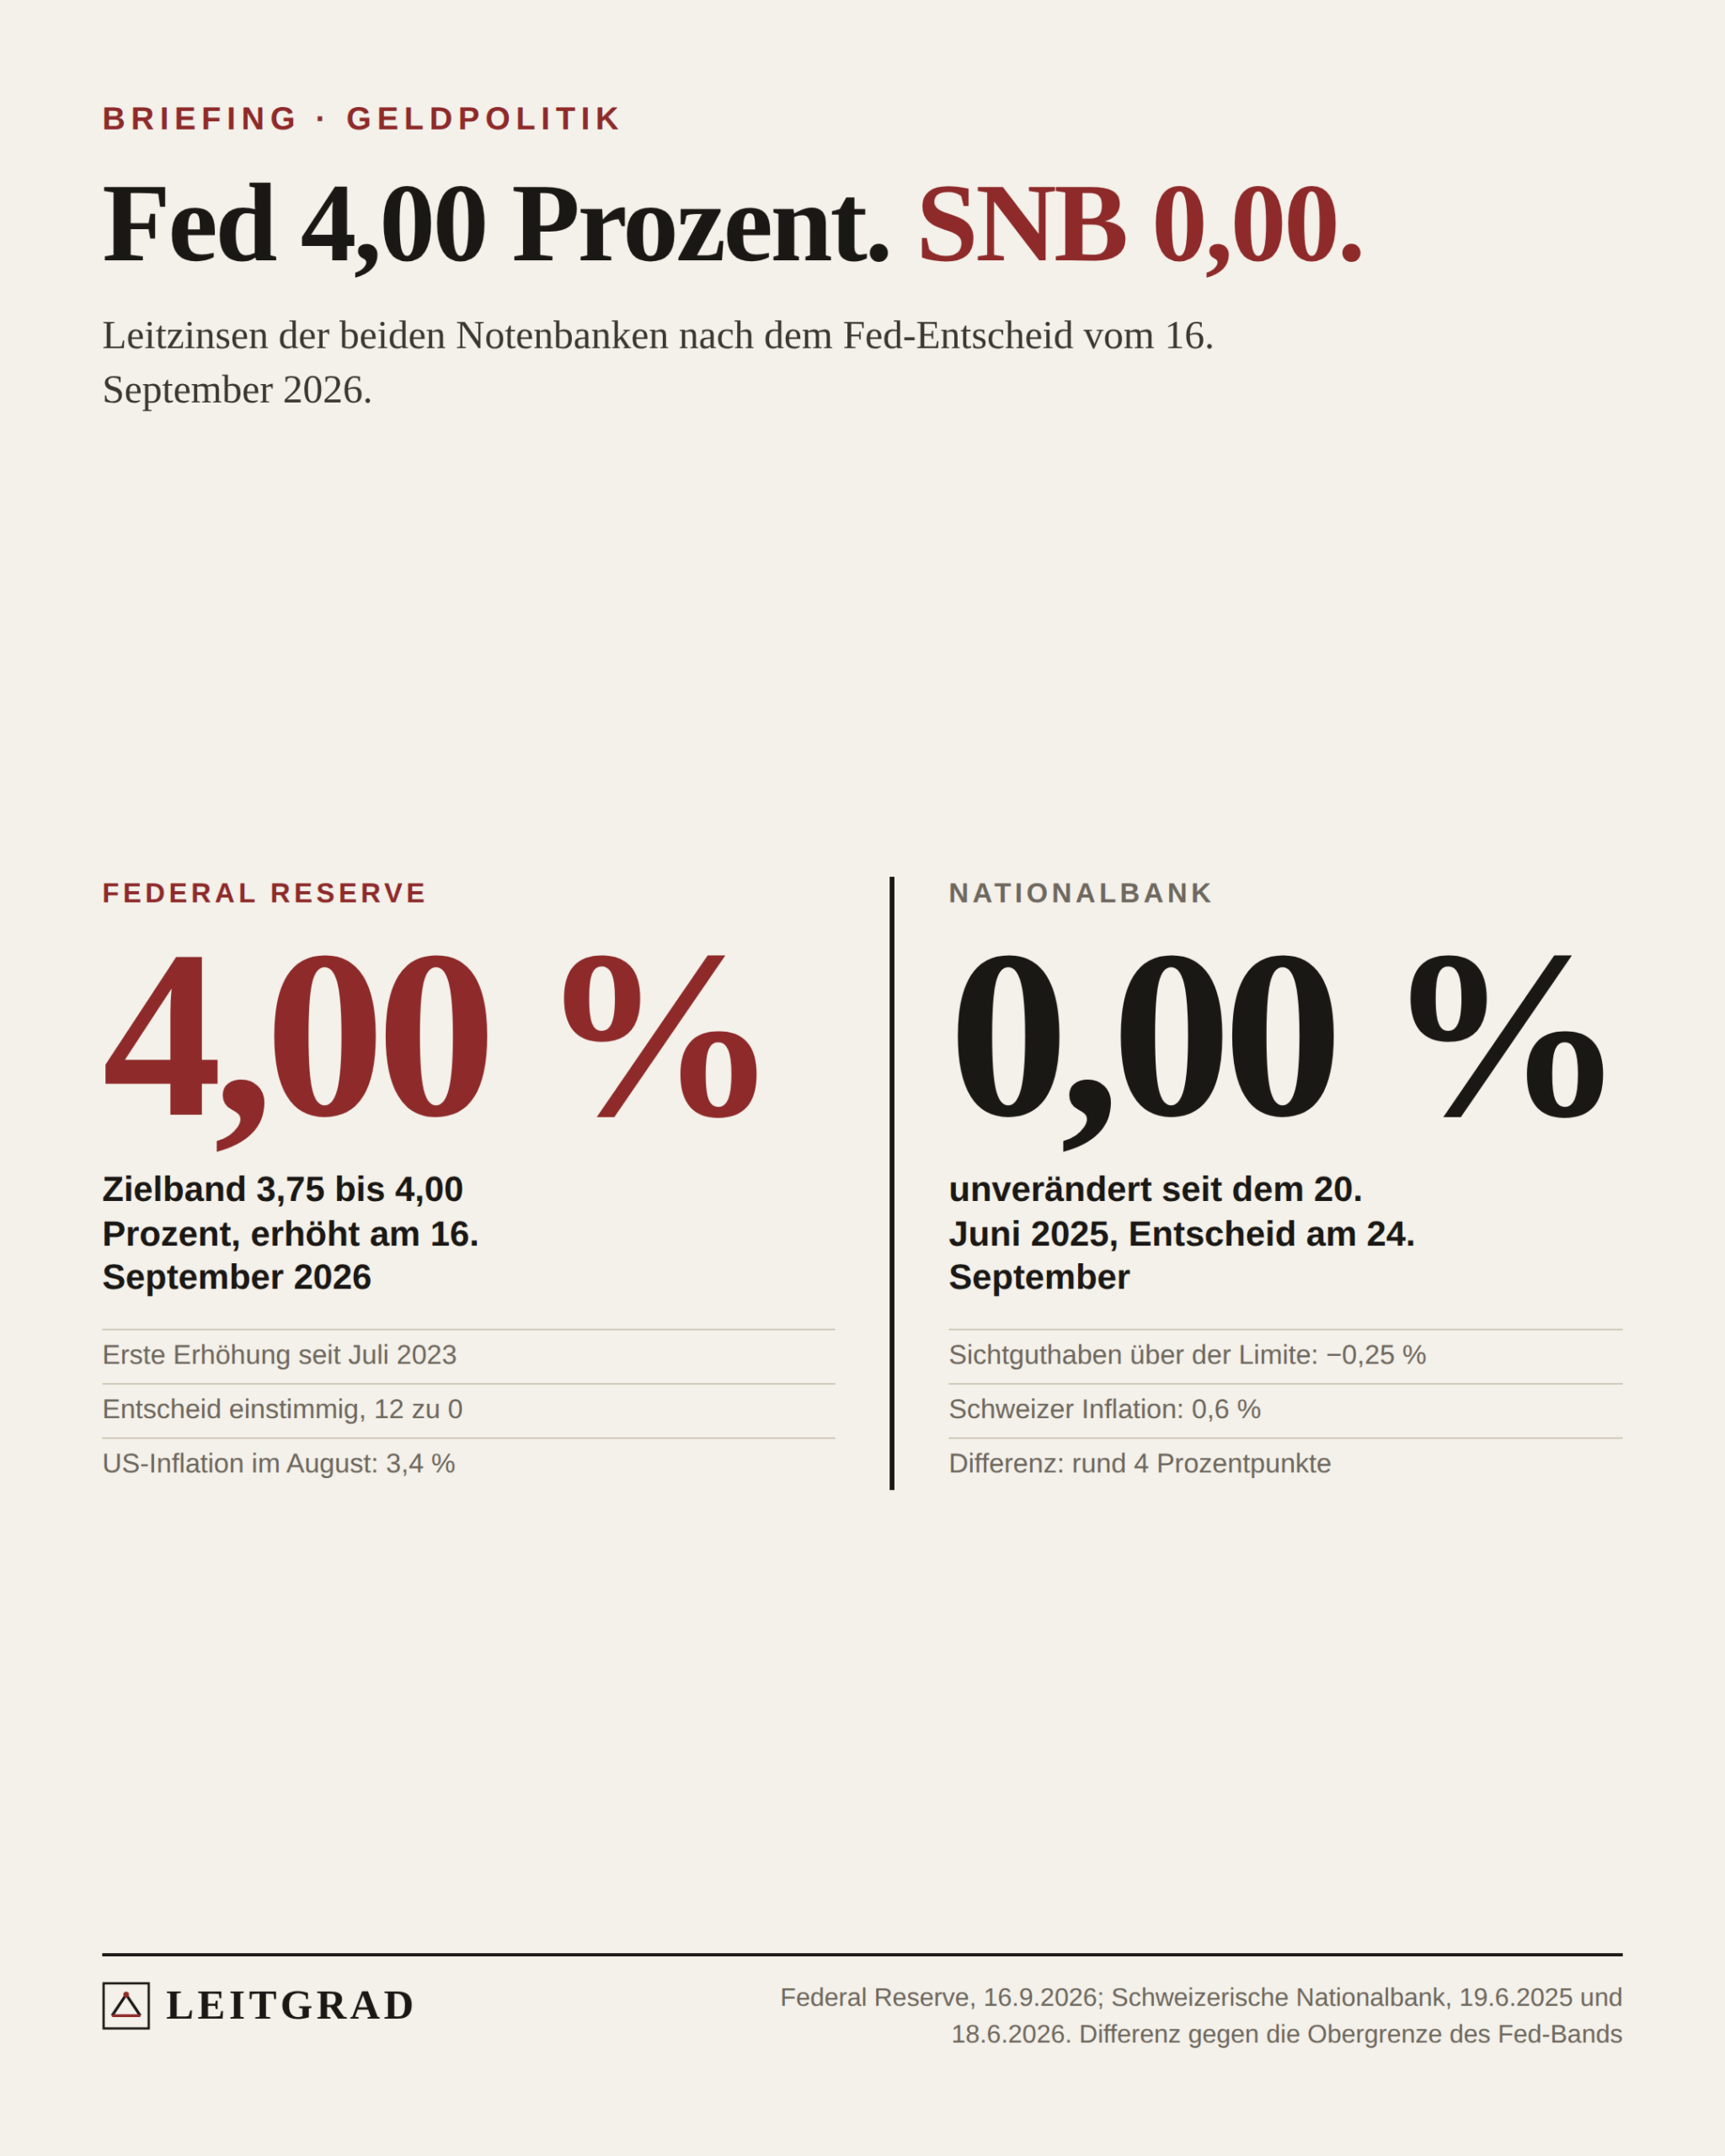
Morgen um 9.30 Uhr entscheidet die Schweizerische Nationalbank über den Leitzins. Fast alle rechnen damit, dass sie ihn bei null belässt. In Washington hat die Federal Reserve vergangene Woche das Gegenteil getan und erstmals seit Juli 2023 erhöht, auf 3,75 bis 4,00 Prozent. Zwischen den beiden Notenbanken liegen damit fast vier Prozentpunkte. Für Schweizer Exporteure ist das ein Vorteil, den niemand beantragen musste.
Fed 4,00 Prozent. SNB 0,00.
Leitzinsen der beiden Notenbanken nach dem Fed-Entscheid vom 16. September 2026.
Was die Fed entschieden hat
Das Offenmarktkomitee hob das Zielband für den Tagesgeldsatz mit 12 zu 0 Stimmen um einen Viertelpunkt an. Im Communiqué heisst es, der Schritt unterstütze eine zeitgerechtere Rückkehr zum Ziel von zwei Prozent. Fed-Chef Kevin Warsh sagte laut SRF, die Inflation sei zu hoch und das schon viel zu lange. Zuvor hatte die Fed fünf Mal in Folge stillgehalten; ihre letzte Erhöhung lag mehr als drei Jahre zurück.
Warum die SNB nicht mitzieht
Weil sie ein anderes Problem hat. Die Schweizer Inflation liegt bei 0,6 Prozent, und die SNB rechnet für 2026, 2027 und 2028 mit Werten um 0,6 bis 0,7 Prozent. Der Leitzins liegt seit Juni 2025 bei null. Im Juni 2026 bekräftigte die Nationalbank, sie sei nötigenfalls verstärkt bereit, am Devisenmarkt einzugreifen, um eine rasche und übermässige Aufwertung des Frankens zu bremsen. Für morgen erwarten Ökonomen von UBS, Raiffeisen und anderen Häusern keine Änderung. Über den Zeitpunkt der ersten Erhöhung gehen die Meinungen auseinander: BAK Economics hält Dezember 2026 für möglich, die UBS rechnet mit Juni 2027.
Ist die Zinslücke ein Rekord?
Nein, jedenfalls nicht belegbar. Auf Basis der Bandmitte liegt die heutige Differenz bei rund 3,9 Prozentpunkten. Das ist der höchste Wert seit mindestens 2000, aber nur knapp über Mitte 2006, als die Fed bei 5,25 Prozent stand und die SNB ein Zielband von 1,0 bis 2,0 Prozent für den Dreimonats-Libor steuerte. Wer gegen die Untergrenze jenes Bands rechnet, kommt für 2006 sogar auf 4,25 Punkte. Vor 2000 sind die Reihen nicht vergleichbar, weil beide Notenbanken anders steuerten. Wir schreiben deshalb: so gross wie seit über zwei Jahrzehnten nicht mehr.
Was das für Schweizer Firmen heisst
Zinsdifferenzen bewegen Währungen. Wer Dollar hält, bekommt vier Prozent, wer Franken hält, nichts. Das schwächt den Franken, und ein schwächerer Franken verbilligt Schweizer Waren im Ausland. Das Seco hat seine Prognose für 2026 fast verdoppelt, von 0,9 auf 1,7 Prozent Wachstum, und nennt den Franken ausdrücklich als Stütze. Ronald Indergand, Leiter Wirtschaftspolitik beim Seco, sprach von einer ausserordentlich starken Korrektur und sagte, die Frankenschwäche dürfte der Exportindustrie zusätzlichen Schub verleihen.
Zwei Einschränkungen gehören dazu. Erstens stammte knapp die Hälfte des starken zweiten Quartals aus der schwankungsanfälligen Chemie und Pharma, was die Grunddynamik überzeichnet; die Augustexporte normalisierten sich wieder. Zweitens nennt das Seco Risiken: den Iran-Konflikt, hohe Energiekosten und die handelspolitische Unsicherheit. Die Arbeitslosigkeit sieht es 2026 bei 3,1 Prozent.
Für Sparer bleibt es eine Nullrunde. Für Hypothekarnehmer dagegen ist die Schweiz weiterhin billig: Zehnjährige Hypotheken lagen Anfang September im Schnitt bei 1,9 Prozent. Und für Treasury-Abteilungen wird die Absicherung wieder zum Thema: Wer Dollareinnahmen hat, verdient an der Zinsdifferenz, wer sie absichert, bezahlt sie.
Worauf morgen zu achten ist
Drei Dinge. Erstens der Zins selbst, wo alles andere als null eine Überraschung wäre. Zweitens die Inflationsprognose: Hebt die SNB sie an, rückt die erste Erhöhung näher. Drittens die Formulierung zum Franken. Solange die Zinsdifferenz so gross bleibt, muss die Nationalbank kaum intervenieren. Der Markt erledigt die Arbeit für sie.
Quellen
Methode
Die Grafik zeigt die offiziellen Leitzinsen, für die Fed das Zielband. Die Differenz von rund vier Prozentpunkten ergibt sich gegen die Obergrenze, auf Basis der Bandmitte sind es 3,875 Punkte. Historische Vergleiche sind heikel, weil die SNB bis Juni 2019 ein Zielband für den Dreimonats-Libor steuerte und die Fed erst seit Dezember 2008 ein Zielband nennt.
Was im Themenvorschlag anders stand: Die Differenz ist nicht belegbar die grösste je gemessene. Der SNB-Leitzins liegt seit dem 20. Juni 2025 bei null, nicht seit März 2025.
- Schweizerische Nationalbank, Geldpolitische Lagebeurteilung vom 24. September 2026 snb.ch
- Federal Reserve, Pressemitteilung zum Zinsentscheid, 16. September 2026 federalreserve.gov
- SRF, «US-Notenbank hebt Leitzinsen um 0.25 Prozentpunkte an», 16. September 2026 srf.ch
- SNB, geldpolitische Lagebeurteilungen vom 19. Juni 2025, 19. März 2026 und 18. Juni 2026 snb.ch · snb.ch
- Seco, Konjunkturprognose vom 17. September 2026; SRF und cash zur Revision seco.admin.ch · srf.ch · cash.ch
- investrends zu den Erwartungen vor dem SNB-Entscheid, September 2026 investrends.ch
- finanzen.ch zu Euro und Dollar gegenüber dem Franken, 22. September 2026; SRF zu den Schweizer Hypothekarzinsen, 8. September 2026 finanzen.ch · srf.ch
Früher zum Thema: UBS-Wegzug: Was bliebe · BIP-Prognose und Medtech
Erschienen am 23. September 2026, 11:00 Uhr. Aktualisiert am 29. September 2026, 08:09 Uhr. Jede Zahl prüfen wir an der Primärquelle. Fehler gefunden? Hinweis an die Redaktion
Themen folgen
Die Redaktion ordnet jeden Werktag die Meldungen ein, die Inhaber und Kader betreffen. Zahlen nur mit Primärquelle.
Wie Leitgrad arbeitetZur RedaktionLeitgrad Morgen-Briefing: jeden Werktag das Wichtigste für Ihre Firma. Lesen · Anhören · Per Mail