Frankfurt am Main bei Nacht. Im Bankenviertel sitzen viele der grossen Immobilienfinanzierer Deutschlands.Foto: Mathias Konrath konni / Wikimedia Commons, CC0 (Lizenz)
In Deutschland wird jeder vierte Immobilienkredit fällig. In der Schweiz zahlen Anleger 31 Prozent Aufpreis
Deutsche Immobilienbanken stehen vor einer Refinanzierungswelle bei steigenden Zinsen, in den USA sind 12 Prozent der Bürokredite im Verzug. Die Schweiz ist die Ausnahme. Schweizer Anleger trifft die Krise trotzdem, über Pensionskassen, Anlagestiftungen und Auslandfonds.
Frankfurt am Main bei Nacht. Im Bankenviertel sitzen viele der grossen Immobilienfinanzierer Deutschlands.Foto: Mathias Konrath konni / Wikimedia Commons, CC0 (Lizenz)
Kurz gesagt: In Deutschland wird in den nächsten zwei Jahren rund ein Viertel der Immobilienkredite fällig, und zwar bei steigenden statt fallenden Zinsen. Am stärksten trifft es Büros. In den USA sind 12,2 Prozent der verbrieften Bürokredite im Verzug. Die Schweiz ist die Ausnahme: Leitzins 0 Prozent, Leerwohnungsziffer 0,93 Prozent, und kotierte Immobilienfonds kosten an der Börse im Schnitt 31 Prozent mehr als ihr Inventarwert. Schweizer Anleger trifft die Krise trotzdem, über Pensionskassen, Anlagestiftungen und Fonds mit Auslandimmobilien. Wer in Dollar absichert, zahlt dafür derzeit fast die ganze laufende Rendite.
«Alle Ampeln stehen auf Rot.» Das sagt nicht ein Krisenprophet, sondern Jean-Pierre Rudel, Partner bei EY Real Estate in Frankfurt. Seine Beratungsfirma hat im August und September 90 deutsche Immobilienbanken und 70 Kanzleien befragt, die sich um Sanierungen kümmern. Das Ergebnis, vorab im Handelsblatt und am 9. Oktober in einer Mitteilung von EY veröffentlicht: Rund ein Viertel der Finanzierungen in den Büchern dieser Banken wird in den kommenden zwei Jahren fällig. Die Welle komme «zur Unzeit», sagt Rudel.
In derselben Woche geschieht in Zürich das Gegenteil. Wer an der Schweizer Börse einen Immobilienfonds kauft, zahlt im Schnitt 31,3 Prozent mehr, als die Liegenschaften darin laut Schätzung wert sind. Zwei Welten, vier Zugstunden auseinander. Für Schweizer Anleger ist das keine beruhigende Nachricht, sondern eine doppelte: Sie sitzen in beiden.
Drei Märkte im Vergleich, Stand Oktober 2026
| Deutschland | USA | Schweiz | |
|---|---|---|---|
| Leitzins | 2,50 % (EZB, zweimal erhöht seit Juni) | 3,75 bis 4,00 % (Fed, erhöht am 16.9.) | 0 % (SNB, bestätigt am 24.9.) |
| Büro | Preise −1,2 % in einem Jahr | 12,2 % der verbrieften Bürokredite im Verzug | Angebotsquote Zürich 5,1 % |
| Wohnen | Preise +1,9 % | 8,0 % der verbrieften Mehrfamilienhaus-Kredite im Verzug | Wohneigentum +3,5 %, Leerstand 0,93 % |
| Fonds | 3,7 Mrd. Euro Abflüsse aus offenen Fonds bis Juli | Kredite für 875 Mrd. Dollar werden 2026 fällig | Börsenkurs 31 % über Inventarwert |
Quellen: EZB, Fed, SNB, vdp, Trepp, MBA, JLL, IAZI, BFS, Morningstar, SFP. Details unten.
Warum stehen in Deutschland «alle Ampeln auf Rot»?
Weil eine Rechnung nicht mehr aufgeht. Seit 2023 haben deutsche Banken fällige Immobilienkredite meist verlängert und angepasst, statt sie zu kündigen. Fachleute nennen das «Amend and Extend». Es setzte darauf, dass die Zinsen sinken und die Werte sich erholen. Beides ist nicht eingetreten. Seit der Eskalation im Nahen Osten Ende Februar steigen Energiepreise und Inflation. Die Europäische Zentralbank hat ihren Einlagesatz im Juni und im September auf 2,50 Prozent erhöht.
Die EY-Befragung zeigt, wie schnell die Stimmung gekippt ist:
- Rund 80 Prozent der Banken erwarten in den nächsten zwölf Monaten steigende Zinsen. Vor einem Jahr waren es 16 Prozent. Fallende Zinsen erwartet niemand.
- Vor einem halben Jahr rechneten 30 Prozent mit steigenden Immobilienpreisen. Heute sind es 2 Prozent.
- Über 40 Prozent der Institute fanden in einzelnen Fällen keine tragfähige Lösung mehr für einen fälligen Kredit.
- Knapp ein Drittel weist 4 bis 6 Prozent notleidende Kredite aus, ein Viertel mehr.
Am härtesten trifft es Büros. Rund 70 Prozent der Banken erwarten dort sinkende Preise, niemand steigende. Als Grund nennen drei Viertel eine dauerhaft schwächere Nachfrage. Die Zahlen des Pfandbriefbankenverbands bestätigen den Trend: Büros verloren im zweiten Quartal 1,5 Prozent an Wert und liegen 1,2 Prozent unter dem Vorjahr, Wohnungen legten 1,9 Prozent zu, so der vdp-Index.
Die Anleger ziehen ab. Aus deutschen offenen Immobilienfonds flossen von Januar bis Juli 3,7 Milliarden Euro ab, allein aus dem grössten, UniImmo: Europa, 949 Millionen, zeigen Morningstar-Daten in der Immobilien Zeitung. Vier Fonds haben die Rücknahme von Anteilen ausgesetzt. Der UBS (D) Euroinvest Immobilien, ein deutscher Fonds der UBS-Gruppe, wird abgewickelt, meldet Stiftung Warentest. Und im August beantragte der Kölner Projektentwickler Pandion ein Insolvenzverfahren in Eigenverwaltung, mit rund 3800 Wohnungen in der Pipeline.
Wie steht es um den US-Büromarkt?
Gespalten. Die Vermietung zieht an, die Kredite verschlechtern sich weiter. Der Makler CBRE meldet für das zweite Quartal einen Büroleerstand von 18,3 Prozent und den grössten Rückgang seit über zehn Jahren. Breitere Messungen, die mehr ältere Gebäude einschliessen, kommen auf 20 bis 21 Prozent, so Moody’s und Cushman & Wakefield.
Bei den Krediten sieht es düsterer aus. Im September waren 8,02 Prozent der verbrieften Gewerbeimmobilienkredite im Verzug, der höchste Stand seit Ende 2020. Bei Büros waren es 12,16 Prozent, knapp unter dem Rekord vom Januar, zeigen Daten von Trepp, über die der Scotsman Guide berichtet. 2026 werden in den USA Gewerbe- und Mehrfamilienhaus-Hypotheken über 875 Milliarden Dollar fällig, 17 Prozent des Bestands, rechnet der Hypothekarverband MBA vor.
Und auch hier steigen die Zinsen wieder. Die US-Notenbank hob ihr Zielband am 16. September auf 3,75 bis 4,00 Prozent, die erste Erhöhung seit 2023. Wie die Zinslücke zur SNB den Franken drückt, haben wir im September beschrieben.
Warum ist die Schweiz anders?
Weil hier fast alles, was anderswo drückt, fehlt. Die SNB hat den Leitzins am 24. September bei 0 Prozent belassen, der Referenzsatz SARON liegt knapp unter null. Eine zehnjährige Festhypothek kostet rund 2,1 Prozent, so die Richtzinsen von MoneyPark. Wohnungen sind knapp: Am 1. Juni standen 0,93 Prozent leer, der sechste Rückgang in Folge, meldet das Bundesamt für Statistik. Was das für Arbeitgeber bedeutet, steht in unserem Ratgeber zur Wohnungsnot.
Auch die Büros halten. In der Region Zürich sind 5,1 Prozent der Flächen auf dem Markt, in Genf 6,1 Prozent, so JLL. In 23 grossen europäischen Städten stieg der Leerstand seit 2019 von 5,2 auf 9,2 Prozent. Bis 2028 dürfte in der Schweiz nur noch halb so viel Bürofläche neu entstehen wie zwischen 2019 und 2023.
Die Folge: Schweizer Immobilien sind teuer, an der Börse sogar sehr teuer. Für 100 Franken Liegenschaftswert zahlen Anleger bei kotierten Immobilienfonds derzeit rund 131 Franken, zeigen die Daten von Swiss Finance & Property. Fachleute nennen diesen Aufpreis Agio.
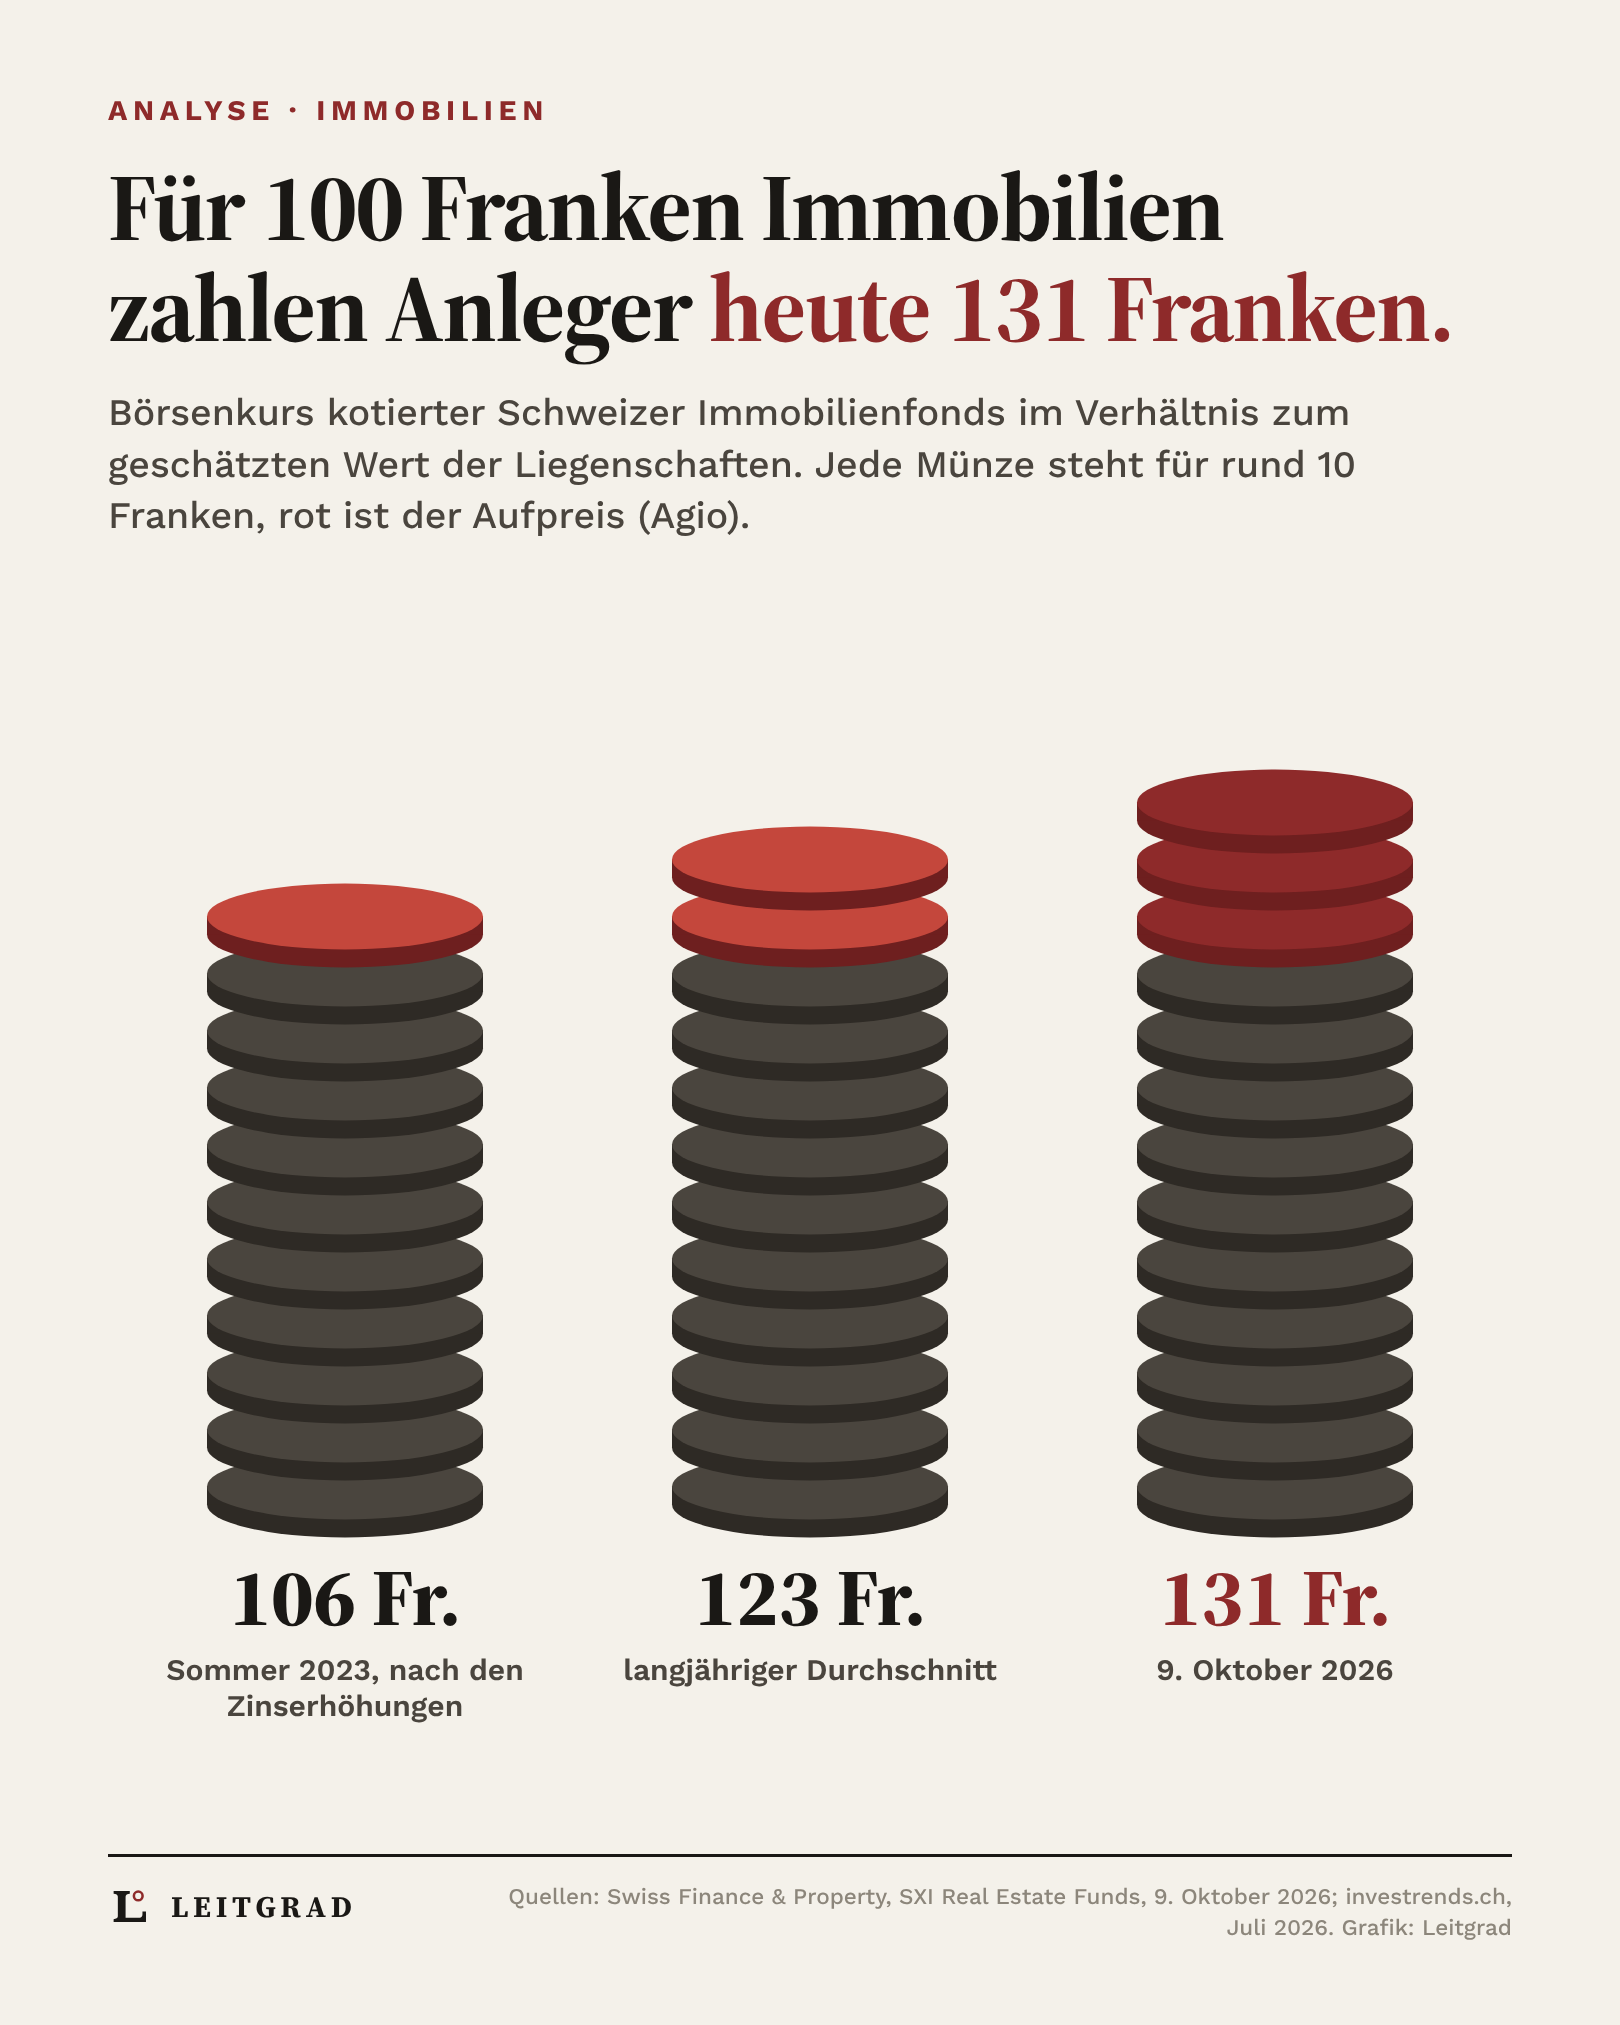
Ein hohes Agio ist kein Fehler. Es zeigt, dass Anleger knappen Schweizer Wohnungen mehr zutrauen als den Schätzern. Es ist aber ein Risiko. Im Sommer 2023, nach den Zinserhöhungen der SNB, schrumpfte es auf 5,9 Prozent. Wer 2021 beim Rekord von rund 43 Prozent gekauft hatte, verlor allein durch das schrumpfende Agio rund ein Viertel des Kurses, ohne dass deshalb eine Wohnung leer stand. «Wer heute zu diesen Agios kauft, wird mit Wohnimmobilien über drei bis fünf Jahre Geld verlieren», warnt Zoltan Szelyes von Macro Real Estate auf investrends.ch.
Auch die SNB mahnt. Die Preise für Wohneigentum seien gemessen an üblichen Kennzahlen hoch, der Markt deshalb anfällig für Korrekturen, «insbesondere im Fall eines Schocks», heisst es im Finanzstabilitätsbericht vom Juli. Im Stressszenario der SNB steigen die Zinsen weltweit wieder an, und die Immobilienpreise fallen stark. Die meisten Banken könnten die Verluste tragen. Der Blasenindex der UBS für die Schweiz steht bei 0,72 und damit im Bereich «moderat». Zürich dagegen führt die weltweite Rangliste des Blasenrisikos an, wie unsere Analyse zur Zürcher Immobilienblase zeigt.
Wo trifft die Auslandkrise Schweizer Anleger?
Nicht über den eigenen Hypothekarmarkt, sondern über drei Umwege.
Erstens über die Pensionskasse. Schweizer Vorsorgeeinrichtungen halten rund 3 bis 4 Prozent ihres Vermögens indirekt in Auslandimmobilien, das sind rund 9 Prozent ihres Immobilienvermögens, zeigt die Swisscanto-Studie 2025, ausgewertet von der Hochschule Luzern. Bei den 939 Milliarden Franken, die Swisscanto 2026 erfasst, sind das rund 30 bis 35 Milliarden. Das Gesetz erlaubt bis zu 30 Prozent Immobilien, davon höchstens ein Drittel im Ausland.
Zweitens über Anlagestiftungen und Fonds. Sie sammeln das Geld der Pensionskassen und kaufen damit Büros in London, Logistik in Texas oder Wohnungen in Berlin. Die Anlagestiftung Immobilien Global der Zürich etwa war per März 2025 zu knapp der Hälfte in Nordamerika und zu einem Drittel in Büros investiert, laut Factsheet. Wie hart es werden kann, zeigte der Credit Suisse Real Estate Fund International: Anleger kündigten über ein Drittel der Anteile, der Wert fiel um gut 31 Prozent, seit 2024 wird der Fonds aufgelöst, berichtete Moneycab.
Drittens über Schweizer Aktien mit Auslandportfolio. Die an der SIX kotierte Peach Property besitzt Wohnungen in Deutschland. Sie hat ihre Verschuldung auf rund 45 Prozent des Liegenschaftswerts gesenkt, der Verwaltungsrat prüft «strategische Optionen», so die Mitteilung vom August. Die ebenfalls kotierte Varia US Properties hat 13 ihrer 17 amerikanischen Wohnanlagen in ein Gemeinschaftsunternehmen mit dem Finanzinvestor Brookfield eingebracht.
Was kostet der Schutz vor dem Wechselkurs?
Viel, und seit diesem Jahr mehr. Wer als Schweizer im Ausland investiert und sich gegen Kursschwankungen absichert, bezahlt ungefähr die Zinsdifferenz zwischen den Währungen. Beim Dollar sind das derzeit rund 3,8 bis 4 Prozent im Jahr, beim Euro rund 2,4 bis 2,5 Prozent. Das ist eine Schätzung von Leitgrad aus den Leitzinsen, Gebühren nicht eingerechnet. Die Anlagestiftung AFIAA beziffert die Kosten auf 2,5 bis 4 Prozent.
Gute Büros und Wohnungen im Ausland werfen netto rund 4 bis 5 Prozent im Jahr ab. In Dollar frisst die Absicherung also fast die ganze laufende Rendite, in Euro rund die Hälfte. Wer nicht absichert, trägt das Währungsrisiko selbst. Der Franken hat sich zuletzt zwar abgeschwächt, ein Euro kostete am 9. Oktober 93 Rappen, ein Dollar 83 Rappen, so die SNB. Über die Jahrzehnte hat er gegenüber Euro und Dollar aber deutlich zugelegt.
Was heisst das für Anleger, Unternehmer und Kader?
Sechs Fragen, die sich jetzt lohnen
- Wie viel Ausland steckt in meiner Pensionskasse? Der Jahresbericht weist Immobilien Schweiz und Ausland getrennt aus. Wer im Stiftungsrat sitzt, kann nach Büroanteil und Absicherung fragen.
- Welches Agio zahle ich? Vor dem Kauf eines Schweizer Immobilienfonds lohnt der Blick auf den Aufpreis. Der langjährige Schnitt liegt bei rund 23 Prozent.
- Abgesichert oder nicht? Bei Auslandfonds in Franken steckt die Absicherung oft schon im Produkt und schmälert die Rendite. Ungesicherte Produkte schwanken mit dem Wechselkurs.
- Büro oder Wohnen? In Deutschland erwarten 70 Prozent der Banken sinkende Büropreise, bei Wohnungen nur 10 Prozent. In den USA geraten allerdings auch Kredite für Mehrfamilienhäuser zunehmend in Verzug.
- Trägt die eigene Liegenschaft einen Zinsanstieg? Wer als KMU-Inhaber eine Betriebs- oder Renditeliegenschaft finanziert, sollte mit 5 Prozent rechnen. Das ist kein Gesetz, aber gängige Praxis der Banken. Seit 2025 verlangen die neuen Eigenmittelregeln (Basel III final) bei Renditeliegenschaften mehr Kapital.
- Was ändert 2029? Ab dem 1. Januar 2029 fällt der Eigenmietwert weg, mit ihm der Abzug für Unterhalt am selbst bewohnten Eigentum, so der Bundesrat. Wer ohnehin renovieren muss, sollte die Steuerfolgen mit seinem Treuhänder durchrechnen.
Dieser Artikel ist keine Anlageberatung. Für Entscheide im Einzelfall braucht es eine Fachperson.
Ist der Tiefpunkt schon erreicht?
Einige sagen ja. CBRE erwartet für die USA in diesem Jahr 16 Prozent mehr Investitionen in Immobilien als im Vorjahr, die Preise für Gewerbeimmobilien stiegen dort in zwölf Monaten um 5,2 Prozent, so das Analysehaus Green Street. Die AFIAA hält die Korrektur an den globalen Märkten für «weitgehend abgeschlossen», schreibt sie in einer Analyse vom September. Der Makler Colliers erwartet in Deutschland eine Erholung im Lauf von 2027.
Zwei Einwände bleiben. Die meisten dieser Prognosen stammen aus der Zeit vor den Zinserhöhungen im September. Und Makler wie Anbieter von Auslandfonds haben ein Interesse an guten Nachrichten. EY-Partner Korbinian Gennies sagt es nüchterner: Die bisher aufgeschobenen Wertkorrekturen müssten «akzeptiert und vollzogen werden». Erst dann wird man wissen, wo der Boden liegt.
Für die Schweiz heisst das: Der eigene Markt ist nicht das Problem, solange die Zinsen tief bleiben. Das Problem ist der Preis, den Anleger dafür zahlen, und das Geld, das über Pensionskassen und Fonds längst in Frankfurt, London und New York liegt.
Häufige Fragen
Was ist das Agio bei Immobilienfonds?
Der Aufpreis, den Anleger an der Börse über dem geschätzten Wert der Liegenschaften zahlen. Bei kotierten Schweizer Immobilienfonds lag er am 9. Oktober 2026 im Schnitt bei 31,3 Prozent (SFP). Der langjährige Durchschnitt liegt bei rund 23 Prozent, im Sommer 2023 waren es 5,9 Prozent.
Wie viel investieren Schweizer Pensionskassen in Auslandimmobilien?
Rund 3 bis 4 Prozent ihres Vermögens, fast alles indirekt über Fonds und Anlagestiftungen. Das sind etwa 9 Prozent ihres Immobilienvermögens (Swisscanto 2025). Erlaubt ist höchstens ein Drittel der Immobilienquote.
Droht in der Schweiz eine Immobilienkrise wie in Deutschland?
Derzeit gibt es keine Anzeichen dafür. Leitzins 0 Prozent, Leerwohnungsziffer 0,93 Prozent und steigende Preise für Wohneigentum sprechen dagegen. Die SNB hält die Preise aber für hoch und den Markt für anfällig, falls die Zinsen deutlich steigen.
Was bedeutet «Amend and Extend»?
Ein fälliger Kredit wird nicht zurückgefordert, sondern angepasst und verlängert, etwa mit neuen Bedingungen oder mehr Eigenkapital. Deutsche Banken nutzen das laut EY weiterhin am häufigsten, stossen damit aber an Grenzen.
Wann fällt der Eigenmietwert weg?
Am 1. Januar 2029. Das Volk hat die Abschaffung am 28. September 2025 angenommen, der Bundesrat hat das Inkrafttreten am 1. April 2026 festgelegt. Mit dem Eigenmietwert fallen die Abzüge für Unterhalt am selbst bewohnten Eigentum weg.
Quellen
- EY, Real-Estate-Bankenbefragung Oktober 2026, 9. Oktober 2026; Handelsblatt, 8. Oktober 2026 ey.com
- Europäische Zentralbank, Leitzinsen; Federal Reserve, Beschluss vom 16. September 2026 ecb.europa.eu · federalreserve.gov
- vdp-Immobilienpreisindex Q2 2026, 10. August 2026 pfandbrief.de
- Immobilien Zeitung (Morningstar-Daten), 17. August 2026; Stiftung Warentest, 29. September 2026 iz.de · test.de
- Scotsman Guide (Trepp-Daten), 6. Oktober 2026; MBA, 9. Februar 2026 scotsmanguide.com · mba.org
- CBRE und Cushman & Wakefield, Büromarkt USA Q2 2026; Green Street, 6. August 2026 allwork.space · irei.com · greenstreet.com
- SNB, geldpolitische Lagebeurteilung vom 24. September 2026; Finanzstabilitätsbericht 2026; Zinsen und Wechselkurse snb.ch · snb.ch · snb.ch
- MoneyPark, Hypothekarzinsen September 2026; IAZI via cash.ch, Juli 2026 moneypark.ch · cash.ch
- Bundesamt für Statistik, Leerwohnungszählung 2026; JLL, Büromarkt Zürich und Schweiz 2026 admin.ch · jll.com · jll.com
- Swiss Finance & Property, Soupe du Jour, 9. Oktober 2026; investrends.ch zu den Agios, Juli 2026 sfp.ch · investrends.ch
- Hochschule Luzern, Immobilienblog, 11. Mai 2026 (Swisscanto-Studie 2025); Zürich Anlagestiftung, Factsheet Immobilien Global hslu.ch · zurichinvest.ch
- Moneycab zum CS REF International; Peach Property, Mitteilung vom 31. August 2026; AFIAA, 29. September 2026 moneycab.com · pressetext.com · afiaa.com
- Bundesrat, Inkrafttreten der Abschaffung des Eigenmietwerts, 1. April 2026 admin.ch
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren
Teilen
Das Morgen-Briefing
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren