Immobilienblase Zürich 2026: Blasen-Weltmeister. Aber platzt sie auch?
Zürich hat laut UBS Global Real Estate Bubble Index 2026 das höchste Immobilienblasenrisiko der Welt: 1,69 Punkte, 46 Jahresmieten pro Wohnung, Preise real fast 140 Prozent höher als vor 20 Jahren. Was der Index sagt, was nicht, und was Käufer, Eigentümer und Mieter jetzt wissen müssen.
Zürich hat einen neuen Weltrekord, und niemand feiert. Im Global Real Estate Bubble Index, den die UBS am 22. September 2026 veröffentlicht hat, steht die Stadt an der Spitze von 23 Metropolen, vor Tokio, Miami, Dubai und Seoul. Wer vor zwanzig Jahren eine Wohnung gekauft hat, liest das gern. Wer heute eine sucht, weniger. Die wichtigere Frage ist aber nicht, ob Zürich teuer ist. Das weiss jeder. Sie lautet: Was passiert, wenn ein Markt längst zu teuer ist und trotzdem weiter steigt?
Das Wichtigste in Kürze
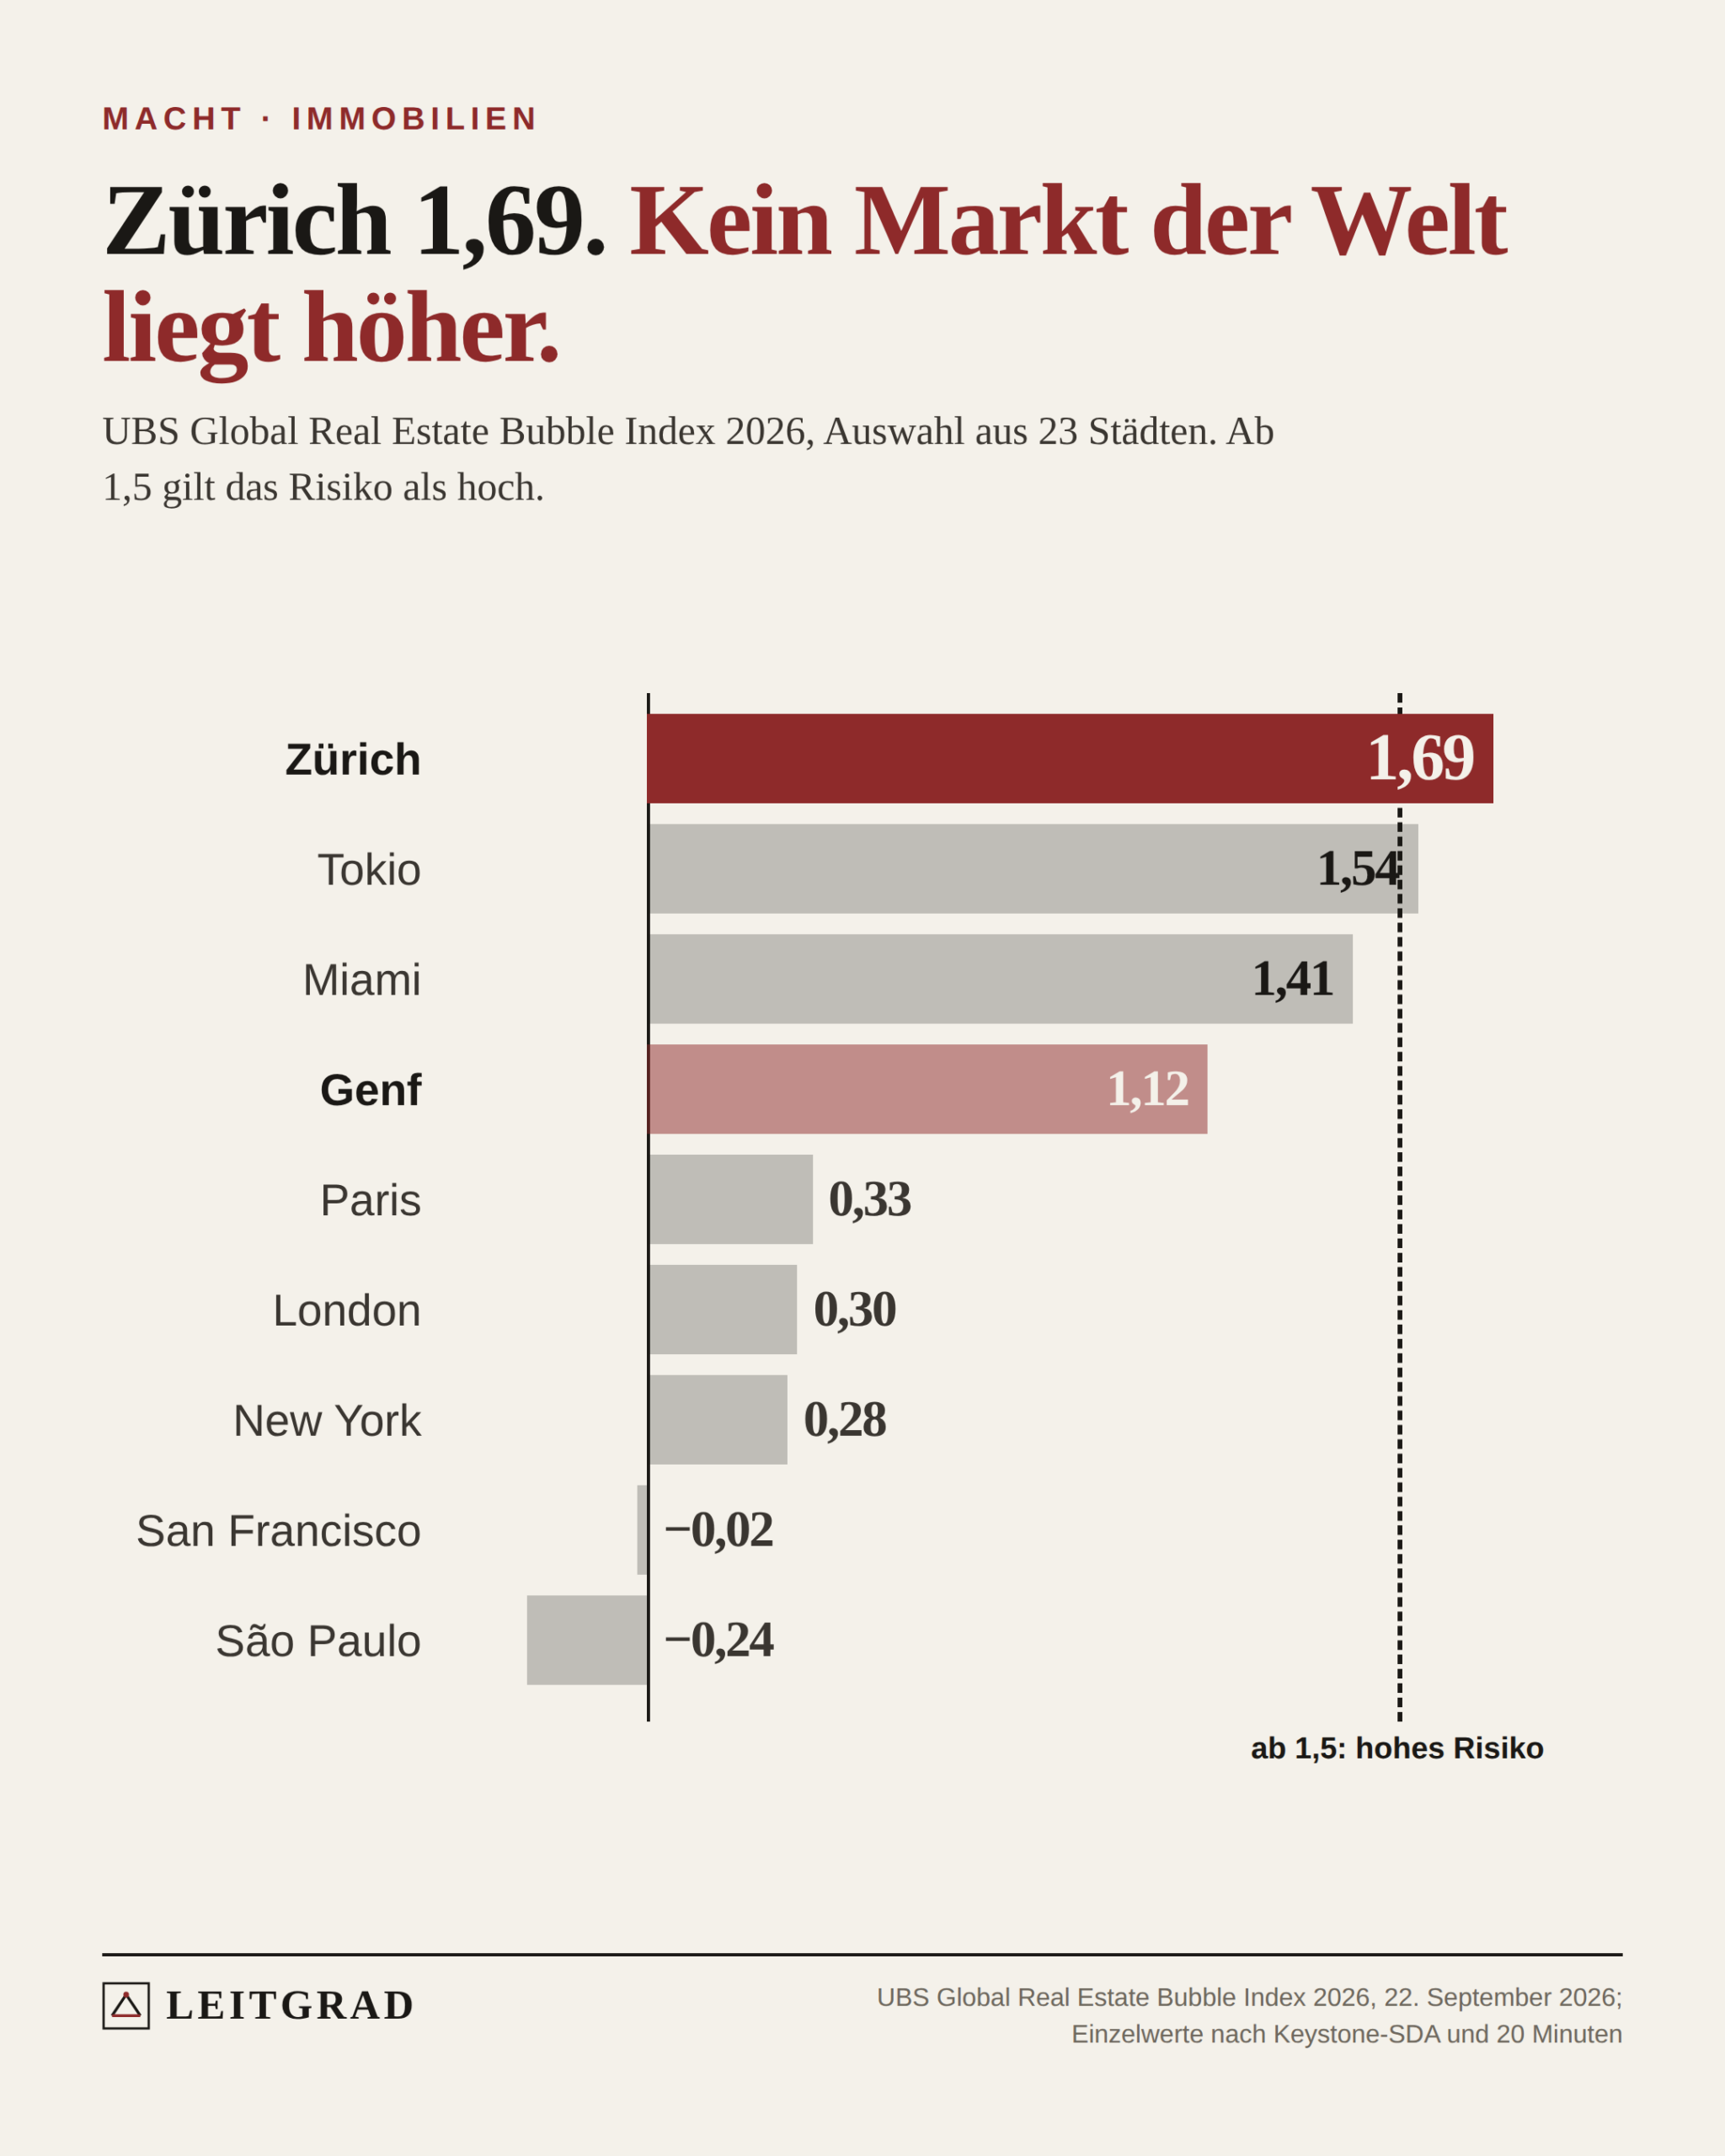
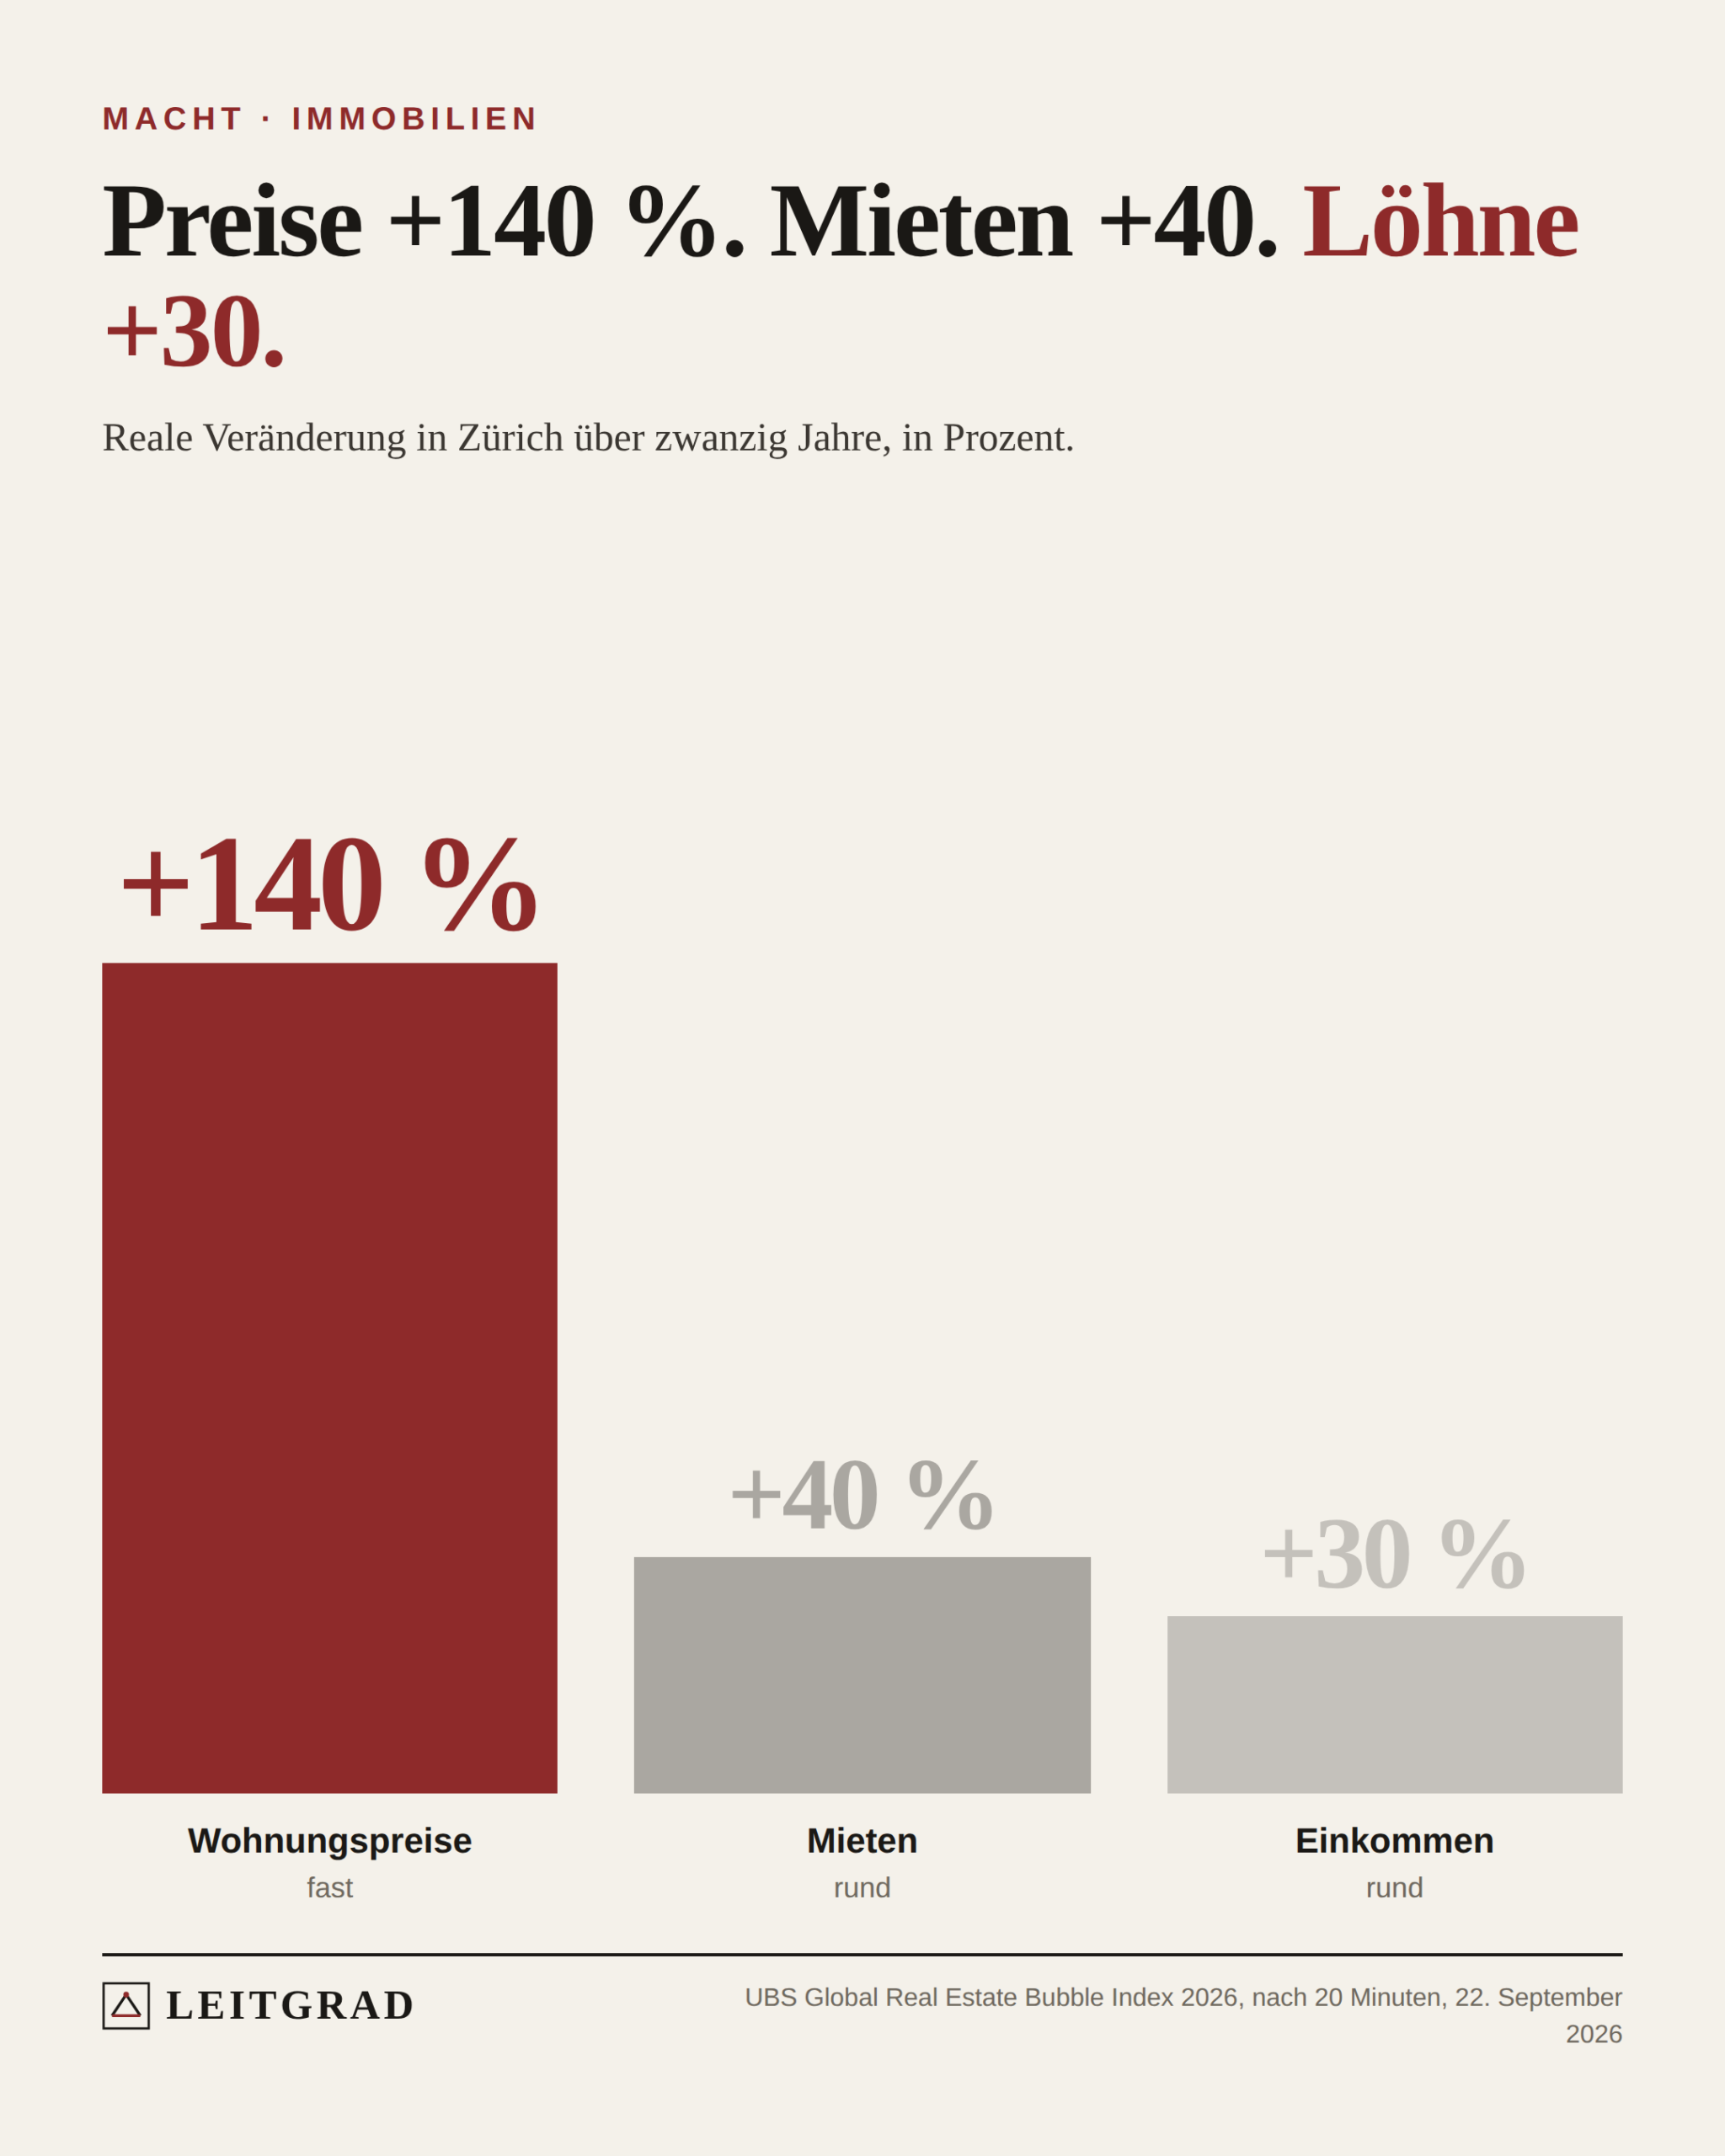
Zürich hat laut dem UBS Global Real Estate Bubble Index 2026 das höchste Immobilienblasenrisiko von 23 untersuchten Städten. Der Indexwert liegt bei 1,69 (Vorjahr 1,55, damals Rang drei). Nur Zürich und Tokio (1,54) fallen in die Kategorie «hohes Risiko». Genf steht mit 1,12 bei «erhöhtem Risiko». In zwanzig Jahren sind die realen Wohnungspreise in Zürich um fast 140 Prozent gestiegen, die Mieten um rund 40, die Einkommen um rund 30 Prozent. Eine Wohnung kostet rund 46 Jahresmieten, so viel wie nirgends sonst im Vergleich. Einen Preissturz sagt der Index nicht voraus: Für die Schweiz insgesamt stuft die UBS das Risiko als moderat ein, und einen deutlichen Rückgang in Zürich hält sie kurzfristig für unwahrscheinlich.
Zürich 1,69. Kein Markt der Welt liegt höher.
UBS Global Real Estate Bubble Index 2026, Auswahl aus 23 Städten. Ab 1,5 gilt das Risiko als hoch.
Hat Zürich die grösste Immobilienblase der Welt?
Zürich hat laut UBS das höchste Blasenrisiko der Welt, nicht die höchsten Preise. Das ist ein Unterschied. Der Index misst, wie weit sich Kaufpreise von Mieten und Einkommen entfernt haben, wie stark Hypotheken und Bautätigkeit wachsen und wie sich die Preise real entwickeln. Er sagt, wo ein Markt verwundbar ist. Er sagt nicht, wann er fällt.
In absoluten Preisen sind andere Städte schwerer erreichbar. Für eine 60-Quadratmeter-Wohnung in Zentrumsnähe braucht eine qualifizierte Fachkraft in Zürich laut UBS rund acht Jahreseinkommen, in Hongkong rund fünfzehn. Zürich ist also nicht die teuerste Stadt der Welt. Aber die Stadt, in der Kaufpreise am weitesten von dem abgehoben haben, was Wohnungen als Mietobjekt einbringen.
Die Studie erscheint zum zwölften Mal. Neu dabei sind Lissabon und Seoul. Miami, in den beiden Vorjahren an der Spitze, ist auf 1,41 zurückgefallen. Am unteren Ende stehen Paris (0,33), London (0,30), New York (0,28), San Francisco und São Paulo, deren Werte unter null liegen.
46 Jahresmieten für eine Wohnung
Die stärkste Zahl der Studie ist nicht 1,69. Es sind 46 Jahre. So viele Jahresmieten kostet eine Zürcher Wohnung beim Kauf, der höchste Wert aller 23 Städte. Genf folgt mit rund 40. Wer kauft statt mietet, zahlt also im Voraus fast ein halbes Jahrhundert Miete. Das lohnt sich nur, solange die Zinsen tief bleiben oder die Preise weiter steigen.
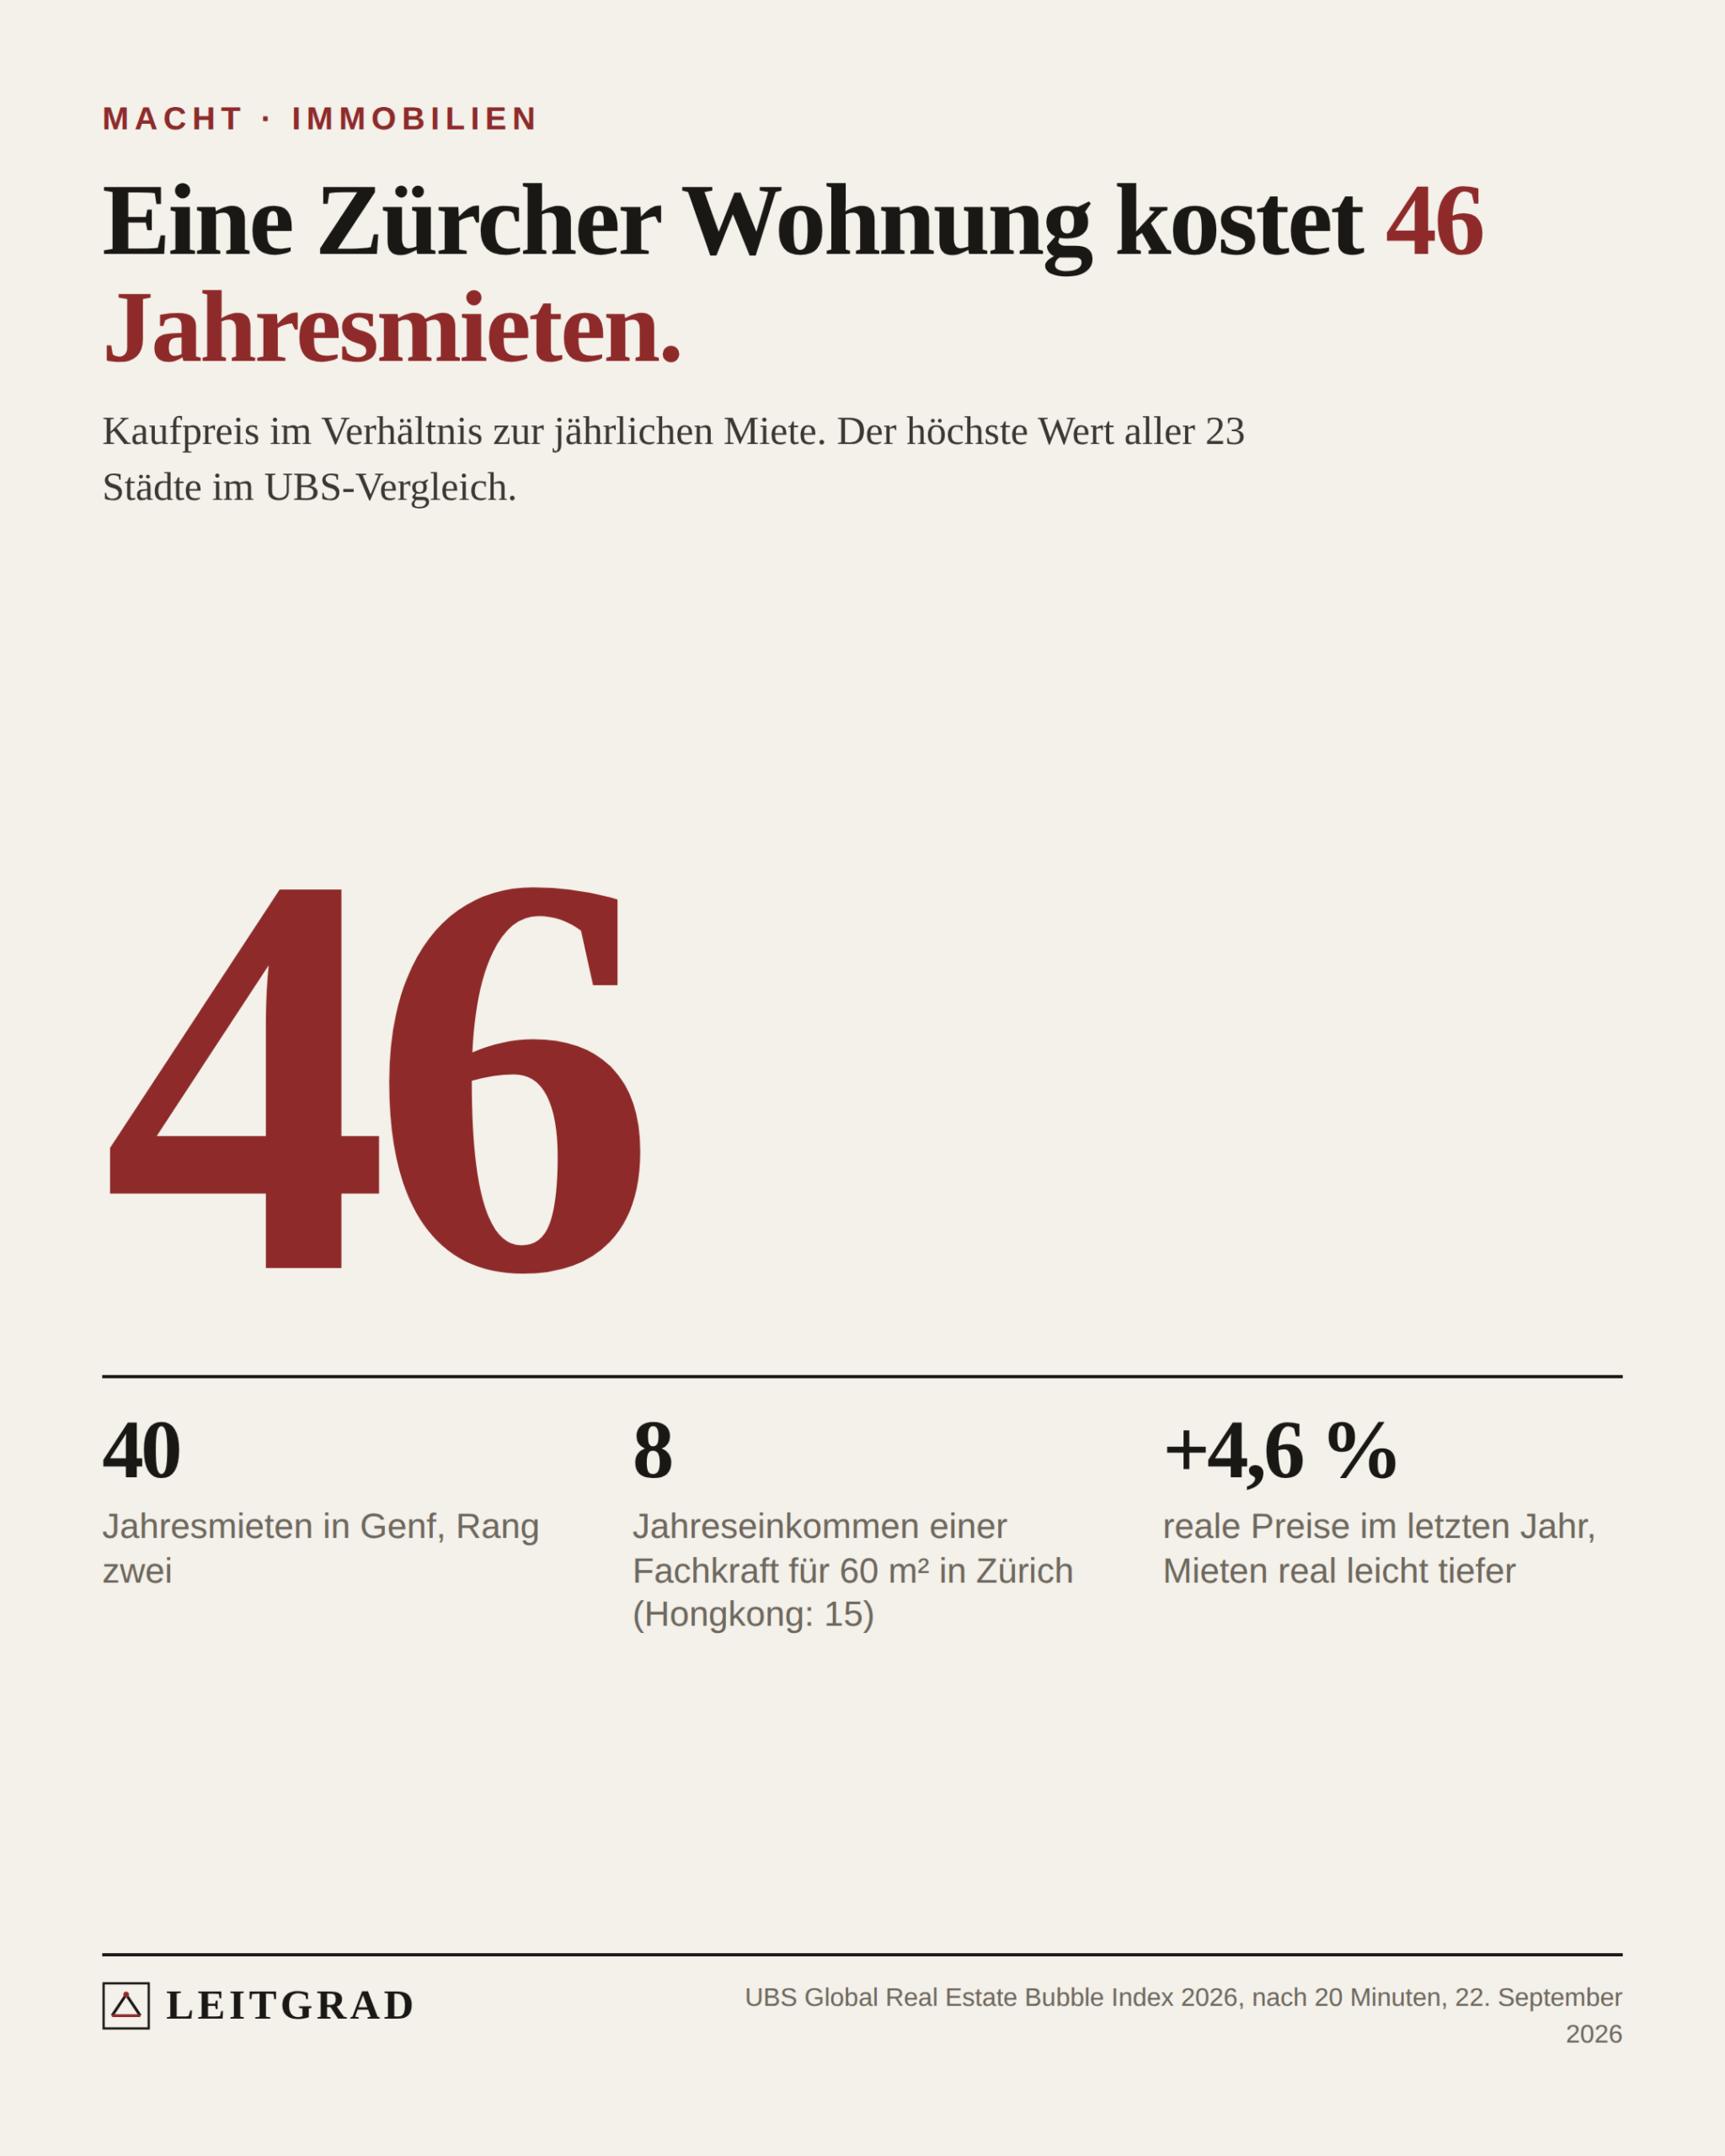
Und die Schere öffnet sich weiter. Im vergangenen Jahr verteuerte sich Wohneigentum in Zürich real um 4,6 Prozent, die Mieten gingen real leicht zurück. Weltweit waren Preise, Mieten und Einkommen im Schnitt real fast unverändert. Zürich lief gegen den Trend.
Warum sind Wohnungen in Zürich so teuer?
Weil viele Menschen mit hohen Einkommen in die Stadt wollen und fast nichts frei ist. Die Leerstandsquote liegt laut UBS nahe null. Zum Kauf angeboten werden rund zwei Drittel weniger Eigenheime als vor zwanzig Jahren. Gleichzeitig zieht Zürich internationale Fachkräfte an, laut UBS besonders aus Technologie und künstlicher Intelligenz.
Dazu kommen die tiefen Zinsen. Günstige Hypotheken machen hohe Preise tragbar, und sie haben laut UBS zugleich die Verschuldung der Haushalte deutlich erhöht. Neu ist ein dritter Treiber: Vermögen. Wer an der Börse viel verdient hat, kann mehr anzahlen oder ganz ohne Hypothek kaufen. So koppeln sich die besten Lagen vom übrigen Markt ab.
Und Zürich kann nicht beliebig wachsen. See, Hügel, Zonenpläne, Einsprachen und eine Bevölkerung, die Verdichtung im Grundsatz gut findet, vor der eigenen Haustür aber seltener. Wer Wachstum will und Neubau bremst, bekommt Knappheit. Wer Knappheit hat, bekommt steigende Preise.
Platzt die Immobilienblase in Zürich?
Nicht zwingend, und laut UBS nicht kurzfristig. Die Bank hält einen deutlichen Preisrückgang in Zürich derzeit für unwahrscheinlich, weil das Angebot so knapp ist. Für die ganze Schweiz misst ihr zweiter Index, der UBS Swiss Real Estate Bubble Index, im zweiten Quartal 2026 einen Wert von 0,72, gestiegen von 0,62 und damit seit Ende 2024 stetig höher, aber weiterhin in der Kategorie «moderat».
Beides stimmt gleichzeitig. Zürich kann im Weltvergleich das grösste Ungleichgewicht haben, ohne dass der Schweizer Markt vor einem Einbruch steht. Und die Schweiz kann stabil sein, ohne dass jede Zürcher Wohnung vernünftig bewertet ist.
Eine Blase platzt selten an hohen Preisen allein. Sie platzt, wenn mehreres zusammenkommt: teurere Finanzierung, steigende Arbeitslosigkeit, viele Eigentümer, die gleichzeitig verkaufen müssen, ein plötzliches Überangebot. In Zürich wirken dagegen die knappe Fläche, strenge Tragbarkeitsregeln der Banken und Eigentümer, die meist nicht verkaufen müssen. Die UBS nennt deshalb die eine Stelle, an der es verwundbar wird: Der Markt hängt immer stärker davon ab, dass Geld billig bleibt. Steigen die Finanzierungskosten deutlich, kann das die Nachfrage bremsen. Die Zinsen entscheiden, nicht die Schlagzeile.
Was Käufer jetzt wissen müssen
Der schlechteste Grund, in Zürich zu kaufen, ist Angst. Angst, nie mehr hineinzukommen. Angst, dass es morgen noch teurer wird. Die bessere Frage lautet: Kann ich diese Wohnung auch dann ruhig besitzen, wenn ihr Wert fünf Jahre lang nicht steigt oder vorübergehend fällt? Wer das mit Nein beantwortet, zahlt vermutlich zu viel. Nicht objektiv, aber für die eigene Bilanz.
| Prüfung | Die Frage vor dem Kauf |
|---|---|
| Tragbarkeit | Trägt die Finanzierung auch mit einem kalkulatorischen Zins, der deutlich über dem heutigen liegt? |
| Zeit | Kann ich sieben bis zehn Jahre halten, wenn der Markt schlecht läuft? |
| Lage | Würde diese Wohnung auch ohne allgemeinen Preisauftrieb gesucht? |
| Preis | Vergleiche ich mit echten Verkäufen und Mieten oder nur mit teureren Inseraten? |
| Reserve | Bleibt nach Eigenkapital, Nebenkosten und Renovationen genug übrig? |
Was Eigentümer wissen müssen
Ein hoher Marktwert ist angenehm, aber erst Geld, wenn man verkauft oder belehnt. Wer selbst darin wohnt, hat ein paradoxes Problem: Auf dem Papier ist er reicher, doch jede grössere Wohnung ist ebenso teurer geworden. Wer verkauft und in der Region wieder kauft, gewinnt nicht automatisch. Und wer über Erbschaft, Scheidung, Pensionierung oder die Nachfolge im eigenen Unternehmen nachdenkt, sollte den heutigen Wert nicht als Naturgesetz einsetzen.
Was Mieter wissen müssen
Für Mieter ist die Geschichte bitterer. Wenn Eigentum sich von Mieten und Löhnen löst, verschiebt sich nicht nur die Kaufentscheidung. Es verschiebt sich die Stadt. Dann wohnen in Zürich zunehmend jene, die schon Eigentum haben, sehr gut verdienen oder erben. Pflegefachleute, Lehrerinnen, Polizisten, Handwerkerinnen und junge Familien ziehen weiter hinaus. Dann hat die Stadt nicht nur ein Wohnproblem, sondern ein Funktionsproblem. Für Unternehmen wird das zur Standortfrage: Wer Fachkräfte will, muss erklären können, wo sie wohnen sollen.
Was die Politik daraus lernen muss
Die politische Antwort auf hohe Preise heisst oft Regulierung, die wirtschaftliche mehr Angebot. Beide Sätze sind zu kurz. Zürich braucht mehr Wohnungen, aber nicht nur teure: kleinere für Einpersonenhaushalte, Familienwohnungen, genossenschaftliche Modelle, Verdichtung dort, wo Bahn und Schule schon sind, schnellere Verfahren. Und es braucht den Blick über die Stadtgrenze. Eine Wohnung in Winterthur, Baden, Uster oder Dietikon ist kein Notbehelf, wenn Bahn und Infrastruktur mitwachsen.
Häufige Fragen zur Immobilienblase Zürich
Was ist der UBS Global Real Estate Bubble Index? Eine jährliche Studie der UBS, die das Risiko einer Immobilienblase in 23 Grossstädten bewertet. Sie vergleicht Kaufpreise mit Mieten und Einkommen, betrachtet Hypothekar- und Bauwachstum und die reale Preisentwicklung. Werte über 1,5 gelten als hohes Risiko. Die Ausgabe 2026 erschien am 22. September 2026.
Welchen Wert hat Zürich im UBS Bubble Index 2026? 1,69, der höchste aller 23 Städte. 2025 lag Zürich bei 1,55 auf Rang drei. Tokio folgt 2026 mit 1,54, Miami mit 1,41, Genf mit 1,12.
Kommt jetzt ein Preissturz in Zürich? Der Index sagt keinen Zeitpunkt voraus. Die UBS hält einen deutlichen Rückgang kurzfristig für unwahrscheinlich, weil das Angebot sehr knapp ist. Das grösste Risiko sind deutlich steigende Finanzierungskosten.
Wie viele Jahresmieten kostet eine Wohnung in Zürich? Rund 46, der höchste Wert im Vergleich. In Genf sind es rund 40.
Wie stark sind die Preise in Zürich gestiegen? In zwanzig Jahren real um fast 140 Prozent, im letzten Jahr real um 4,6 Prozent. Die Mieten stiegen in zwanzig Jahren um rund 40, die Einkommen um rund 30 Prozent.
Ist die ganze Schweiz betroffen? Weniger. Der UBS Swiss Real Estate Bubble Index für die ganze Schweiz lag im zweiten Quartal 2026 bei 0,72 und damit im Bereich «moderat».
| Kennzahl | Wert |
|---|---|
| Indexwert Zürich 2026 | 1,69 (Rang 1 von 23) |
| Indexwert Zürich 2025 | 1,55 (Rang 3) |
| Tokio · Miami · Genf | 1,54 · 1,41 · 1,12 |
| Kaufpreis in Jahresmieten | rund 46 (Genf rund 40) |
| Reale Preise, 20 Jahre | fast +140 % |
| Reale Mieten, 20 Jahre | rund +40 % |
| Reale Einkommen, 20 Jahre | rund +30 % |
| Reale Preise, letztes Jahr | +4,6 % |
| Swiss Real Estate Bubble Index, Q2 2026 | 0,72 (moderat) |
Methode
Die Indexwerte für einzelne Städte nennt die Medienmitteilung der UBS nicht; wir übernehmen sie aus den Berichten von Keystone-SDA (via swissinfo.ch) und 20 Minuten, die sich auf die Studie stützen. Die Kennzahlen zu Jahresmieten, Einkommen und Preisentwicklung stammen aus derselben Studie, zitiert nach 20 Minuten. Die vollständige Studie gibt die UBS nur gegen Anmeldung heraus. Die Grafik zeigt eine Auswahl; für Dubai, Seoul und weitere Städte lagen uns keine Einzelwerte vor.
Was im Themenvorschlag anders stand: Miami liegt nicht mehr in der Kategorie «hohes Risiko», sondern bei «erhöhtem Risiko», ebenso Genf. Die 46 Jahresmieten sind ein Durchschnittswert der Studie, keine Aussage über eine «typische» Wohnung in einem bestimmten Quartier.
Titelbild: Zürich mit Limmat, Fraumünster und Grossmünster. Foto: Daniel Kraft, Wikimedia Commons, Lizenz CC BY-SA 3.0, unverändert.
Quellen
- UBS, «UBS Global Real Estate Bubble Index 2026: Zurich and Tokyo lead global housing bubble risk», Medienmitteilung, 22. September 2026; Studienseite ubs.com · ubs.com
- Keystone-SDA, «Zurich poses highest risk of property bubble in the world», swissinfo.ch, 22. September 2026 swissinfo.ch
- 20 Minuten, «Risiko einer Immo-Blase: Zürich schlägt alle Welt-Metropolen», 22. September 2026 20min.ch
- Tages-Anzeiger, «UBS-Index: Zürich hat weltweit höchstes Immoblasenrisiko», 22. September 2026 tagesanzeiger.ch
- UBS, Swiss Real Estate Bubble Index, zweites Quartal 2026 ubs.com · ubs.com
- finews.ch, «Global Real Estate Bubble Index: Zürich ist wieder die …», 22. September 2026 finews.ch
Mehr zu diesen Themen
- 3. Oktober 2026Vontobel, Cembra, Burckhardt: Zürich verliert im Wochentakt
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren
Teilen
Weiterlesen
Das Morgen-Briefing
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren