225 Schweizer Banken, acht mit Multibanking: Warum ein KI-Assistent hier nicht ans Konto käme
Im Code der Claude-App fand sich ein unveröffentlichter Reiter «Money». Angekündigt ist nichts. Die Frage, die der Fund aufwirft, lässt sich trotzdem beantworten, und die Antwort ist eine Schweizer Zahl.
Diese Woche fanden Entwickler im Code der Claude-App von Anthropic einen unveröffentlichten Reiter namens «Money». Der Begrüssungstext darin lautet: Verbinde deine Bankkonten und frag Claude nach deinen Ausgaben. Angekündigt hat Anthropic nichts. Aber die Frage, die der Fund aufwirft, ist unabhängig davon beantwortbar: Was passierte, wenn ein KI-Assistent in der Schweiz ans Bankkonto wollte? Antwort: Bei 217 von 225 Banken nichts.
Das Wichtigste in Kürze
«Claude Money» ist kein angekündigtes Produkt, sondern ein Fund in unveröffentlichtem App-Code, gemeldet am 14. September. Anthropic äussert sich nicht. Offiziell live ist dagegen ChatGPT Finances von OpenAI für berechtigte Nutzer in den USA, angebunden über den Datenvermittler Plaid. In der Schweiz setzt der Bundesrat seit Dezember 2022 auf Freiwilligkeit. Seit dem 25. November 2025 bieten acht Banken Multibanking für Privatkunden an, bei 225 Banken im SNB-Verzeichnis. Am 12. Dezember 2025 zog der Bundesrat eine «durchmischte» Bilanz und liess gesetzliche Pflichten ausdrücklich als Option offen.
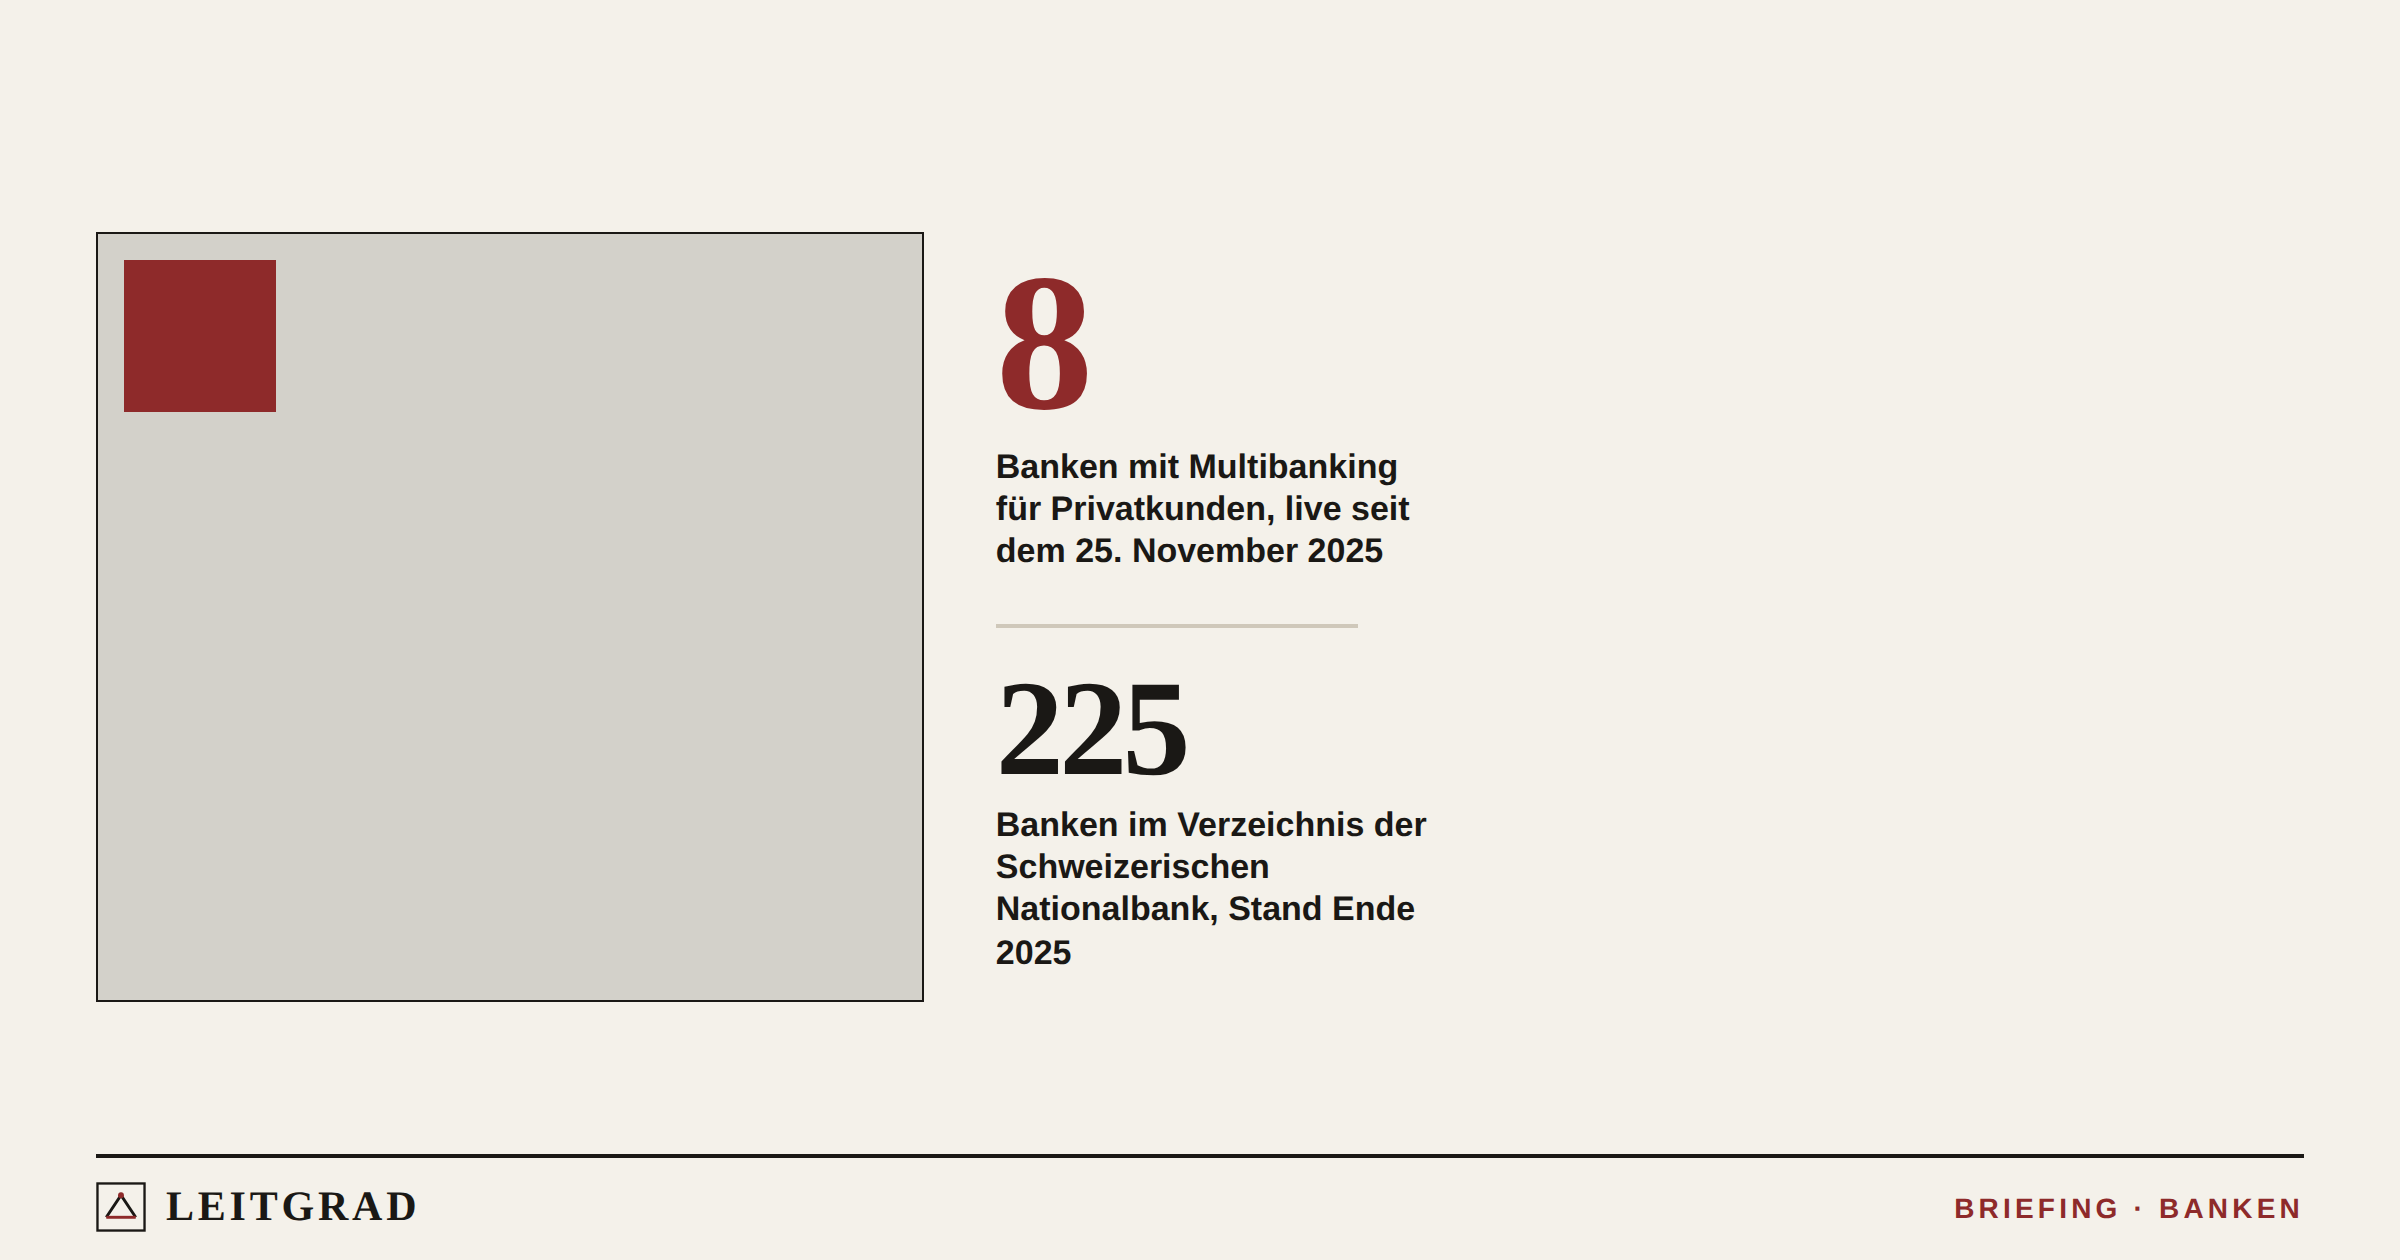
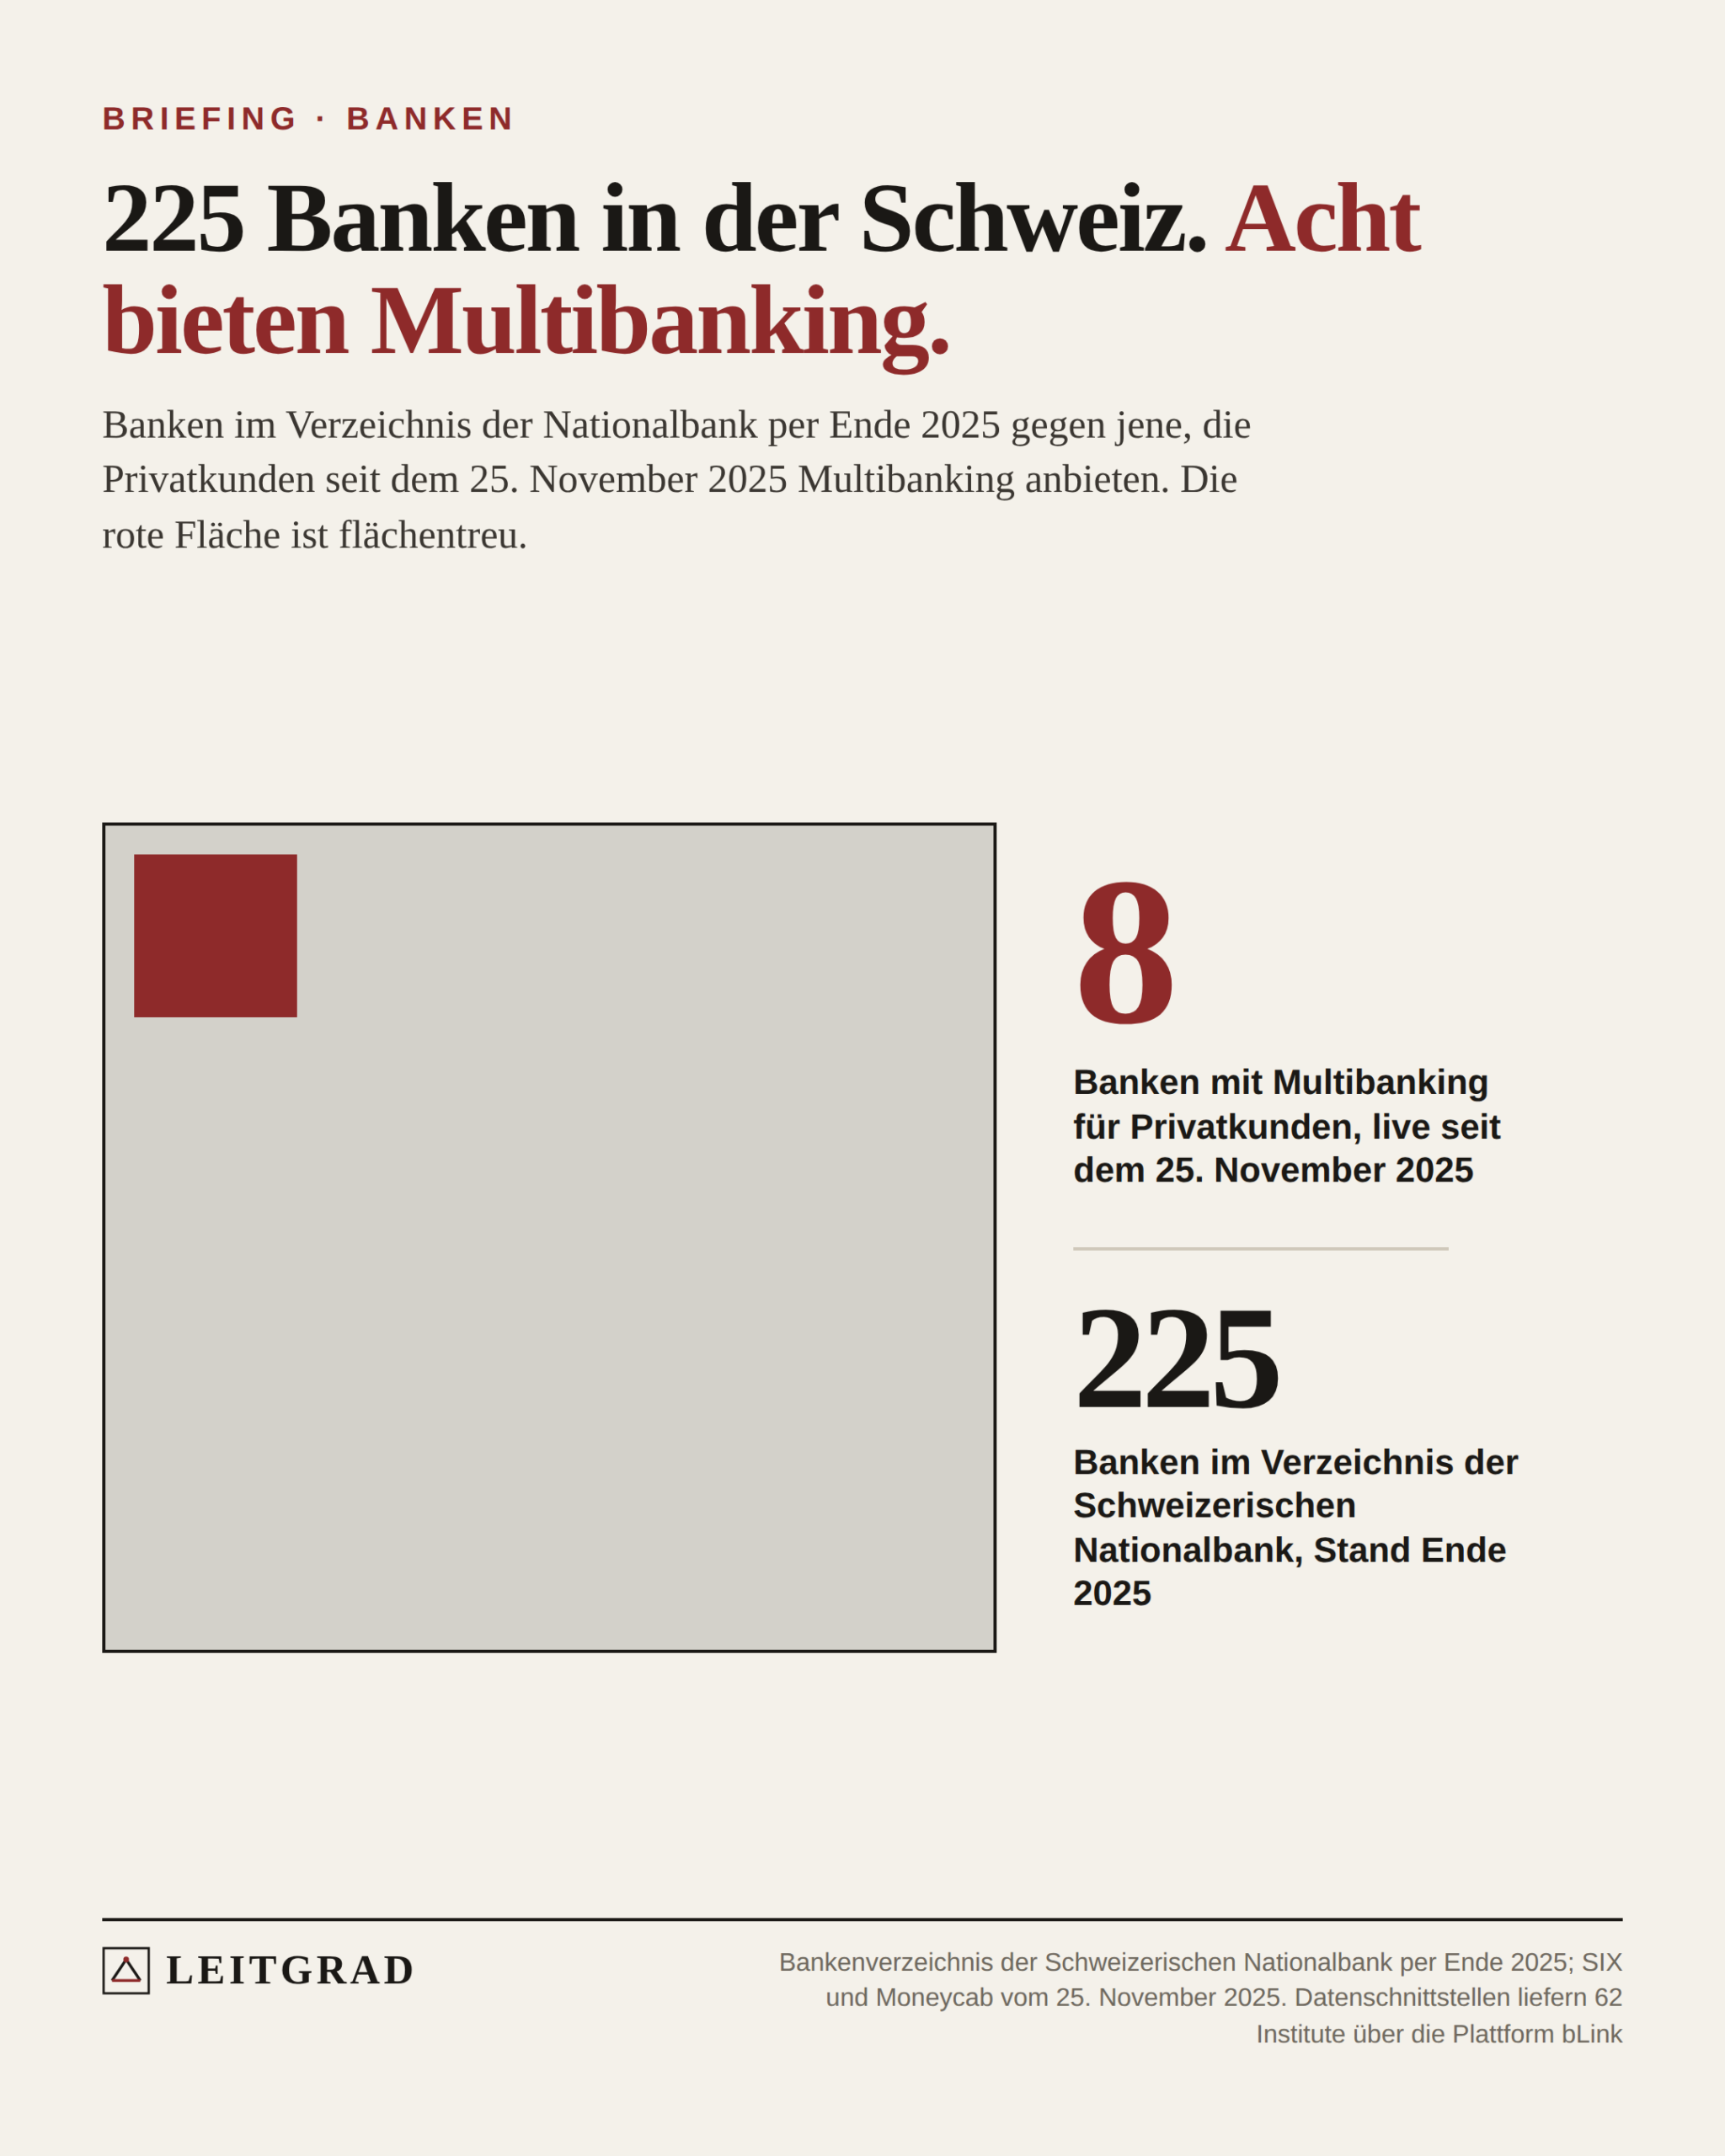
225 Banken in der Schweiz. Acht bieten Multibanking.
Banken im Verzeichnis der Schweizerischen Nationalbank per Ende 2025 gegen jene, die Privatkunden seit dem 25. November 2025 Multibanking anbieten. Die rote Fläche ist flächentreu zum grossen Block.
Was gefunden wurde und was nicht
Der Befund stammt von TestingCatalog, einer Publikation, die unveröffentlichte Funktionen in App-Builds aufspürt. In der iOS-App von Claude fanden sich Oberflächenelemente für einen Reiter «Money» samt Einstiegstext: «Link your bank accounts and ask Claude about spending, plans, and more.»
Was nicht bekannt ist: welcher Datenanbieter dahinterstünde, welche Banken unterstützt würden, in welchen Ländern, ab wann. Anthropic hat sich nicht geäussert, es gibt keine Mitteilung im Newsroom. Ein Fund im App-Code ist ein Hinweis auf Arbeit, nicht auf ein Produkt; Funktionen werden regelmässig gebaut und nie ausgeliefert. Alles, was hier im Konjunktiv steht, steht aus gutem Grund im Konjunktiv.
Offiziell angekündigt hat Anthropic im Finanzbereich anderes: Claude for Financial Services im Juli 2025, mit Datenpartnern wie FactSet, PitchBook, S&P Global und Morningstar, im Oktober 2025 erweitert um eine Excel-Integration und weitere Anbindungen. Das ist institutionelles Marktdatengeschäft. Bankkonten von Privatpersonen kommen darin nicht vor.
Weiter ist OpenAI. ChatGPT Finances ist für berechtigte Nutzerinnen und Nutzer in den USA freigeschaltet und liest Kontostände und Transaktionen über Plaid. Beim Bezahlen bleibt auch OpenAI beim Umweg: Instant Checkout arbeitet seit September 2025 mit Stripe über verschlüsselte, händler- und betragsgebundene Zahlungstoken, nicht über das Konto.
Warum das in den USA überhaupt geht
Plaid funktioniert, weil ein Ökosystem aus Datenvermittlern existiert, das über zwei Jahrzehnte gewachsen ist, lange bevor es dafür eine Rechtsgrundlage gab. Die kam erst am 22. Oktober 2024 mit der Regel zu Section 1033 des Dodd-Frank Act, die Konsumenten ein Recht auf ihre Finanzdaten gibt. In Kraft seit dem 17. Januar 2025.
Seither ist sie wieder offen. Im August 2025 kündigte die Verbraucherschutzbehörde CFPB eine «substanzielle Überarbeitung» an, unter anderem zur Frage, ob Banken für Datenabfragen Gebühren verlangen dürfen. Am 29. Oktober 2025 untersagte ein Bundesgericht in Kentucky der Behörde die Durchsetzung, bis die Überprüfung abgeschlossen ist. Der Zugriff funktioniert also, auf vertraglicher Basis, nicht auf gesetzlicher.
Die Lähmung ist nicht auf die Finanzdaten beschränkt. Beim Krypto-Marktstrukturgesetz scheiterte der Senat diese Woche an der Abstimmung, die die Debatte überhaupt erst eröffnet hätte.
In der EU ist es umgekehrt: PSD2 verpflichtet Banken seit 2018 zu Schnittstellen. Im Mai 2026 einigten sich die Verhandlungsführer auf PSD3 und die begleitende Verordnung; anwendbar wird sie frühestens 2027. Die Verordnung über den Zugang zu Finanzdaten, FIDA, die den Anspruch über Zahlungskonten hinaus ausweiten sollte, liegt seit 2025 faktisch auf Eis.
Die Schweizer Chronologie
Am 16. Dezember 2022 entschied der Bundesrat, es bei einem marktorientierten Ansatz zu belassen. Das Finanzdepartement erhielt den Auftrag, bis Juni 2024 regulatorische Massnahmen vorzuschlagen, aber nur für den Fall, dass sich die Branche nicht genügend engagiere. Im Juni 2024 beurteilte das Departement die Fortschritte als ausreichend. Keine Massnahmen.
Am 12. Dezember 2025 fiel die Bilanz vorsichtiger aus. Der Bundesrat nannte sie «durchmischt»: Die Multibanking-Initiative der Banken sei ein wichtiger Meilenstein, aber die Versicherungsbranche habe nichts Vergleichbares vorgelegt. Das Finanzdepartement soll nun mit der Branche Indikatoren erarbeiten, an denen sich die 2022 gesetzten Ziele überhaupt messen lassen. Gesetzliche Pflichten bleiben ausdrücklich eine Option, mit explizitem Verweis auf PSD2 und PSD3.
Nach vier Jahren Freiwilligkeit lautet das Ergebnis also: Man einigt sich darauf, künftig zu messen.
Wo der Markt tatsächlich steht
Die Zahlen sind nicht null, aber sie sind klein. Seit dem 25. November 2025 bieten acht Banken Privatkunden Multibanking über die SIX-Plattform an: UBS, PostFinance, Zürcher Kantonalbank, Valiant, Luzerner Kantonalbank, Bank CIC, Banque Cantonale Vaudoise und die Hypothekarbank Lenzburg, dazu zwei Fintech-Drittanbieter. Das SNB-Bankenverzeichnis führte Ende 2025 225 Institute.
Etwas besser sieht es eine Ebene tiefer aus. Die Plattform bLink der SIX startete 2020 mit zwei Banken und zählte Ende 2025 62 datenliefernde Institute und 93 angeschlossene Unternehmen. Die Infrastruktur existiert also deutlich breiter als das Endkundenangebot: 62 Banken liefern Daten, acht machen daraus ein Produkt.
Zum Tempo gehört auch die Absichtserklärung, die über zwanzig Institute unter dem Dach der Bankiervereinigung unterzeichneten: «First Mover» im zweiten Quartal 2024, «Fast Follower» Mitte 2025. Gestartet wurde im November 2025.
Die Frage, die niemand beantwortet hat
Angenommen, ein Assistent bekäme Zugriff. Wer haftet, wenn er eine Zahlung falsch auslöst oder Daten an der falschen Stelle offenlegt?
Das Schweizer Recht kennt darauf keine spezifische Antwort. Banken haften grundsätzlich bei eigenem Verschulden; Haftungsausschlüsse für leichte Fahrlässigkeit sind in den Geschäftsbedingungen verbreitet, werden bei beaufsichtigten Instituten aber nicht immer geschützt. Eine Äusserung der FINMA zu KI-Agenten im E-Banking, zum Umgang mit Zugangsdaten durch Dritte oder zum Screen Scraping konnten wir nicht finden. Das heisst nicht, dass die Behörde schweigt. Es heisst, dass zu dieser Frage nichts Öffentliches vorliegt.
Die Lücke ist praktisch relevant, denn die Alternative zur Schnittstelle ist bereits im Einsatz: Wo keine API existiert, loggen sich Dienste mit den Zugangsdaten der Kundin ein und lesen den Bildschirm aus. Genau dieses Verfahren hat die EU mit PSD2 zurückgedrängt. In der Schweiz ist es nirgends geregelt.
Was daraus folgt
Für Firmenkundinnen und Firmenkunden ist die konkrete Frage nicht, ob eine KI dereinst ans Konto darf, sondern ob die eigene Bank eine dokumentierte Schnittstelle anbietet, für Buchhaltung, Treasury, Liquiditätsplanung. Die Antwort steht im bLink-Verzeichnis, und für rund drei Viertel der Schweizer Banken lautet sie nein.
Und wenn eines Tages ein Assistent an ein Schweizer Konto möchte, wird er dasselbe tun, was jeder ausländische Anbieter hier tut: sich auf die acht verfügbaren Banken beschränken oder es mit Zugangsdaten und Bildschirmauslesen versuchen. Beides ist das Ergebnis einer Entscheidung, die vor vier Jahren getroffen wurde.
Methode
Offenlegung: Leitgrad setzt bei der Produktion Sprachmodelle von Anthropic ein und berichtet hier über dieses Unternehmen. Die Angaben zu «Claude Money» stammen ausschliesslich aus der Auswertung eines unveröffentlichten App-Builds durch Dritte. Es gibt keine Ankündigung, keine Bestätigung und keine Angaben zu Datenanbieter, Banken, Ländern oder Termin; der gesamte Abschnitt steht deshalb im Konjunktiv. Die Zahl von 225 Banken stammt aus dem Bankenverzeichnis der Nationalbank per Ende 2025; die engere Bilanzstatistik zählt 211 Institute, weil sie anders abgrenzt. Wir verwenden das Verzeichnis, weil Multibanking an das einzelne Institut anknüpft. Die in der Debatte kursierende Zahl von 230 Banken konnten wir nicht belegen. Das exakte Startdatum von ChatGPT Finances liess sich nicht an einer Primärquelle verifizieren, der Status als offiziell verfügbares Produkt hingegen schon. Zum Open-Banking-Bericht des Bundes aus dem Jahr 2019, der in der Literatur als Ausgangspunkt genannt wird, fanden wir keine Primärquelle und führen ihn deshalb nicht auf. Zu Angeboten von Swisscom, Finstar, Raiffeisen und UBS key4 liegen uns keine aktuellen belastbaren Zahlen vor.
Quellen
- TestingCatalog, BleepingComputer und Android Authority vom 14. bis 16. September 2026 zum Fund im Claude-App-Build testingcatalog.com · bleepingcomputer.com · androidauthority.com
- Anthropic, Mitteilungen «Claude for Financial Services» vom 15. Juli 2025 und «Advancing Claude for Financial Services» vom 27. Oktober 2025 anthropic.com · anthropic.com
- OpenAI und Stripe, Mitteilungen zum Instant Checkout und zum Agentic Commerce Protocol vom 29. September 2025 openai.com · stripe.com
- Consumer Financial Protection Bureau, «Personal Financial Data Rights», publiziert am 22. Oktober 2024, sowie die Bekanntmachung zur Überarbeitung vom 22. August 2025; ABA Banking Journal zur gerichtlichen Verfügung vom 29. Oktober 2025 consumerfinance.gov · federalregister.gov · bankingjournal.aba.com
- Bundesrat, Medienmitteilungen vom 16. Dezember 2022 und vom 12. Dezember 2025 zu Open Finance; Staatssekretariat für internationale Finanzfragen admin.ch · admin.ch · sif.admin.ch
- SIX und Moneycab vom 25. November 2025 zum Start des Multibanking für Privatkunden mit acht Banken six-group.com · moneycab.com
- Schweizerische Nationalbank, Bankenverzeichnis per Ende 2025 data.snb.ch
- IFZ Retail Banking Blog der Hochschule Luzern zu bLink und zur Marktdurchdringung hub.hslu.ch
- Schweizerische Bankiervereinigung, Absichtserklärung zu Open Finance für die Privatkundschaft swissbanking.ch
Mehr zu diesen Themen
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren
Teilen
Weiterlesen
Das Morgen-Briefing
Sie lesen Leitgrad öfter? Bei Google als bevorzugte Quelle markieren