Kurz gesagt
Schweizer Start-ups haben 2025 laut Swiss Venture Capital Report 2,95 Milliarden Franken Risikokapital erhalten, 23,9 Prozent mehr als im Vorjahr. Geld ist also da. Michael Mare, Unternehmer und Berater von Gründern und Familienunternehmen, rät trotzdem, vor dem ersten Gespräch mit Business Angels oder VCs zwei Fragen zu klären: Passen die Werte, und was will der Investor? Dazu kommt ein Blick, den viele vergessen: Wer kauft das Produkt, wenn es fertig ist?
Gründer bereiten sich auf das Investorengespräch vor wie auf eine Prüfung. Zahlen, Folien, Marktgrösse. Eine Frage fehlt fast immer: Will ich mit diesem Menschen fünf Jahre lang arbeiten?
Michael Mare stellt sie zuerst. Er ist operativ bei der Kromer Print AG in Lenzburg tätig und begleitet mit Andy Amrein unter dem Namen Mare Advisory Gründer und Familienunternehmen. Die beiden arbeiten bevorzugt mit Leuten, deren Werte zu ihren passen. Darauf achten sie mehr als auf den reinen Ertrag.
«Sprechen Sie Investoren an, die Ihre Werte teilen. Sonst geht es schnell auseinander, egal wie viel Geld auf dem Tisch liegt.»
Der Rat kommt zu einem Zeitpunkt, zu dem Gründer in der Schweiz wieder mehr Auswahl haben. Und wer die Wahl hat, sollte wissen, wonach er wählt.
Wie viel Geld ist gerade im Markt?
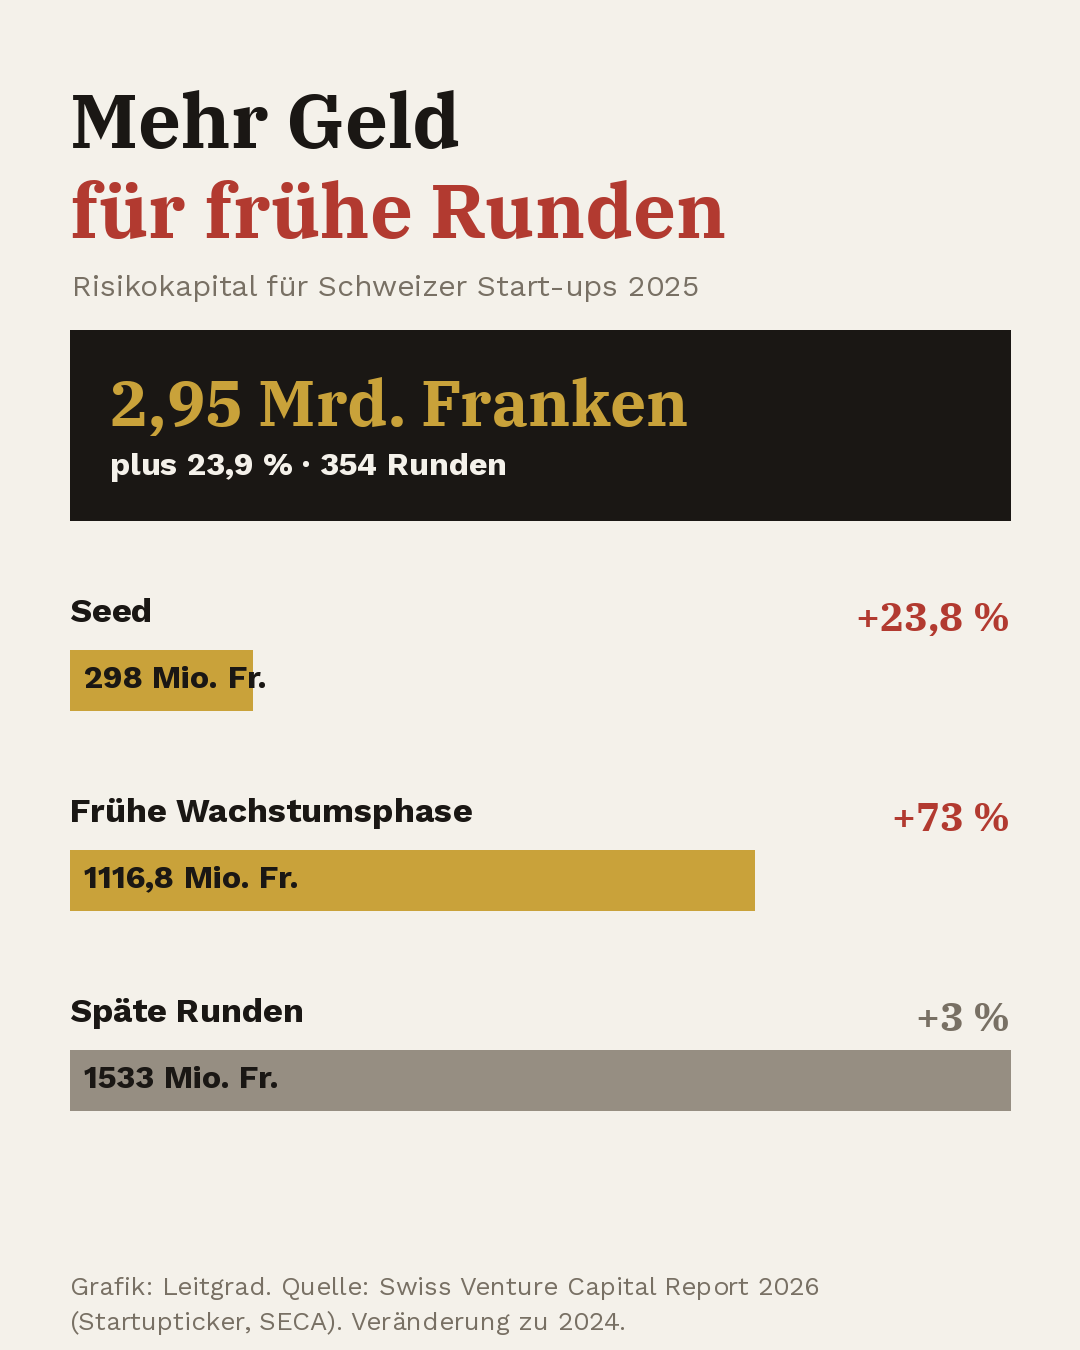
Deutlich mehr als im Vorjahr. Laut dem Swiss Venture Capital Report 2026 von Startupticker und dem Branchenverband SECA flossen 2025 insgesamt 2,95 Milliarden Franken in Schweizer Start-ups, 23,9 Prozent mehr als 2024. Die Zahl der Finanzierungsrunden blieb mit 354 fast gleich. Pro Runde fliesst also mehr Geld.
Am stärksten wuchs die frühe Phase. In Seed-Runden flossen 298 Millionen Franken, ein Plus von 23,8 Prozent. In der frühen Wachstumsphase waren es 1116,8 Millionen Franken, 73 Prozent mehr als im Vorjahr. Späte Runden legten nur um 3 Prozent auf 1533 Millionen zu.
Für Gründer heisst das: Wer ein gutes Produkt hat, findet eher Geld als im Vorjahr. Umso wichtiger wird die Frage, von wem. Wie sich der Markt für Schweizer Start-ups verändert, haben wir im Gespräch mit SICTIC-Präsident Thomas Dübendorfer eingeordnet.
Passen die Werte zusammen?
Werte klingt weich. Gemeint ist etwas Hartes: Wie entscheidet jemand, wenn es eng wird? Michael Mare macht dabei keinen moralischen Unterschied. Auch Gewinnmaximierung um jeden Preis ist ein Wert. Wichtig ist nur, dass Gründer und Investor denselben haben.
Wer das nicht vorher klärt, klärt es später, im Streit um eine Entlassung, einen Verkauf oder eine Finanzierungsrunde. Dann sitzen beide mit Verträgen am Tisch, die sich nicht so leicht lösen lassen wie eine Bekanntschaft.
Was will der Investor eigentlich?
Nicht jeder Investor will dasselbe. Manche suchen Philanthropie und wollen etwas zurückgeben. Andere wollen am Projekt lernen, etwa über eine neue Technik oder einen neuen Markt. Wieder andere wollen schlicht eine Rendite. Gründer sollten fragen, bevor sie präsentieren.
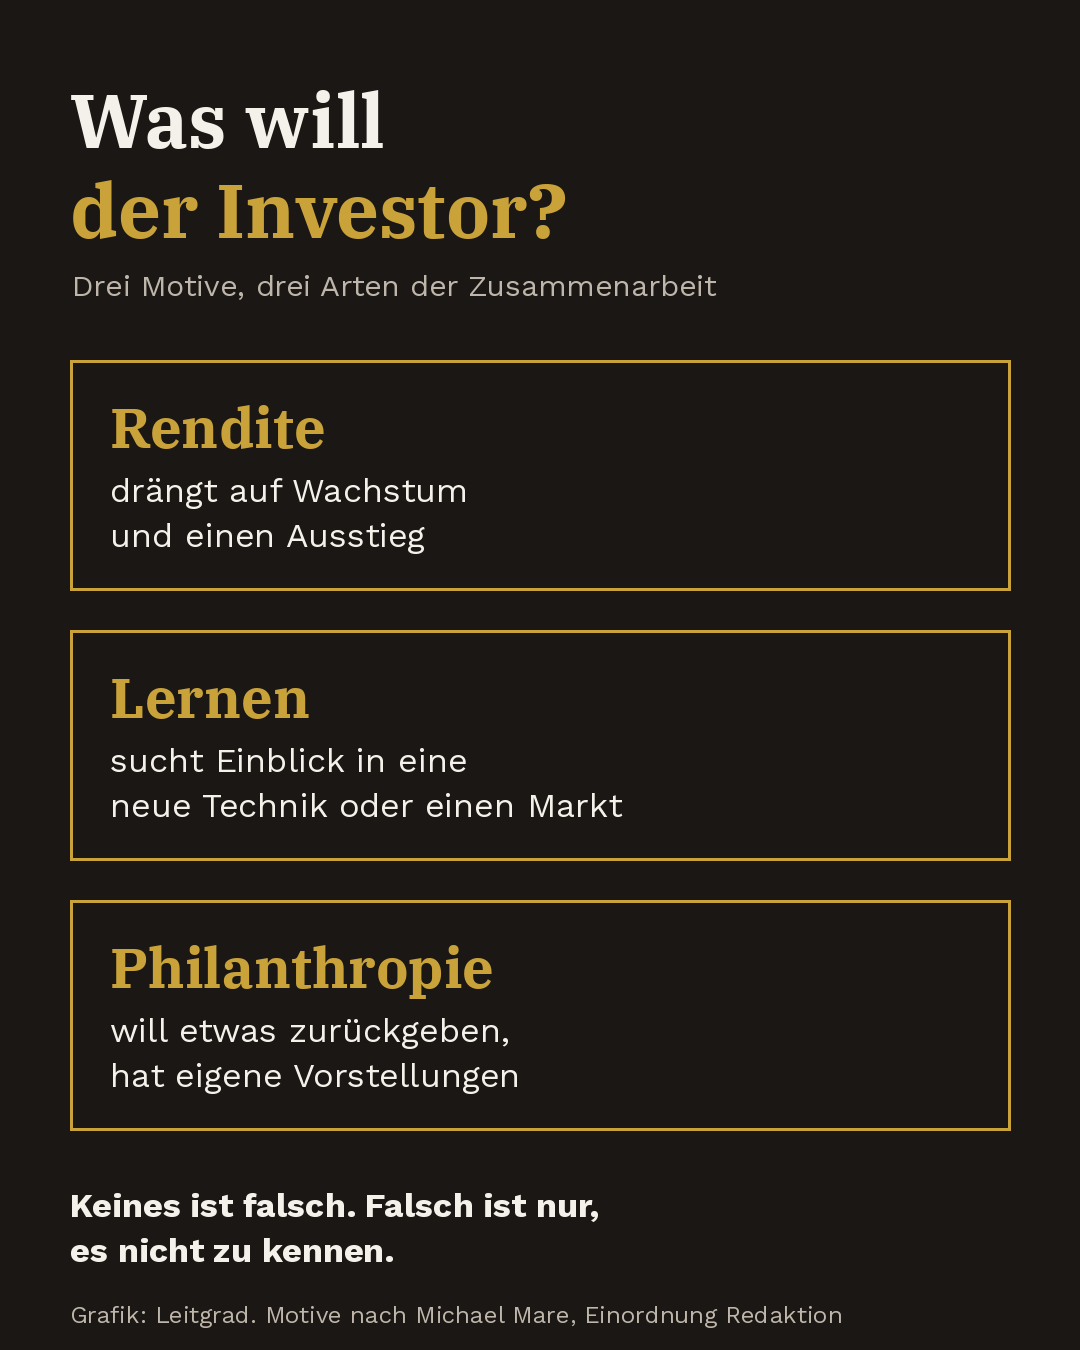
Das Motiv prägt den Alltag danach. Wer Rendite sucht, drängt auf Wachstum und einen Ausstieg. Wer lernen will, sucht Austausch und Einblick. Wer zurückgeben will, hat oft mehr Geduld, aber auch eigene Vorstellungen davon, was gut ist. Keines dieser Motive ist falsch. Falsch ist nur, es nicht zu kennen.
Wer kauft das Produkt, wenn es fertig ist?
Dazu kommt ein Blick, der in vielen Pitch-Decks fehlt. Michael Mare fragt sich beim Begleiten einer Firma früh, welche Kunden aus seinem Netzwerk das Produkt brauchen, sobald es marktreif ist.
«Wenn ein Produkt fertig ist, will ich wissen, welche fünfzehn Grosskunden es sofort brauchen könnten. Voraussetzung ist, dass es wirklich marktfähig ist.»
Das Netzwerk wirkt manchmal auch in die andere Richtung. Ein Start-up, das er begleitet, hat noch keinen Ertrag gebracht. Über sein Umfeld kam aber ein Kunde zu Kromer Print, der dort ein Vielfaches dieses Volumens ausmacht. Denken im Ökosystem heisst: Nicht jeder Nutzen zeigt sich in der Bilanz des Start-ups.
Wie stark Schweizer Gründer dabei vom eigenen Umfeld abhängen, zeigt auch das Gespräch mit Raphael Tobler von der Swiss Startup Association über Kapital aus den USA.
Woher holt man Erfahrung, die man selbst nicht hat?
Seine eigene Beratung verbessert Michael Mare mit einem einfachen Mittel. Er fragt Unternehmer, die schon übergeben oder verkauft haben, was sie heute anders machen würden. Das kostet nichts als ein Mittagessen und erspart Gründern Fehler, die andere schon gemacht haben. Welche Fehler bei Übergaben immer wieder auftauchen, hat er in unserer Reihe beschrieben: zu spät, zu spät, zu spät.
Wie bereiten Sie das erste Investorengespräch vor?
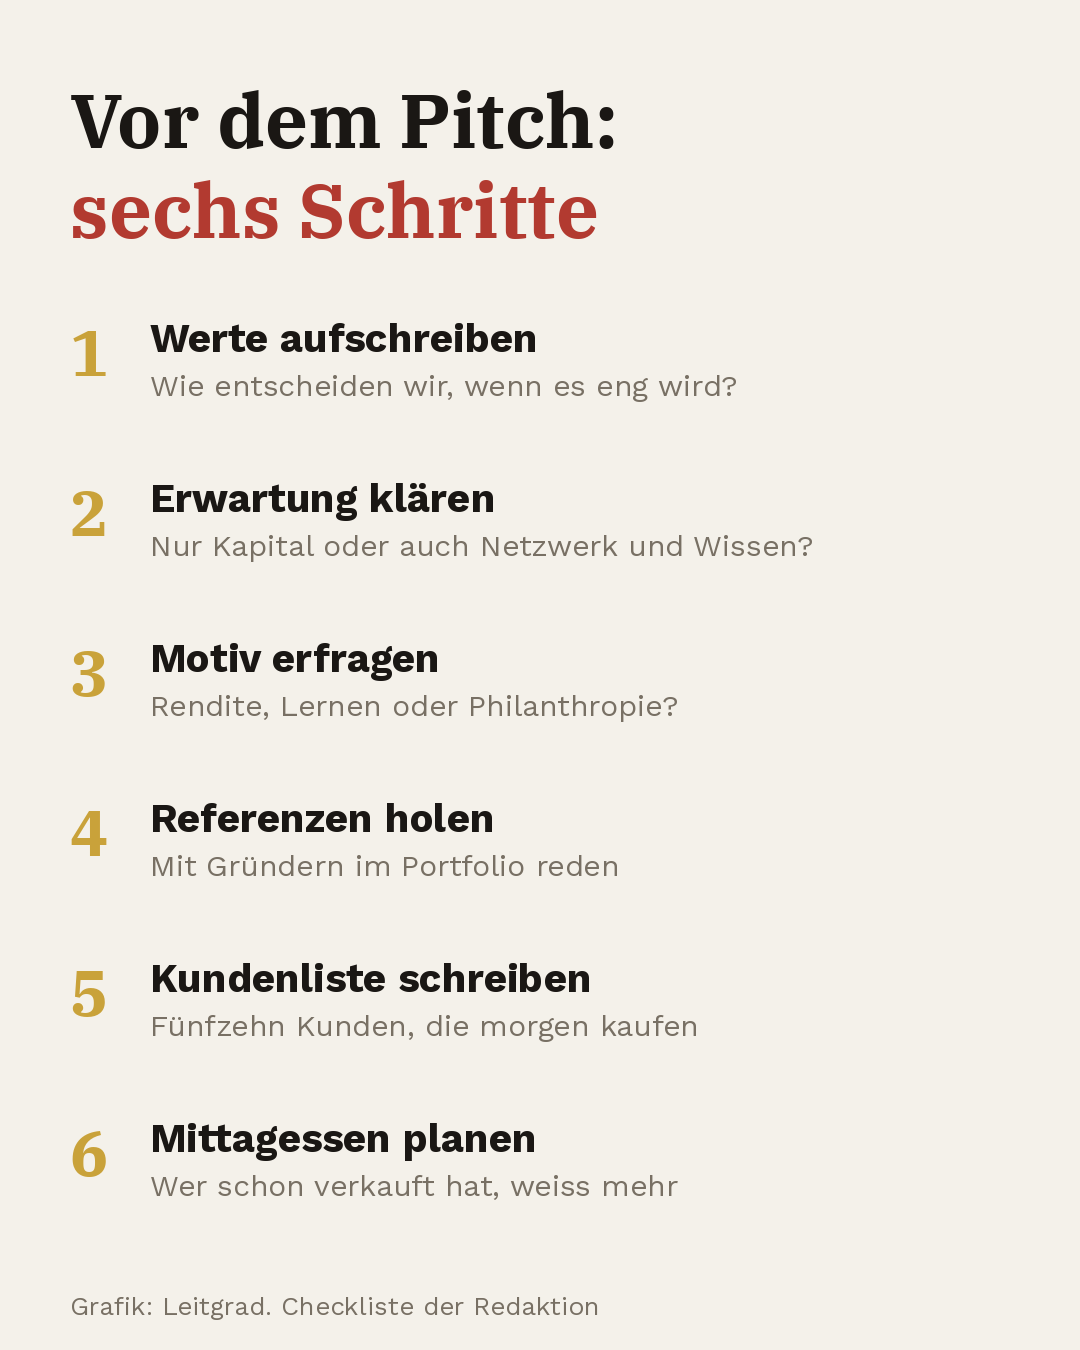
- Eigene Werte aufschreiben. Halten Sie auf einer Seite fest, wie Sie entscheiden, wenn es eng wird: bei Entlassungen, bei einem Verkaufsangebot, bei einer Verwässerung.
- Erwartung an das Geld klären. Brauchen Sie nur Kapital oder auch Netzwerk, Wissen und Zeit des Investors?
- Das Motiv des Investors erfragen. Rendite, Lernen oder Philanthropie: Stellen Sie die Frage, bevor Sie Ihre Folien zeigen.
- Referenzen einholen. Sprechen Sie mit Gründern, in die der Investor schon investiert hat, auch mit solchen, bei denen es schiefging.
- Die Kundenliste schreiben. Notieren Sie die fünfzehn Kunden, die morgen kaufen würden, und wer sie kennt.
- Ein Mittagessen einplanen. Fragen Sie einen Unternehmer, der schon verkauft hat, was er heute anders machen würde.
Wer Geld von Aktionären als Darlehen statt als Eigenkapital aufnimmt, findet Zins, Steuerfolgen und Rangrücktritt in der Vortrieb-Vorlage zum Aktionärsdarlehen.
Häufige Fragen
Wie viel Risikokapital erhielten Schweizer Start-ups 2025?
Laut Swiss Venture Capital Report 2026 waren es 2,95 Milliarden Franken in 354 Finanzierungsrunden, 23,9 Prozent mehr als 2024.
Warum sollen Gründer zuerst über Werte reden?
Weil es laut Michael Mare sonst schnell auseinandergeht, egal wie viel Geld auf dem Tisch liegt. Wer vorher klärt, wie beide in schwierigen Lagen entscheiden, muss es nicht erst im Streit um eine Entlassung oder einen Verkauf klären.
Welche Motive haben Investoren?
Michael Mare unterscheidet drei: Rendite, Lernen über eine Technik oder einen Markt, und Philanthropie. Das Motiv prägt, wie der Investor sich später einbringt.
Was gehört neben dem Pitch-Deck in die Vorbereitung?
Eine Liste der ersten Grosskunden, die das Produkt sofort brauchen könnten, und Gespräche mit Unternehmern, die schon verkauft oder übergeben haben.
Zum Mitnehmen
- Werte zuerst: Vor den Zahlen klären, ob Gründer und Investor in schwierigen Lagen gleich entscheiden würden.
- Motiv erfragen: Rendite, Lernen oder Philanthropie prägen die Zusammenarbeit über Jahre.
- Kunden mitdenken: Eine Liste mit den ersten fünfzehn Grosskunden ist mehr wert als eine Marktgrösse.
Quellen
Quellen
- Startupticker und SECA: Swiss Venture Capital Report 2026, Februar 2026
- Greater Geneva Bern area: Swiss start-ups attract CHF 2.9 billion in 2025 as venture capital rebounds, 3. Februar 2026
- Mare Advisory, Beratung für Familienunternehmen, Verwaltungsräte und Gründer
- Gespräch von Merag Shahzad mit Michael Mare, 2. November 2026
Erschienen am 16. November 2026, 12:00 Uhr. Aktualisiert am 17. November 2026, 11:45 Uhr. Jede Zahl prüfen wir an der Primärquelle. Fehler gefunden? Hinweis an die Redaktion
Merag Shahzad ist Gründer, Herausgeber und Chefredaktor von Leitgrad, dem Schweizer Wirtschaftsmagazin für Inhaber und Führungskräfte. Seit 15 Jahren arbeitet er in Content-Marketing und digitaler PR und setzt diese Erfahrung heute vor allem für Leitgrad ein. Daneben gründete er die GEO-Agentur meit.
Zur AutorenseiteWie Leitgrad arbeitetLeitgrad Morgen-Briefing: jeden Werktag das Wichtigste für Ihre Firma. Lesen · Anhören · Per Mail