Kurz gesagt
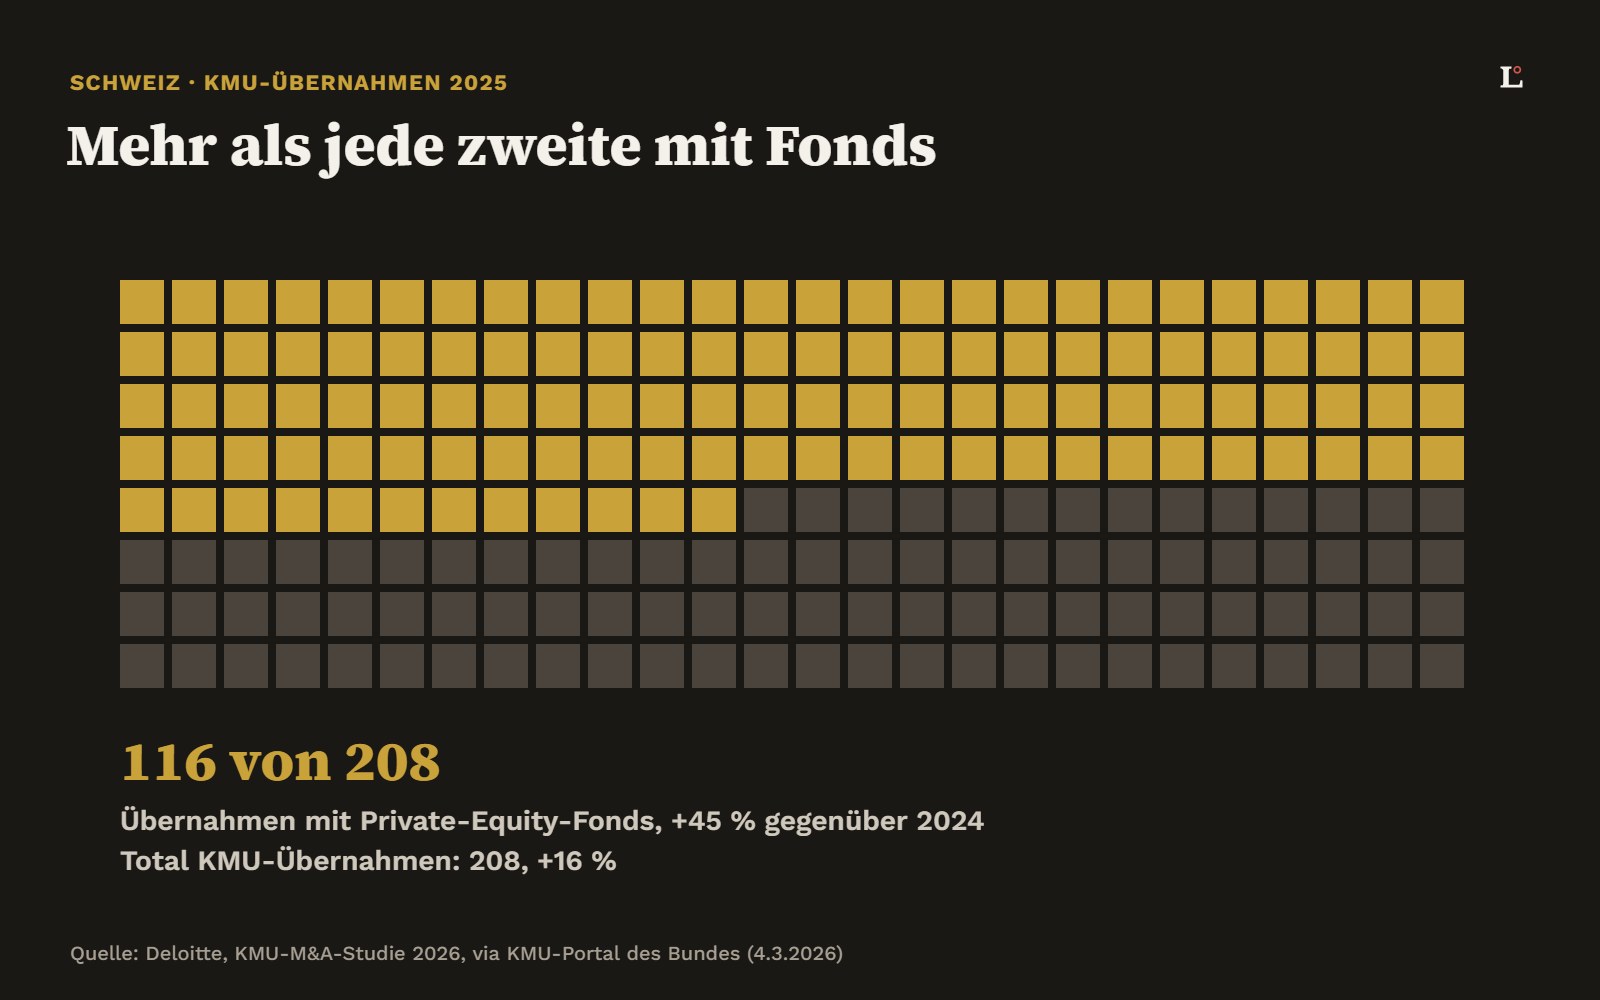
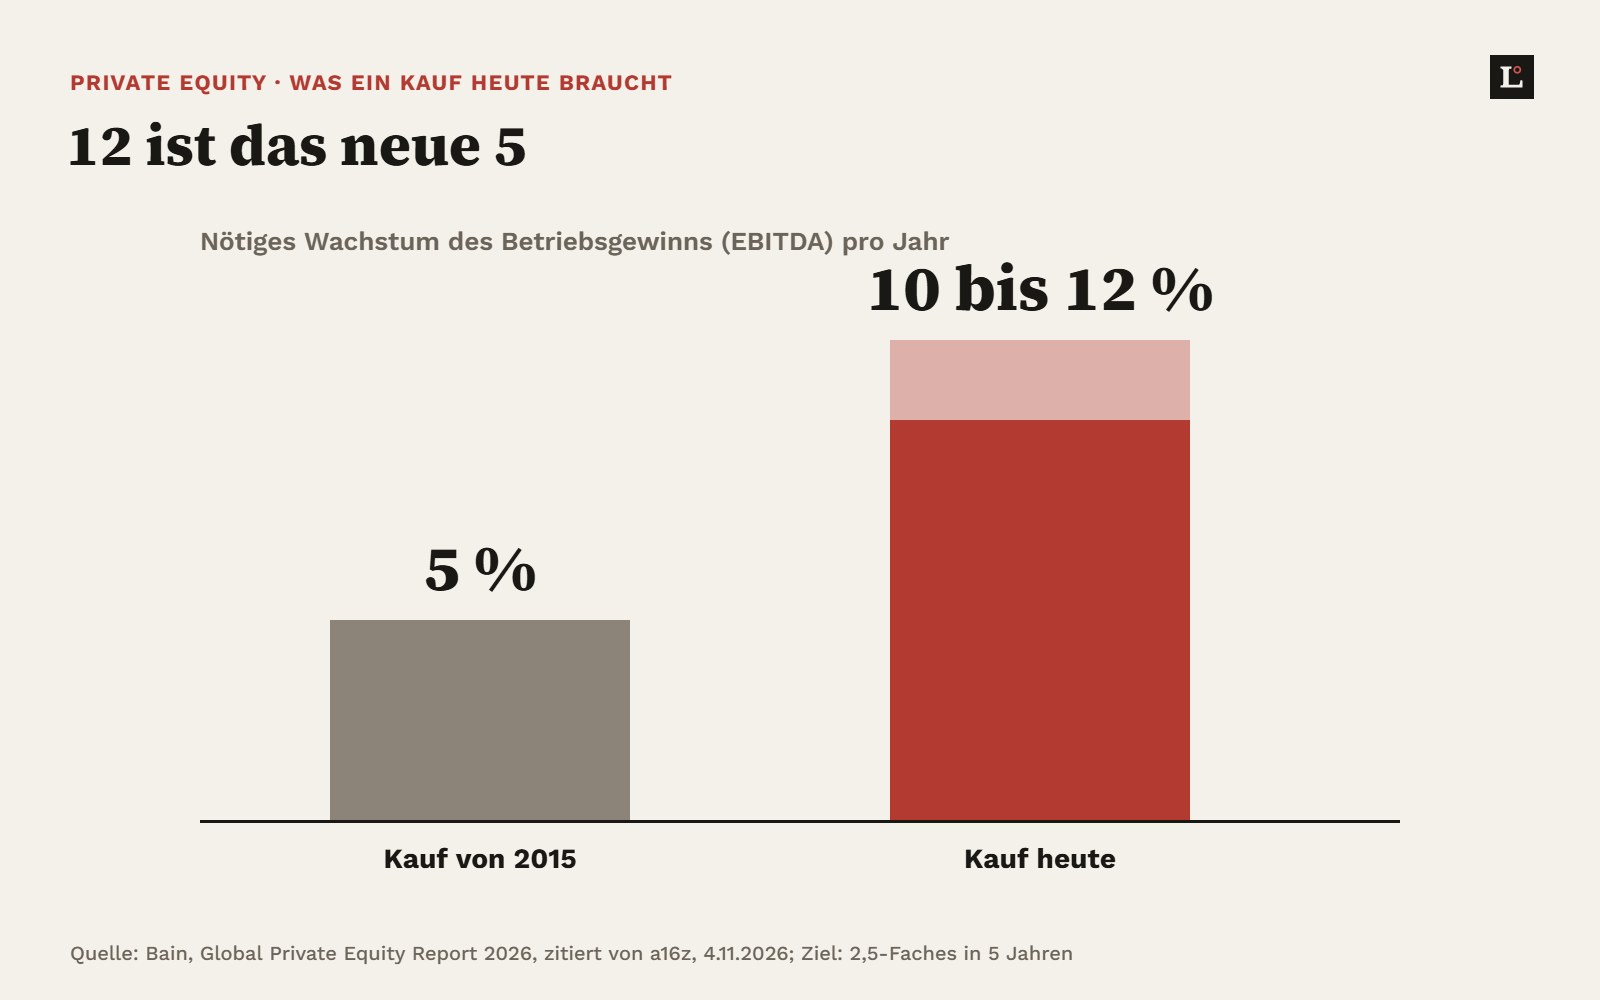
Private-Equity-Fonds sind in der Schweiz die wichtigsten Käufer von KMU: 2025 standen sie hinter 116 von 208 Transaktionen. Doch ihre Rechnung hat sich verändert. Laut einer Auswertung des US-Investors Andreessen Horowitz (a16z), gestützt auf Zahlen von Bain, brauchte ein typischer Firmenkauf 2015 rund 5 Prozent Gewinnwachstum pro Jahr, um das Geld in fünf Jahren zu verzweieinhalbfachen. Heute sind es 10 bis 12 Prozent. Wer seine Firma verkaufen will, muss diese Rechnung kennen, sonst sinkt der Preis.
Für viele Inhaber in der Schweiz ist es der naheliegende Ausweg. Die Kinder wollen nicht, das Kader kann den Kaufpreis nicht stemmen, ein Konkurrent kommt nicht in Frage. Bleibt der Finanzinvestor. Er hat Geld, er hat Erfahrung, und er meldet sich oft von selbst.
Doch der Käufer von heute rechnet anders als der von vor zehn Jahren. Das zeigt ein Text, der derzeit unter Investoren kursiert. Titel: «Is Private Equity Cooked?», auf Deutsch etwa: Ist Private Equity am Ende? Geschrieben hat ihn Jen Kha, Partnerin beim Risikokapitalgeber Andreessen Horowitz. Man muss wissen: a16z konkurriert mit Private Equity um das Geld der Anleger. Die Zahlen, die Kha zitiert, stammen aber grösstenteils von Bain, J.P. Morgan und PitchBook.
Warum muss ein gekauftes KMU heute schneller wachsen?
Die kurze Antwort: Weil drei Hilfen weggefallen sind. In den 2010er-Jahren sanken die Zinsen fast jedes Jahr. Firmen liessen sich günstig mit Schulden kaufen, und weil die Bewertungen ständig stiegen, liess sich beim Wiederverkauf mehr verlangen. Laut Bain lieferten steigende Bewertungen mehr als die Hälfte aller Renditen bei Firmenkäufen.
Diese Hilfen gibt es nicht mehr. Schulden kosten mehr und decken einen kleineren Teil des Kaufpreises. Die Einstiegspreise sind nicht gesunken, steigen aber auch nicht mehr. Die Folge, wieder nach Bain: Ein typischer Kauf von 2015 brauchte rund 5 Prozent Wachstum des Betriebsgewinns (EBITDA) pro Jahr, um nach fünf Jahren das 2,5-Fache einzubringen. Heute braucht derselbe Kauf 10 bis 12 Prozent. Oder wie Kha schreibt: «12 ist das neue 5.»
Wie schwierig das ist, zeigt eine andere Zahl. Golub Capital, einer der grössten Kreditgeber an Firmen im Besitz von Private Equity, beobachtet bei seinen Software-Kunden: Das Umsatzwachstum fiel in zwei Jahren von 9 auf unter 3 Prozent.
Was heisst das für Schweizer Inhaber, die verkaufen wollen?
In der Schweiz sind Finanzinvestoren so aktiv wie nie. Laut der jährlichen Studie von Deloitte, die das KMU-Portal des Bundes zusammenfasst, gab es 2025 bei Schweizer KMU 208 Übernahmen, 16 Prozent mehr als im Vorjahr. Private-Equity-Fonds waren an 116 davon beteiligt, ein Plus von 45 Prozent. Das sind 56 Prozent aller Transaktionen. Besonders gefragt waren IT-Dienstleister, Software sowie Life Sciences und Gesundheit.
Gleichzeitig ist der Bedarf riesig. Laut einer Erhebung von Dun & Bradstreet suchten 2024 rund 101 427 Firmen eine Nachfolge. Bei Firmen mit 10 bis 49 Beschäftigten hat rund jede sechste ein Nachfolgeproblem, wie das KMU-Portal festhält.
Die Nachfrage ist also da. Aber der Preis hängt stärker als früher davon ab, ob ein Käufer an das Wachstum glaubt. Ein Fonds, der 10 bis 12 Prozent Gewinnwachstum braucht, zahlt für eine Firma mit 3 Prozent nur, was die Zahlen hergeben. Wer heute verkauft, verkauft eine Wachstumsgeschichte, nicht nur eine Bilanz.
Welche Warnsignale sollten Verkäufer kennen?
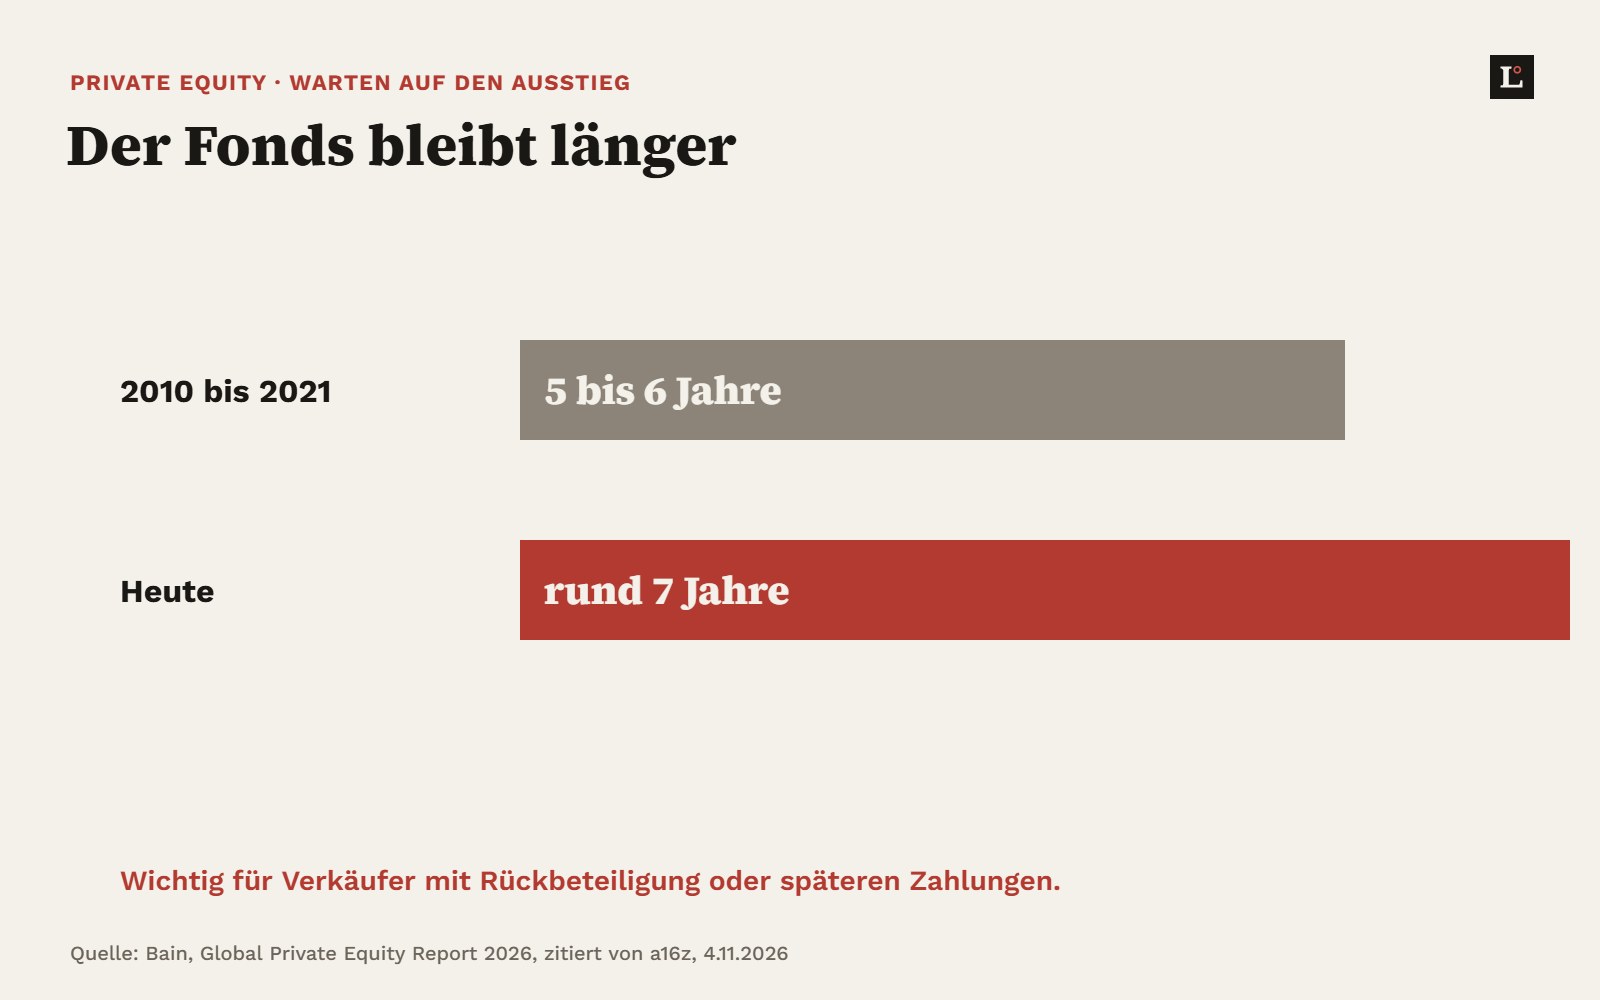
Kha beschreibt Fonds, die Firmen in den Jahren 2021 und 2022 zu Höchstpreisen gekauft haben. Viele dieser Firmen zahlen ihre Zinsen nicht mehr bar, sondern schlagen sie dem Kredit zu. 70 Prozent der Kredite, die 2025 und 2026 vollstreckt wurden, stammen aus Käufen dieser beiden Jahre. Und die Wartezeit bis zum Wiederverkauf ist auf rund sieben Jahre gestiegen, nach fünf bis sechs Jahren in der Zeit von 2010 bis 2021.
Für Schweizer Verkäufer ist das relevant, wenn sie nicht alles auf einmal verkaufen. Wer einen Teil behält, eine Rückbeteiligung eingeht oder einen Teil des Preises erst später erhält, ist an den Erfolg des Fonds gebunden. Lange Haltedauern und hohe Schulden machen diesen Teil unsicherer.
Kha betont auch: Kleinere Firmenkäufe ausserhalb von Software mit viel Schulden können weiterhin gut funktionieren. Belastet werden die Zahlen vor allem von den grossen Käufen und der Software von 2021. Das betrifft viele Schweizer KMU nicht direkt. Die höhere Messlatte beim Wachstum aber gilt für alle.
Wie bereiten Sie den Verkauf jetzt vor?
- Wachstum belegen, nicht behaupten. Zeigen Sie drei bis fünf Jahre Umsatz und Betriebsgewinn, sauber getrennt von Sondereffekten. Ein Käufer rechnet mit Ihren Zahlen, nicht mit Ihren Plänen.
- Einen Wachstumsplan mit Zahlen erstellen. Woher kommen die nächsten 10 Prozent? Neue Kunden, neue Märkte, höhere Preise? Je konkreter, desto mehr ist er einem Käufer wert.
- Abhängigkeiten abbauen. Hängt der Umsatz an wenigen Kunden oder an Ihnen als Person? Beides drückt den Preis.
- Die Finanzierung des Käufers prüfen. Fragen Sie, wie viel Schulden der Kauf trägt und wie lange der Fonds halten will. Das betrifft Sie, wenn Sie beteiligt bleiben.
- Rückbeteiligung und spätere Zahlungen absichern. Lassen Sie Bedingungen für spätere Zahlungen von einer unabhängigen Fachperson prüfen.
- Alternativen kennen. Verkauf an das Kader, an einen strategischen Käufer, Beteiligung der Belegschaft: Wer Alternativen hat, verhandelt besser.
Wer dabei Hilfe braucht, sollte die Begleitung sorgfältig wählen. Woran man eine gute Nachfolge-Begleitung erkennt, haben wir in einer Checkliste zusammengefasst. Und wie ein Investor eine Firma tatsächlich weiterbringen kann, zeigt das Beispiel eines in Genf gegründeten Fitnessanbieters, der sich mit einem Investor verdoppelte.
Häufige Fragen
Wie viele Schweizer KMU kaufen Private-Equity-Fonds?
Laut Deloitte waren Private-Equity-Fonds 2025 an 116 von 208 Übernahmen von Schweizer KMU beteiligt, 45 Prozent mehr als im Vorjahr und 56 Prozent aller Transaktionen.
Warum zahlen Finanzinvestoren heute weniger für langsames Wachstum?
Schulden sind teurer, und die Bewertungen steigen nicht mehr von selbst. Laut Bain braucht ein typischer Kauf heute 10 bis 12 Prozent Gewinnwachstum pro Jahr statt rund 5 Prozent wie 2015, um dieselbe Rendite zu erzielen.
Was ist eine Rückbeteiligung?
Der Verkäufer behält einen Teil der Firma oder beteiligt sich am Käufer. Er profitiert, wenn der Fonds erfolgreich ist, trägt aber auch dessen Risiko.
Wie viele Firmen in der Schweiz suchen eine Nachfolge?
Laut einer Erhebung von Dun & Bradstreet waren es 2024 rund 101 427 Unternehmen.
Zum Mitnehmen
- Die Messlatte ist doppelt so hoch. Ein Finanzinvestor braucht heute 10 bis 12 Prozent Gewinnwachstum pro Jahr statt rund 5.
- Die Käufer sind da. 116 von 208 KMU-Übernahmen in der Schweiz gingen 2025 an Private-Equity-Fonds.
- Verkauft wird die Zukunft. Ein belegter Wachstumsplan ist für den Preis wichtiger als die Bilanz von gestern.
Quellen
- Jen Kha, a16z: Is Private Equity Cooked?, 4.11.2026 (mit Zahlen von Bain, J.P. Morgan, PitchBook, Golub Capital)
- KMU-Portal des Bundes: Starker Anstieg bei Fusionen und Übernahmen (Deloitte-Studie), 4.3.2026
- KMU-Portal des Bundes: KMU in Zahlen: Nachfolgeregelungen
Erschienen am 9. November 2026, 13:00 Uhr. Jede Zahl prüfen wir an der Primärquelle. Fehler gefunden? Hinweis an die Redaktion
Die Redaktion ordnet jeden Werktag die Meldungen ein, die Inhaber und Kader betreffen. Zahlen nur mit Primärquelle.
Wie Leitgrad arbeitetZur RedaktionLeitgrad Morgen-Briefing: jeden Werktag das Wichtigste für Ihre Firma. Lesen · Anhören · Per Mail