Kurz gesagt
Die Eidgenössische Steuerverwaltung hat am 5. November das Kreisschreiben Nr. 51 «Eigene Beteiligungsrechte» veröffentlicht. Es ersetzt die Praxis vom 19. August 1999, nimmt die Bundesgerichtsurteile seither auf und gilt sofort für alle offenen Veranlagungen. Kauft eine AG oder GmbH eigene Anteile zurück, droht auf die Differenz zwischen Preis und Nennwert samt Kapitaleinlagereserven 35 Prozent Verrechnungssteuer.
Der Mitgründer will aussteigen, die Kinder wollen nicht übernehmen, ein Minderheitsaktionär möchte Geld sehen. In vielen KMU ist der Rückkauf eigener Anteile der einfachste Weg. Steuerlich ist er ein Minenfeld. Die Eidgenössische Steuerverwaltung hat ihre Praxis dazu am Donnerstag neu geschrieben: Das Kreisschreiben Nr. 51 «Eigene Beteiligungsrechte» ersetzt das Kreisschreiben Nr. 5 vom 19. August 1999. Es tritt mit der Publikation in Kraft und gilt für alle noch offenen Veranlagungen.
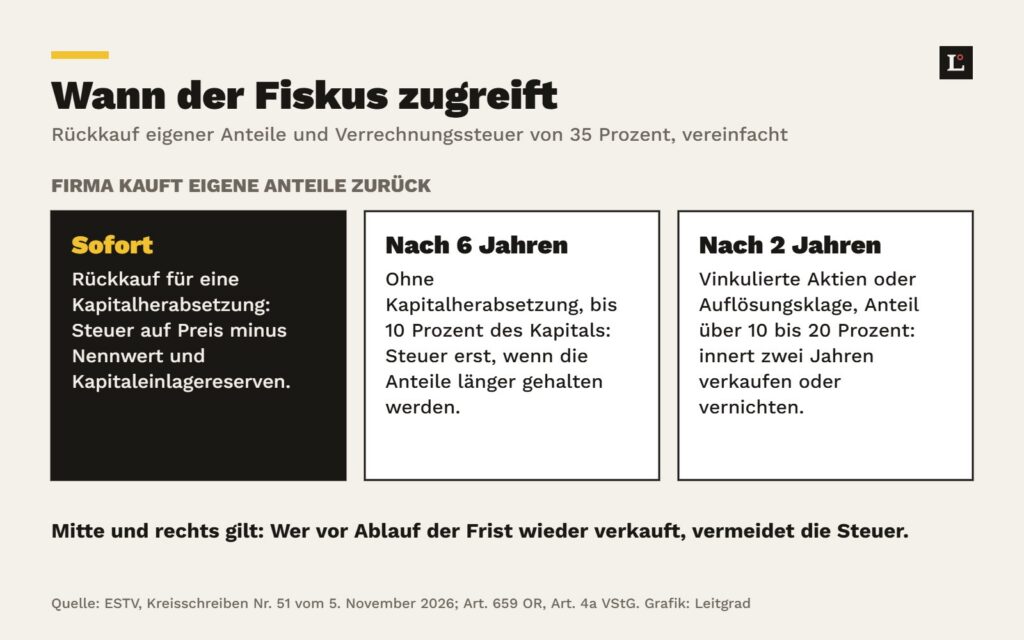
Der Kern bleibt: Kauft eine Gesellschaft eigene Anteile zurück, kann das als Teilliquidation gelten. Dann wird auf die Differenz zwischen Kaufpreis und einbezahltem Nennwert, zuzüglich allfälliger Kapitaleinlagereserven, die Verrechnungssteuer von 35 Prozent fällig. Geschieht der Rückkauf im Hinblick auf eine Kapitalherabsetzung, entsteht die Steuer sofort.
Ohne Kapitalherabsetzung gibt es Spielraum. Eine AG darf eigene Aktien bis 10 Prozent des Aktienkapitals halten, sofern frei verwendbares Eigenkapital in der Höhe des Kaufpreises vorhanden ist. Für diese ersten 10 Prozent wird erst besteuert, wenn die Anteile länger als sechs Jahre gehalten werden. Es gilt das Prinzip «first in, first out». Geht es um vinkulierte Namenaktien oder eine Auflösungsklage, liegt die Grenze bei 20 Prozent. Was über 10 Prozent hinausgeht, muss dann innert zwei Jahren verkauft oder vernichtet werden. Für die GmbH gelten 10 Prozent des Stammkapitals, mit erweiterter Grenze bei Austritt oder Ausschluss. Das Kreisschreiben hält zudem fest: Kauft eine Tochter Aktien der Mutter, zählt das ebenfalls als Rückkauf.
Was das für KMU heisst
Für den Verkäufer kann der Unterschied gross sein. Verkauft er seine Anteile aus dem Privatvermögen an einen Dritten, ist der Gewinn in der Regel steuerfrei. Kauft die Gesellschaft selbst zurück, um das Kapital herabzusetzen oder über die Limiten hinaus, gilt der Erlös über Nennwert und Kapitaleinlagereserven als Liquidationsdividende und damit als Einkommen. Gerade bei einer Nachfolge lohnt es sich deshalb, die Reihenfolge sauber zu planen, bevor der Vertrag unterschrieben ist. Weil das Kreisschreiben für alle offenen Veranlagungen gilt, betrifft es auch Rückkäufe, die bereits gelaufen sind.
Zum Mitnehmen
- Fristen notieren. Für jeden Rückkauf das Datum festhalten: Sechs Jahre bis 10 Prozent, zwei Jahre für den Teil darüber.
- Kapitaleinlagereserven prüfen. Sie senken die Bemessungsgrundlage, müssen aber korrekt verbucht sein.
- Vor der Unterschrift fragen. Laufende und geplante Rückkäufe mit dem Treuhänder am neuen Kreisschreiben spiegeln.
Quellen
- Eidgenössische Steuerverwaltung, Kreisschreiben Nr. 51 «Eigene Beteiligungsrechte», 5. November 2026 estv.admin.ch
- Bundesverwaltung, Mitteilung «Kreisschreiben Nr. 51 Eigene Beteiligungsrechte», 5. November 2026 admin.ch
Erschienen am 6. November 2026, 13:00 Uhr. Jede Zahl prüfen wir an der Primärquelle. Fehler gefunden? Hinweis an die Redaktion
Die Redaktion ordnet jeden Werktag die Meldungen ein, die Inhaber und Kader betreffen. Zahlen nur mit Primärquelle.
Wie Leitgrad arbeitetZur RedaktionLeitgrad Morgen-Briefing: jeden Werktag das Wichtigste für Ihre Firma. Lesen · Anhören · Per Mail