Kurz gesagt
Forschende der Stanford University haben einen «KI-Analysten» auf die Portfolios von rund 3300 aktiv verwalteten US-Aktienfonds angesetzt. Über 30 Jahre, von 1990 bis 2020, schlug er 93 Prozent der Manager. Die Forscher warnen selbst: Es ist eine rückblickende Simulation, kein echter Fonds. Für Inhaber lohnt die Frage, was aktive Verwaltung im eigenen Depot und in der Pensionskasse kostet und bringt.
Ed deHaan, Suzie Noh und der Doktorand Chanseok Lee wollten wissen, ob eine KI mit rein öffentlichen Informationen besser anlegt als Fondsmanager. Als das Ergebnis kam, glaubten sie es nicht. Ein Jahr lang suchten sie nach Fehlern und fanden keine. Darüber berichtet die Stanford Graduate School of Business am 3. November.
Der Aufbau: Die KI lernte aus Marktdaten von 1980 bis 1990, wie 170 Kennzahlen mit späteren Kursen zusammenhängen. Dann bekam sie die Portfolios von rund 3300 breit anlegenden, aktiv verwalteten US-Aktienfonds aus den Jahren 1990 bis 2020 und durfte sie jedes Quartal anpassen. Rund die Hälfte des Portfolios schichtete sie dabei um. Die Manager holten pro Quartal im Schnitt 2,8 Millionen Dollar mehr heraus als der Vergleichsindex. Die KI erzielte mit ihren Portfolios zusätzlich 17,1 Millionen. Sie schlug 93 Prozent der Manager.
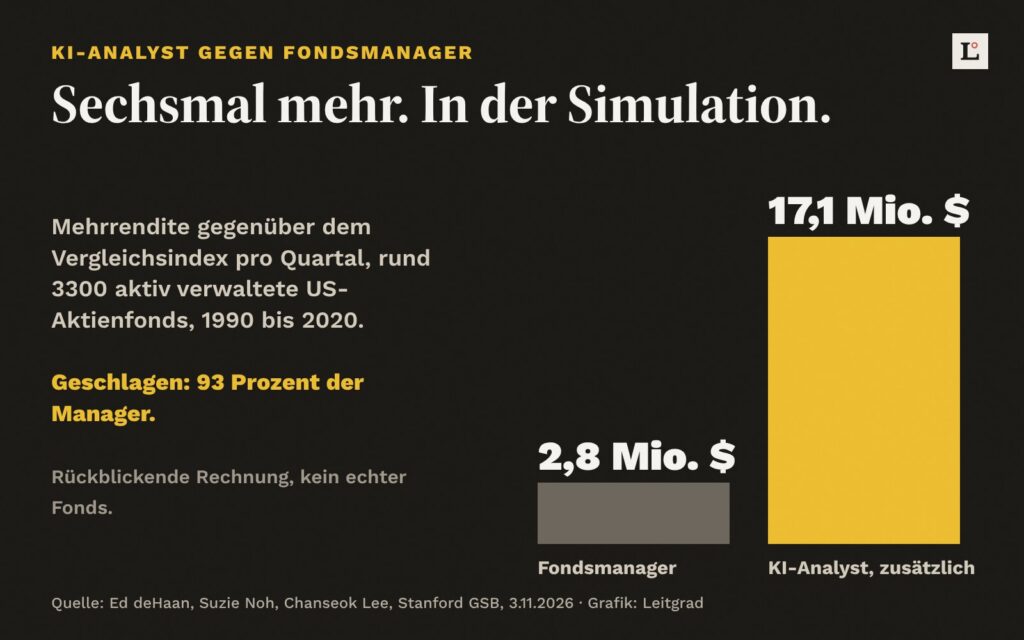
Die Forscher bremsen selbst. Eine verblüffende Zahl sei schnell erzeugt, sagt deHaan, entscheidend sei, ob sie einer strengen Prüfung der Annahmen standhalte. Ob der KI-Analyst den Erfolg unter echten Bedingungen wiederholen könne, sei offen. Noh ergänzt: Würden alle Anleger das Werkzeug nutzen, wäre ein grosser Teil des Vorteils weg. Aus derselben Stanford-Auswertung stammt auch unser Beitrag zu den Hürden bei KI-Einführungen.
Was das für KMU heisst
Für Inhaber ist die Studie keine Kaufempfehlung für einen KI-Fonds. Sie ist ein Anlass, die eigene Anlage nüchtern anzusehen: Firmenreserven, privates Depot, Vorsorge. Aktive Verwaltung kostet Gebühren, und die Rückrechnung deutet an, wie viel Spielraum in den Portfolios steckt. Wer im Stiftungsrat einer Pensionskasse sitzt, hat einen Hebel: Schweizer Vorsorgeeinrichtungen müssen ihre Vermögensverwaltungskosten in der Jahresrechnung ausweisen (BVV 2).
Zum Mitnehmen
- Kosten erfragen. Von Bank oder Vermögensverwalter die gesamten Kosten pro Jahr und die Rendite nach Kosten im Vergleich zum Index verlangen.
- Vorsorge prüfen. In der Jahresrechnung der Pensionskasse die Vermögensverwaltungskosten nachlesen und im Stiftungsrat nach dem Nutzen der aktiven Verwaltung fragen.
- Werbung prüfen. Bei Angeboten mit «KI-Rendite» fragen, ob die Zahlen aus echtem Handel stammen oder aus einer Rückrechnung wie dieser.
Quellen
- Stanford Graduate School of Business: A Look at How AI Is Working Out in the Workplace, 3.11.2026 (Abschnitt «Beating the Market», Ed deHaan, Suzie Noh, Chanseok Lee).
- Verordnung über die berufliche Alters-, Hinterlassenen- und Invalidenvorsorge (BVV 2), SR 831.441.1.
Erschienen am 6. November 2026, 19:00 Uhr. Jede Zahl prüfen wir an der Primärquelle. Fehler gefunden? Hinweis an die Redaktion
Die Redaktion ordnet jeden Werktag die Meldungen ein, die Inhaber und Kader betreffen. Zahlen nur mit Primärquelle.
Wie Leitgrad arbeitetZur RedaktionLeitgrad Morgen-Briefing: jeden Werktag das Wichtigste für Ihre Firma. Lesen · Anhören · Per Mail