Kurz gesagt
Immer mehr Menschen fragen einen Chatbot, was sie mit ihrem Geld tun sollen. Forscher von Stanford und vom MIT haben getestet, wohin dieser Rat führt. Ergebnis: Der Rat ist im Grundsatz brauchbar, aber nur so gut wie die Frage. Wer knapp und ungeübt fragt, hätte in ihrer Simulation mit 60 bis zu rund 100 000 Dollar weniger Vermögen. Für die Schweiz heisst das: Wer zu Pensionskasse, Säule 3a oder Kapitalbezug fragt, muss dem Chatbot seine Zahlen und die Schweizer Regeln mitgeben und jede Antwort prüfen.
Es ist Sonntagabend. Ein Kadermann, 58, sitzt vor seinem Vorsorgeausweis und versteht die Hälfte nicht. Soll er sich in die Pensionskasse einkaufen? Rente oder Kapital? Er tippt eine kurze Frage in einen Chatbot. Die Antwort kommt in Sekunden, freundlich, klar und gratis.
Nur: Der Chatbot weiss nicht, was er nicht gefragt wurde. Er kennt weder den versicherten Lohn noch den Wohnkanton noch die Pläne für die Frühpensionierung. Wie viel das ausmachen kann, haben vier Ökonomen jetzt gemessen.
Was haben die Forscher getestet?
Den Rat, nicht echte Verluste. Taha Choukhmane, Weidong Lin und Matthew Akuzawa vom MIT Sloan sowie Tim de Silva von der Stanford Graduate School of Business liessen rund 1000 Amerikaner je drei Fragen an einen digitalen Finanzberater schreiben: zur eigenen Lage, zum Sparen und zum Anlegen. Fast die Hälfte von ihnen hatte schon einmal eine KI zu Geldfragen genutzt.
Die Fragen gingen an zwei verbreitete Chatbots, GPT-5.2 und Gemini 3 Flash. Dann kam der eigentliche Test. Die Forscher übersetzten jede Antwort in Regeln und liessen damit virtuelle Menschen ein ganzes Leben durchspielen: Start mit 22 ohne Vermögen, mit Jobverlust, Börsenkrise und allem, was dazugehört. Am Ende steht die Frage: Wie viel hätte jemand mit 60, wenn er dem Rat folgt? So beschreibt es das Arbeitspapier «AI Financial Advice» vom März 2026.
Wie gross ist die Lücke mit 60?
Erst die gute Nachricht: Wer dem Rat folgt, macht es meist besser als ohne. Die Chatbots empfahlen breit gestreute Aktienfonds und ein Sparpolster. In 83 Prozent der Antworten sprachen sie die Reserve für Notfälle an, obwohl nur 6 Prozent danach gefragt hatten. «Bei den allgemeinen Grundsätzen ist die KI sehr gut», sagt Tim de Silva im Bericht der Stanford GSB.
Dann der Haken. Wer wenig von Finanzen verstand, beschrieb seine Lage knapper und bekam allgemeineren Rat. In der Simulation hätte er mit 60 rund 46 000 Dollar weniger. Wer noch nie einen Chatbot zu Geldfragen genutzt hatte, läge sogar rund 100 000 Dollar hinter den Geübten. Und Frauen bekamen auf ähnliche Fragen Rat, der sie mit 60 um rund 60 000 Dollar schlechter stellt als Männer. «Wie man die Fragen schreibt, macht enorm viel aus», sagt de Silva.
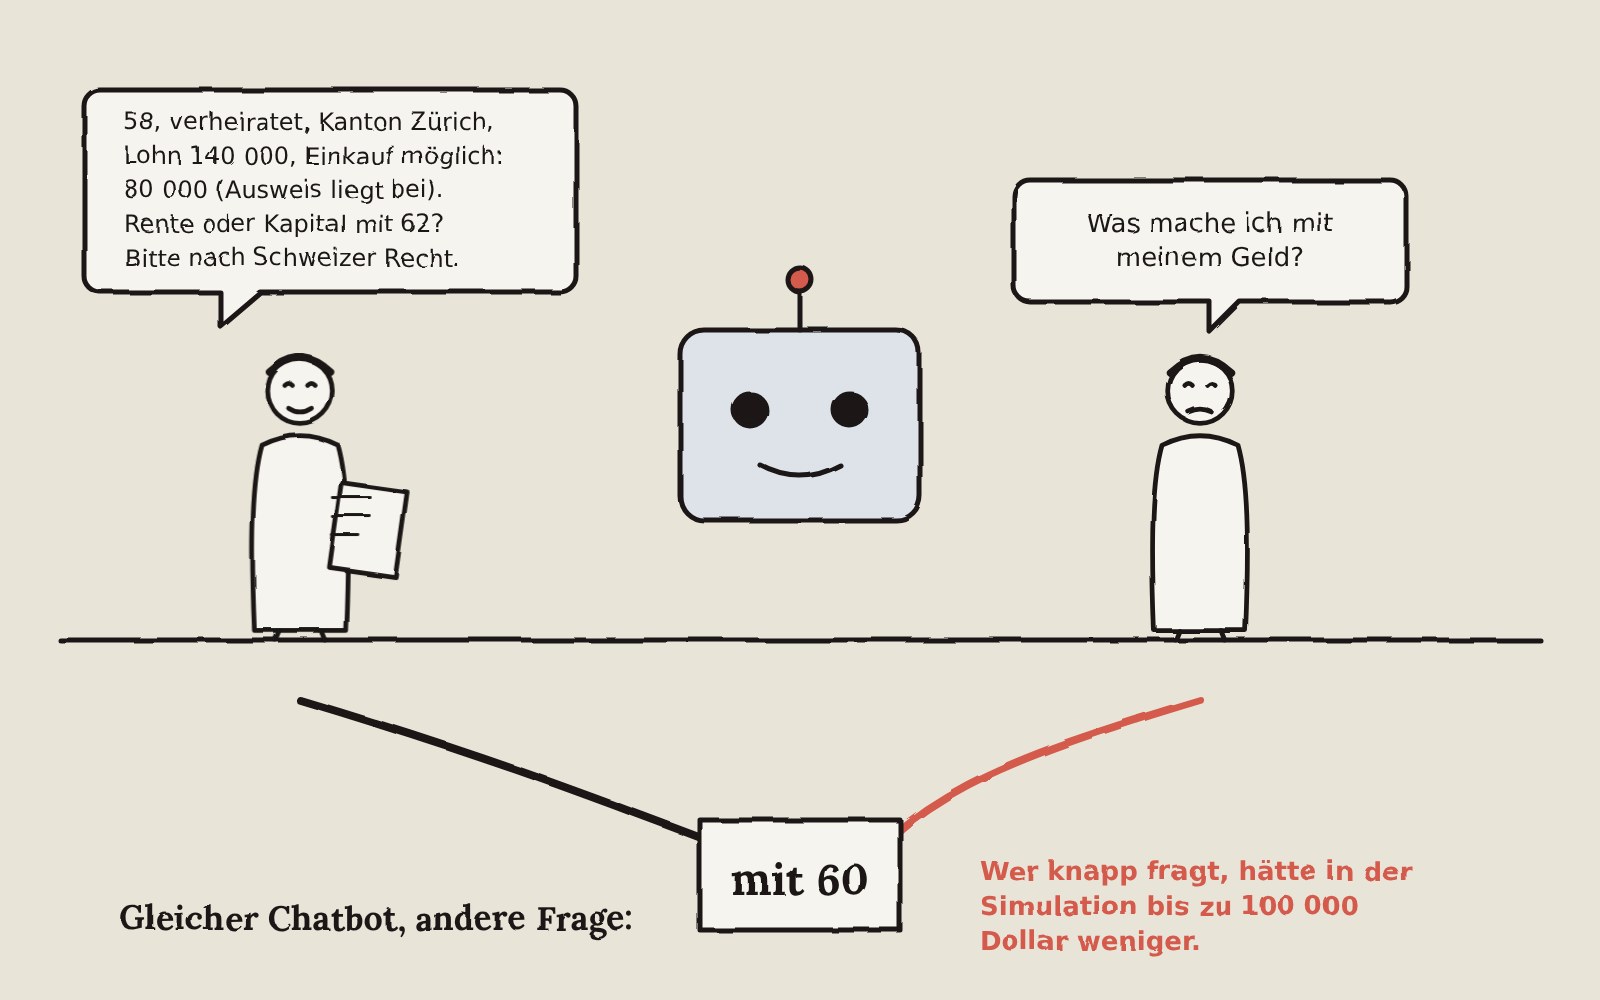
Die Lücke entsteht also an zwei Stellen: bei der Frage und bei der Antwort. Dazu fanden die Forscher weitere Schwächen. Die Chatbots rieten, das Altersguthaben zu langsam zu verbrauchen. Nach einem Einkommensverlust passten sie die Anlage nicht an. Und oft nannten sie konkrete Fondsanbieter, auch ungefragt. Co-Autor Choukhmane fasst es in der Mitteilung des MIT Sloan so zusammen: Was man von der KI bekommt, hängt so sehr davon ab, wie man fragt, wie davon, wie sie antwortet.
Was heisst das für die Schweiz?
Die Dollarbeträge gelten für Amerikaner. Der Mechanismus gilt auch hier, und er trifft die Falschen. Laut dem Bundesamt für Statistik hatten im Frühling 2025 bei den 15- bis 24-Jährigen 79 Prozent schon generative KI genutzt, bei den 55- bis 64-Jährigen erst 28 Prozent. Ausgerechnet wer bald über Rente und Kapitalbezug entscheidet, ist im Umgang mit Chatbots am wenigsten geübt. Genau dort war die Lücke in der Studie am grössten.
Dazu kommt das Schweizer System mit seinen Eigenheiten. Ein Chatbot lernt vor allem aus amerikanischen Texten. Pensionskasse, Säule 3a und kantonale Steuern kennt er oft nur ungefähr. Ein Beispiel: Angestellte mit Pensionskasse dürfen laut Bundesamt für Sozialversicherungen 2026 höchstens 7258 Franken in die Säule 3a einzahlen. Neu lassen sich verpasste Beiträge bis zu zehn Jahre nachzahlen, erstmals für Lücken aus 2025. Eine Antwort, die auf älteren Texten beruht, kennt diese Möglichkeit womöglich nicht.
Noch wichtiger ist der eigene Vorsorgeausweis. Versicherter Lohn, Umwandlungssatz, Einkaufspotenzial: Diese Zahlen kennt kein Chatbot, solange man sie ihm nicht nennt. Und wer sich einkauft, darf die Leistungen daraus drei Jahre lang nicht als Kapital beziehen. Wo Kader die grössten Hebel haben, zeigt unser Beitrag «Lohn ist kein Vermögen».
Wie fragt man einen Chatbot richtig?
Wie einen neuen Mitarbeiter: mit einem vollständigen Briefing. Die Studie zeigt auch das. Fragen mit allen Angaben führten zu Rat, der näher an der Theorie lag. So sieht ein gutes Briefing aus:
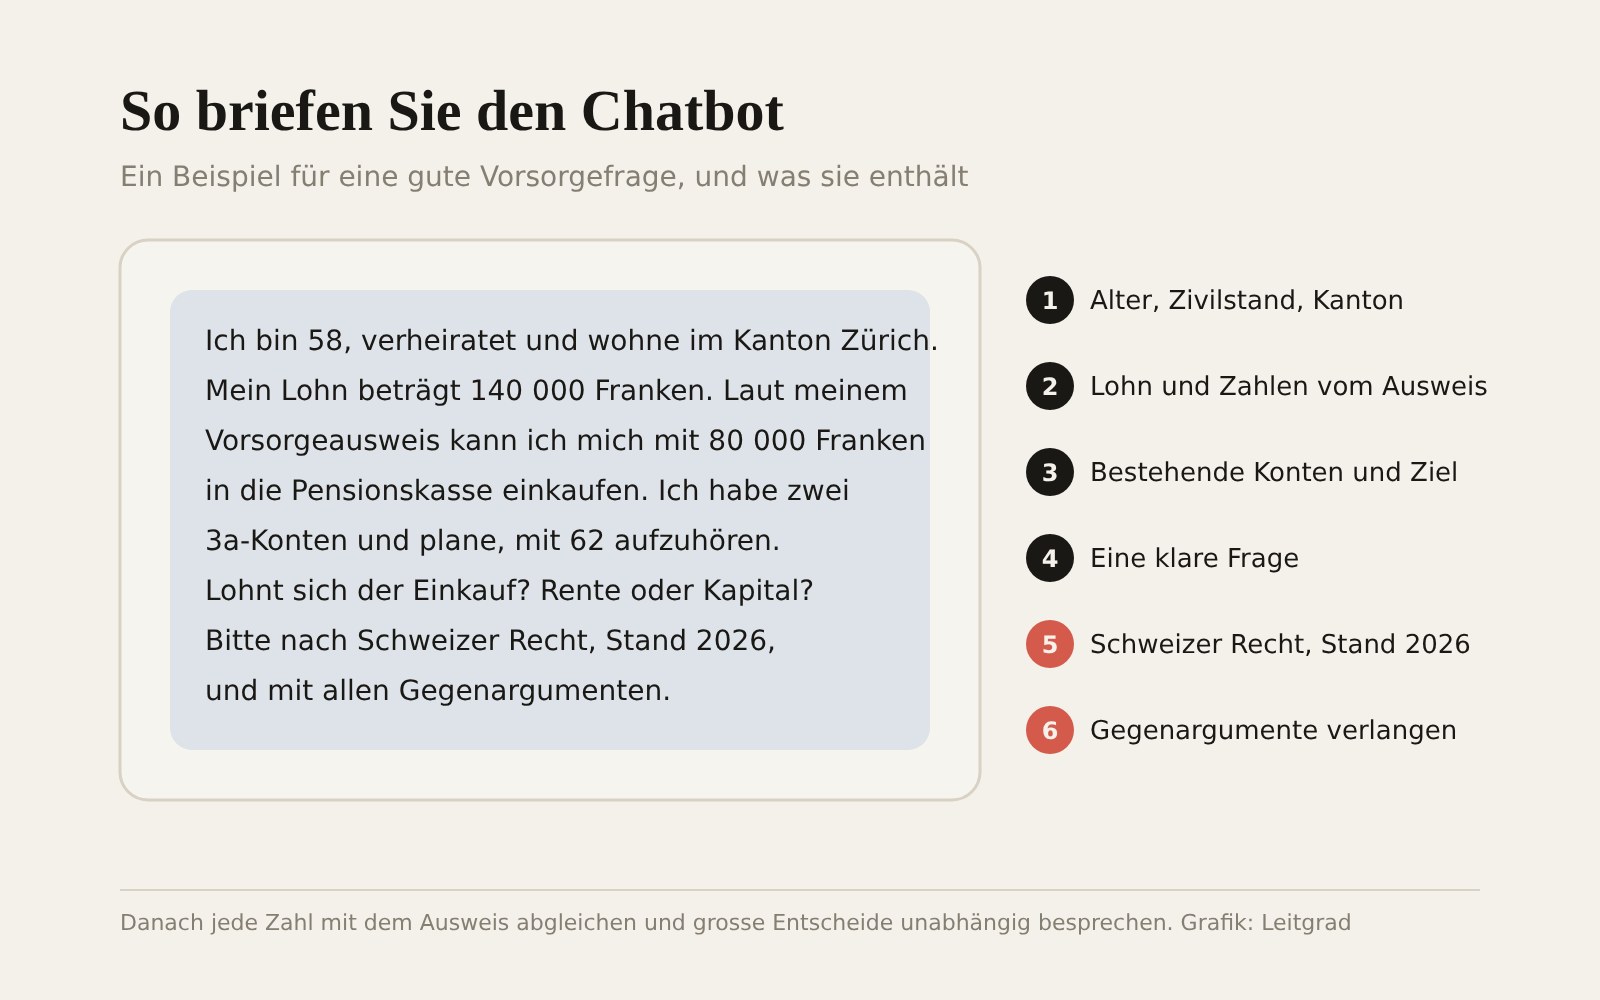
- Die Lage vollständig beschreiben: Alter, Zivilstand, Wohnkanton, Lohn, Pensionskasse, bestehende 3a-Konten, geplantes Pensionsalter.
- Ausdrücklich «Schweizer Recht» verlangen und den Stand der Regeln erfragen.
- Den Vorsorgeausweis daneben legen und jede Zahl der Antwort damit abgleichen.
- Nach Gegenargumenten fragen: Was spricht dagegen? Was gilt bei Jobverlust, Scheidung oder Wegzug?
- Steuerfragen gegen die Merkblätter der Eidgenössischen und der kantonalen Steuerverwaltung prüfen.
- Grosse Entscheide unabhängig besprechen: Kapitalbezug, Einkauf und Hypothek mit einer Fachperson, die nicht an Produkten verdient.
Die Antwort des Chatbots ist danach ein guter Entwurf, aber keine Freigabe. Dass Maschinen bei Geldfragen stark sein können, hat Stanford schon bei Fonds gezeigt, wie wir unter «Eine KI schlug im Test 93 Prozent der Manager» beschrieben haben. Stark heisst aber nicht: zugeschnitten auf Ihren Fall.
Für Arbeitgeber steckt darin eine Chance. Wer seinen Leuten einmal im Jahr erklärt, wie man den Vorsorgeausweis liest, schliesst genau die Lücke, die die Studie misst: die zwischen gut und schlecht informierten Fragenden.
Häufige Fragen
Haben Chatbot-Nutzer in der Studie wirklich Geld verloren?
Nein. Die Forscher spielten den Rat in einer Simulation mit virtuellen Personen durch. Die Beträge zeigen, wie viel weniger Vermögen mit 60 bliebe, wenn man dem Rat folgt.
Woher stammen die Zahlen von 46 000 und 100 000 Dollar?
Aus dem Arbeitspapier von Choukhmane, de Silva, Lin und Akuzawa vom März 2026. Rund 46 000 Dollar (genau 45 878) trennen Menschen mit tiefer und hoher Finanzbildung, rund 100 000 Dollar (genau 99 797) Neulinge und Geübte im Umgang mit Chatbots.
Gelten die Ergebnisse für die Schweiz?
Die Beträge nicht, sie beruhen auf US-Daten. Der Mechanismus schon: Wer unvollständig fragt, erhält allgemeinen Rat. In der Schweiz kommen Pensionskasse, Säule 3a und kantonale Steuern dazu, die ein Chatbot nur kennt, wenn man sie nennt.
Wie viel darf ich 2026 in die Säule 3a einzahlen?
Angestellte mit Pensionskasse höchstens 7258 Franken pro Jahr, Selbständige ohne Pensionskasse 20 Prozent des Einkommens, höchstens 36 288 Franken. Lücken ab 2025 lassen sich neu bis zu zehn Jahre rückwirkend nachzahlen.
Zum Mitnehmen
- Die Frage entscheidet. Wer ungeübt fragt, hätte in der Simulation mit 60 bis zu rund 100 000 Dollar weniger.
- Der Chatbot kennt Ihren Ausweis nicht. Pensionskasse, 3a und Steuern brauchen Ihre Zahlen und Schweizer Regeln.
- Entwurf, keine Freigabe. Antworten gegen amtliche Merkblätter prüfen, grosse Entscheide unabhängig besprechen.
Quellen
- Choukhmane, de Silva, Lin, Akuzawa: «AI Financial Advice: Supply, Demand, and Life Cycle Implications», Working Paper, 26.3.2026
- Stanford GSB: «What AI Tells People Seeking Low-Cost Financial Advice», 2026
- MIT Sloan: «Half of Americans now ask AI for financial advice. How good is it?», 2026
- Bundesamt für Statistik: «Internetnutzung in den Schweizer Haushalten 2025», 5.12.2025
- Bundesamt für Sozialversicherungen: «Beitrag 3. Säule»
Erschienen am 13. November 2026, 08:20 Uhr. Jede Zahl prüfen wir an der Primärquelle. Fehler gefunden? Hinweis an die Redaktion
Die Redaktion ordnet jeden Werktag die Meldungen ein, die Inhaber und Kader betreffen. Zahlen nur mit Primärquelle.
Wie Leitgrad arbeitetZur RedaktionLeitgrad Morgen-Briefing: jeden Werktag das Wichtigste für Ihre Firma. Lesen · Anhören · Per Mail