Kurz gesagt
Wann die KI-Blase platzt, weiss niemand. Die Bedingungen für eine Korrektur lassen sich erkennen, den Zeitpunkt kann niemand berechnen. Sicher ist nur: Die grossen Börsenhypes der letzten 180 Jahre endeten alle mit einem Rückschlag, mal als milde Korrektur, mal als Crash. Die Eisenbahn, das Flugzeug und das Internet haben sich trotzdem durchgesetzt. Falsch war jeweils nur der Preis. Wer sein eigenes Geld anlegt, sollte sich deshalb weniger fragen, ob die Blase platzt. Die wichtigere Frage ist, ob die eigene Anlage einen Rückschlag aushält, ohne dass man in Panik verkauft oder in Euphorie nachkauft.
Die Schlagzeilen klingen seit Tagen gleich: Die KI-Blase platzt. Anlass gibt es. Am 29. Oktober erlebte die Alphabet-Aktie nach den Quartalszahlen ihren schlechtesten Tag seit dem Börsengang 2004, rund 500 Milliarden Dollar Börsenwert waren weg. Einen Tag später fiel Intel um 28,6 Prozent, AMD um 10,9 Prozent. Anleger fragen sich, ob die Milliarden für Rechenzentren je zurückkommen.
Ein Blick auf den Gesamtmarkt zeigt ein ruhigeres Bild. Die Nasdaq schloss am 30. Oktober 7,8 Prozent unter ihrem Rekord vom 6. Oktober. Das ist nach gängiger Definition noch nicht einmal eine Korrektur, die beginnt bei minus 10 Prozent. Der Internationale Währungsfonds warnt in seinem Finanzstabilitätsbericht vom 13. Oktober zwar vor einer möglichen «correction in AI-related asset prices». Er spricht aber von einer Korrektur. Von der platzenden Blase sprechen vor allem Schlagzeilen und soziale Netzwerke.
Auch Leitgrad ist ein Medium. Gerade deshalb schreibe ich diese Kolumne.
Was hinter solchen Schlagzeilen steckt, habe ich 2008 aus der Nähe erlebt. Ich war damals als Praktikant in den Vereinigten Arabischen Emiraten, in Abu Dhabi und Dubai. Ich sah, wie Käufer, die auf immer höhere Immobilienpreise in Dubai gesetzt hatten, ihre Raten nicht mehr zahlen konnten und wie der ganze Finanzplatz ins Wanken geriet. Abu Dhabi musste dem Nachbarn mit Milliarden aushelfen. Das höchste Gebäude der Welt, geplant als Burj Dubai, wurde bei der Eröffnung im Januar 2010 nach dem Herrscher von Abu Dhabi benannt: Burj Khalifa.
Den Druck, unter dem Entscheider und Familien in einer solchen Krise stehen, habe ich bis heute in den Knochen. Seither entscheide ich konservativer, vor allem, wenn sich die Zeichen einer Übertreibung häufen.
Zur Ehrlichkeit gehört auch: Ich habe von der Krise profitiert. In den Jahren danach half ich Investoren aus Russland, China und dem arabischen Raum, Immobilien in Spanien, Portugal, Griechenland und Frankreich zu kaufen, in mehreren dieser Länder verbunden mit einer Aufenthaltsbewilligung, dem sogenannten Golden Visa. Häuser, die vorher zwei Millionen wert waren, gingen für 1,1 oder 1,2 Millionen weg. Ihre Besitzer mussten unter Druck verkaufen, oft zusammen mit dem Boot und der Ferienwohnung auf Mallorca oder in Marbella. Wer in der Krise verkaufen muss, verliert. Wer Reserven hat, kann warten. Das ZDF hat diese Arbeit 2015 in einem Beitrag für «Hallo Deutschland» begleitet.
Was die Geschichte über Hypes zeigt
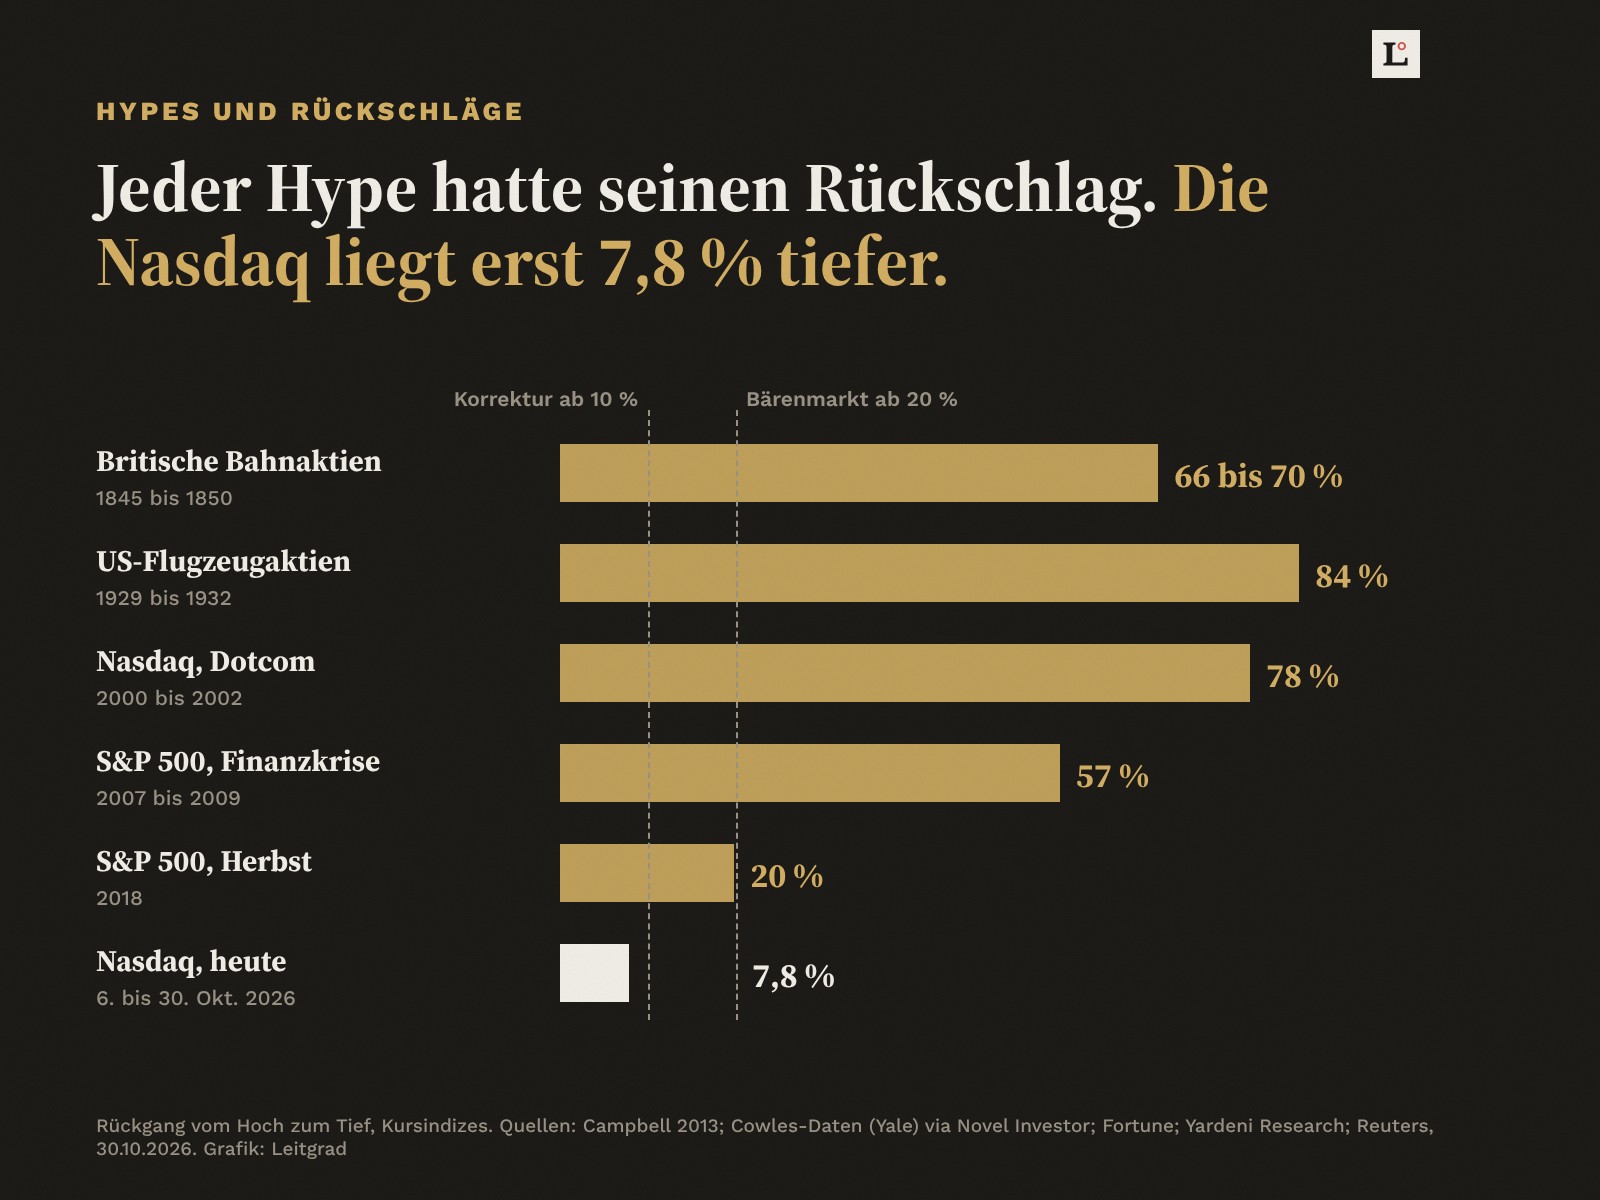
In den 1840er-Jahren war in Grossbritannien die Eisenbahn die Zukunftstechnologie. Ein Index der Bahnaktien verdoppelte sich von 1843 bis August 1845 fast und fiel danach bis 1850 um rund zwei Drittel, wie der Wirtschaftshistoriker Gareth Campbell rekonstruiert hat. Von rund 250 Millionen Pfund, die bis Ende 1850 in Bahnen flossen, gingen laut dem Mathematiker Andrew Odlyzko rund 80 Millionen verloren. Charlotte Brontë sah ihre Bahnaktien von 50 auf 120 Pfund steigen und dann auf 20 fallen. Und doch: Fast alle gebauten Linien blieben in Betrieb, und das Land profitierte unter dem Strich wahrscheinlich vom Netz.
Achtzig Jahre später war es das Flugzeug. Flugzeugaktien stiegen in den USA von Anfang 1924 bis September 1929 um über 2000 Prozent, ab 1927 befeuert von Charles Lindberghs Atlantikflug. Bis Ende 1932 verloren sie 84 Prozent, wie die historischen Cowles-Daten der Universität Yale zeigen. Das Fliegen setzte sich trotzdem durch.
Im März 2000 erreichte die Nasdaq 5048 Punkte. Im Oktober 2002 stand sie bei 1114, ein Minus von 78 Prozent. Cisco, damals über 550 Milliarden Dollar wert, verlor fast 90 Prozent. Das Internet kam trotzdem. Falsch war nur der Preis, den man im Jahr 2000 bezahlt hatte.
In der Finanzkrise fiel der S&P 500 von Oktober 2007 bis März 2009 um 56,8 Prozent, der SMI von seinem Hoch im Juni 2007 um rund 56 Prozent. Dazwischen gibt es die milden Fälle: Anfang 2018 verlor der S&P 500 in 13 Tagen 10,2 Prozent und stand im August 2018 wieder auf Rekordniveau. Manche Rückschläge sind kurz, manche tief. Ausgeblieben ist bisher keiner.
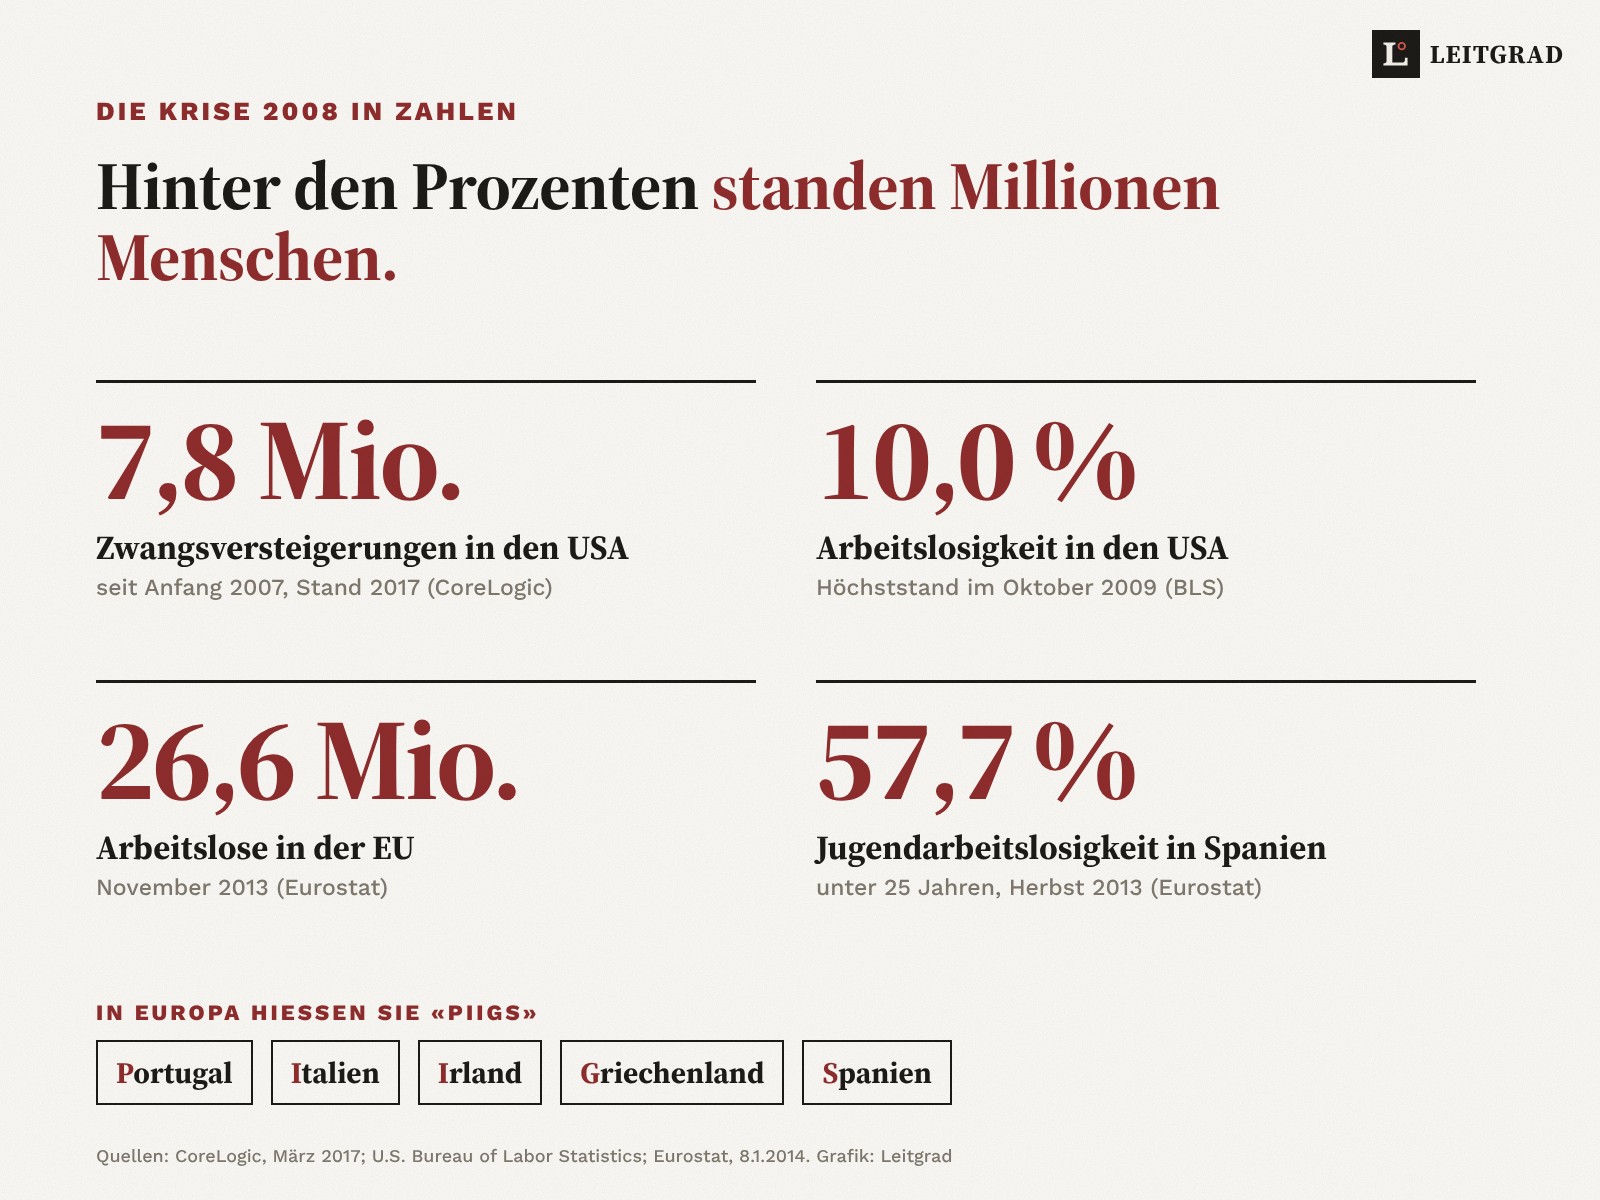
Hinter den Prozentzahlen von 2008 standen Millionen Menschen. In den USA verloren laut dem Datenanbieter CoreLogic seit Anfang 2007 rund 7,8 Millionen Haushalte ihr Haus durch Zwangsversteigerung, die Arbeitslosigkeit stieg bis Oktober 2009 auf 10,0 Prozent. In Europa wurde aus der Bankenkrise eine Schuldenkrise. Für Portugal, Italien, Irland, Griechenland und Spanien machte das abschätzige Kürzel «PIIGS» die Runde. Im Herbst 2013 waren laut Eurostat in Griechenland 27,4 Prozent der Erwerbspersonen arbeitslos, in Spanien 26,7 Prozent und von den Jungen unter 25 in Spanien sogar 57,7 Prozent.
Blase oder Korrektur?
Fachleute sprechen ab minus 10 Prozent von einer Korrektur, ab minus 20 Prozent von einem Bärenmarkt. Eine Blase hat keine Prozentschwelle. Gemeint sind Preise, die sich von den Gewinnen lösen, und ob es eine war, weiss man in der Regel erst im Nachhinein. Die Fälle von 1845, 1929, 2000 und 2008 waren mehr als Korrekturen, sie waren Crashs.
Trotzdem halte ich das Wort «Blase platzt» für das falsche Werkzeug. Es klingt nach Endgültigkeit, nach einem Knall, nach dem nichts mehr steht. Die Geschichte zeigt etwas anderes: Übertreibungen korrigieren sich, mal heftig, mal mild, und die Technologie dahinter bleibt meistens. Wer das weiss, liest eine Schlagzeile anders.
Die Bedingungen sieht man, den Zeitpunkt nicht
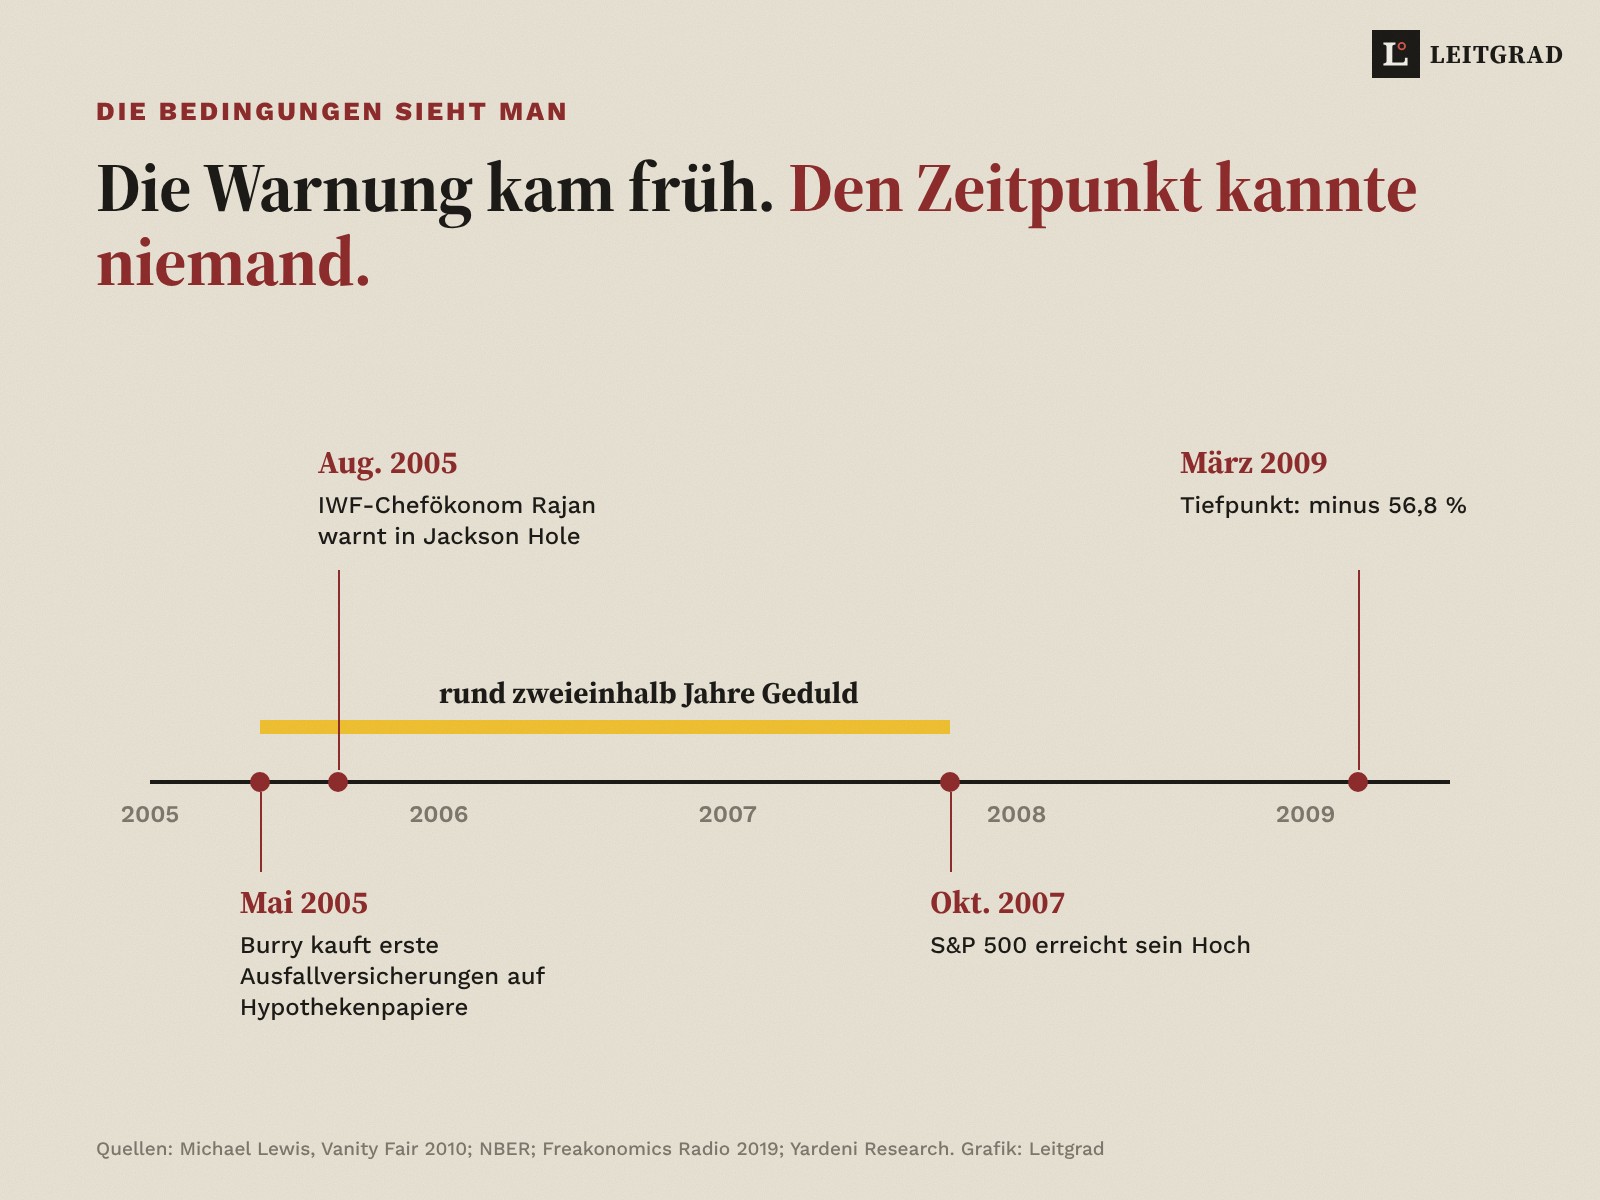
Niemand kann einen Crash auf den Tag genau vorhersagen. Die Bedingungen dafür erkennen manche aber früh. Im August 2005 sprach Raghuram Rajan, damals Chefökonom des Internationalen Währungsfonds, an der Notenbankkonferenz in Jackson Hole. Die neuen Finanzprodukte und die Anreize der Manager führten zu einer «greater, albeit still small, probability of a catastrophic meltdown», warnte er. Im Saal sassen Alan Greenspan und die Spitzen der US-Notenbank. Rajan erinnerte sich später, er habe sich gefühlt wie «an early Christian who had wandered into a convention of half-starved lions». Zwei Jahre später begann die Finanzkrise.
Noch deutlicher zeigt es der Fondsmanager Michael Burry, den Michael Lewis in seinem Buch «The Big Short» und in Vanity Fair porträtiert hat und den Christian Bale 2015 im gleichnamigen Film spielte. Burry kaufte am 19. Mai 2005 bei der Deutschen Bank seine ersten Kreditausfallversicherungen auf Hypothekenpapiere, für 60 Millionen Dollar. Im Oktober 2005 hielt sein Fonds Scion solche Wetten über mindestens eine Milliarde Dollar. Er lag richtig, aber lange zu früh. Während er monatelang Prämien zahlte und der Markt weiterlief, zweifelten seine eigenen Investoren an ihm und wollten ihr Geld abziehen. Am Ende behielt er recht. Scion verdiente für seine Investoren 725 Millionen Dollar, Burry selbst rund 100 Millionen. Von November 2000 bis Juni 2008 legte der Fonds nach Gebühren um 489 Prozent zu, der S&P 500 um gut 2 Prozent. Andere Anleger, die der Film zeigt, wetteten ebenfalls früh und mussten lange durchhalten, bis sich ihre Wette auszahlte. Den Zeitpunkt konnte keiner von ihnen berechnen. Die Richtung aber hatten sie früh erkannt.
Heute gibt es wieder Warnzeichen, und man darf sie ernst nehmen. Neben der Warnung des IWF und den Zahlen von Alphabet gehört dazu, dass OpenAI laut Bloomberg für eine Finanzierungsrunde von rund 30 Milliarden Dollar die angestrebte Bewertung von 1,4 auf 1,25 Billionen Dollar gesenkt hat. Investoren werden wählerischer. Ob und wann daraus eine Korrektur wird, kann niemand sagen. Wappnen kann man sich trotzdem, und zwar am besten, bevor es laut wird.
Wie Buffett und Munger mit Rückschlägen umgehen
Warren Buffett hat dafür 1987 ein Bild seines Lehrers Ben Graham aufgegriffen, das ich bis heute nutze. Man solle sich die Börse als Geschäftspartner namens «Mr. Market» vorstellen, der jeden Tag einen Preis nennt. Manchmal ist er euphorisch, manchmal deprimiert und sieht nur noch Ärger voraus. Buffetts Rat: «Mr. Market is there to serve you, not to guide you.» Der Markt ist dazu da, einem zu dienen, nicht, einen zu führen.
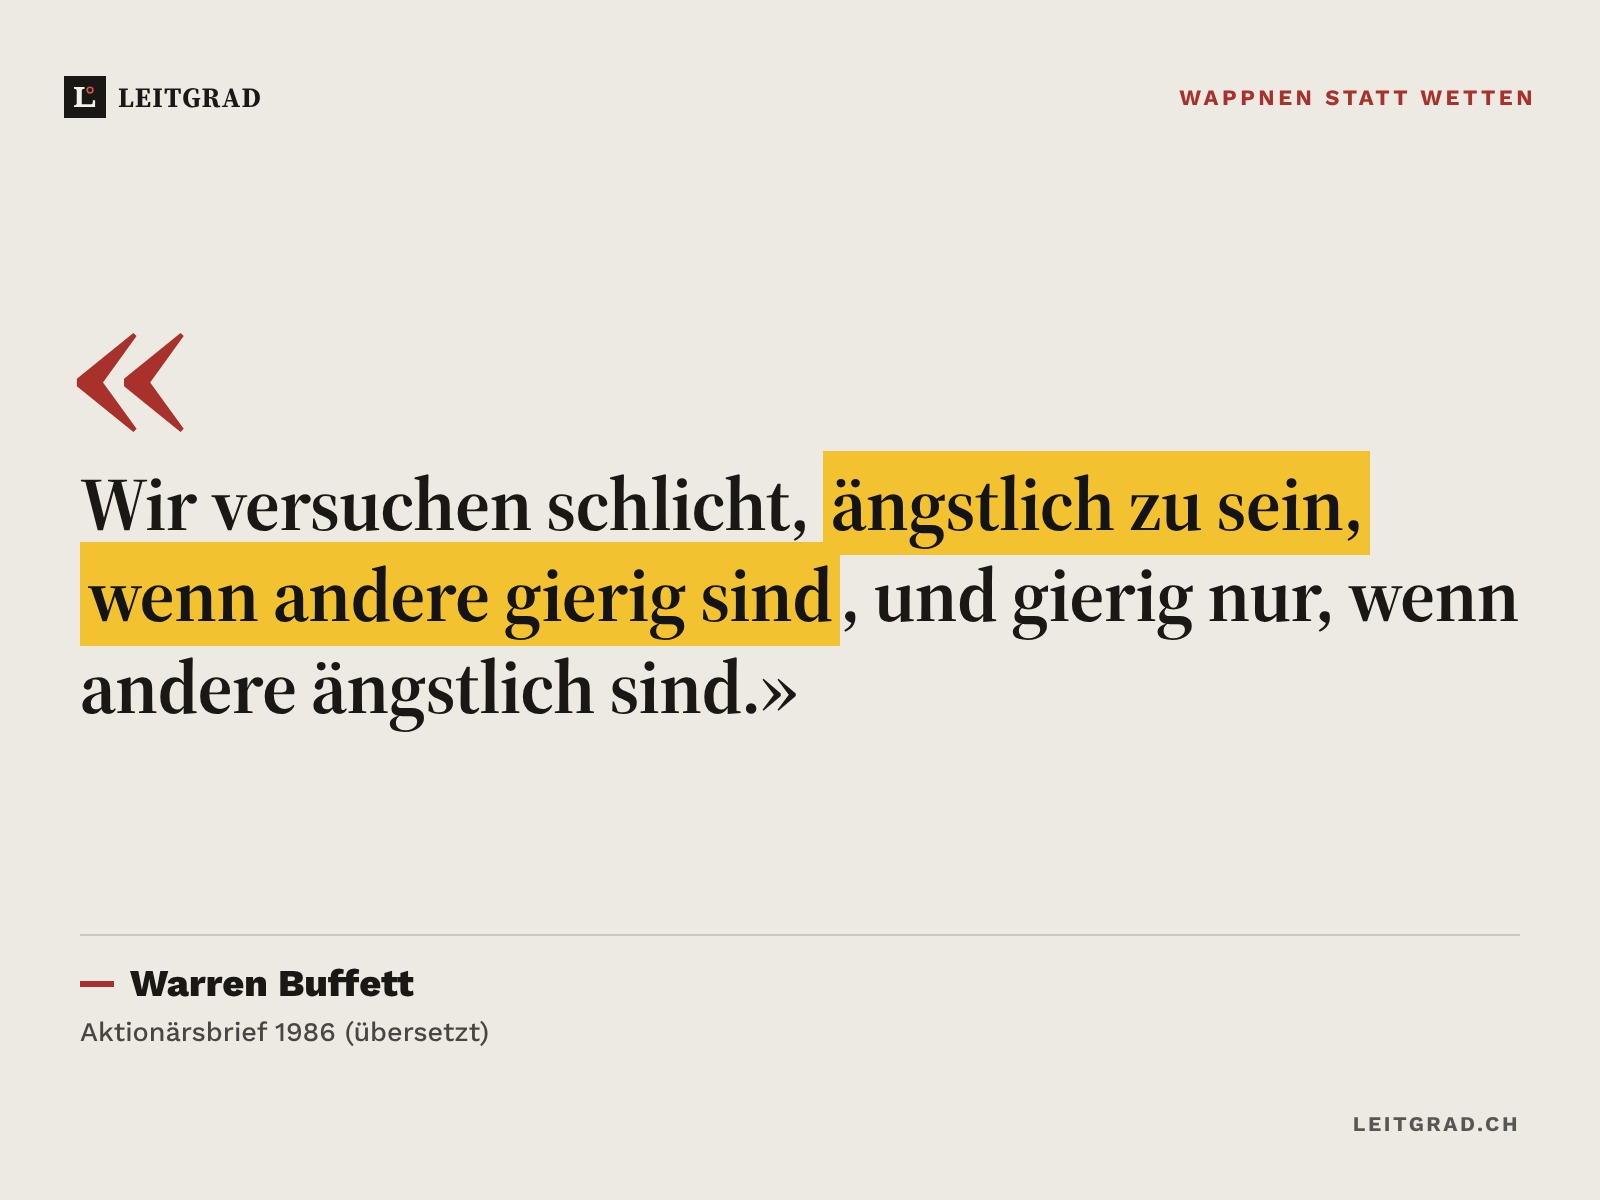
Ein Jahr zuvor hatte Buffett im Aktionärsbrief seine Haltung zusammengefasst. Berkshire versuche nicht, Angst und Gier vorherzusagen, sondern «to be fearful when others are greedy and to be greedy only when others are fearful». Kurzfristige Marktprognosen nannte er 1992 schlicht «poison».
Charlie Munger sagte 2009 in einem Interview mit dem «Nightly Business Report», wer eine Aktie sehr lange halte, werde selbst bei einer sehr erfolgreichen Anlage «huge declines in the value of that stock two or three times in half a century» erleben. Das solle langfristige Anleger aber nicht allzu sehr beunruhigen, fand er.
Die beiden haben das selbst durchgestanden. Die Berkshire-Aktie fiel von Juni 1998 bis März 2000 um 48,9 Prozent, mitten in der Dotcom-Euphorie, während Buffett Techaktien mied. Er hat diese und drei weitere Einbrüche von über 37 Prozent 2017 selbst in einer Tabelle aufgelistet. Sein Kommentar, gemünzt vor allem auf Anleger mit Kredit: «An unsettled mind will not make good decisions.»
Was Panik kostet
Der Fondsanalyst Morningstar misst jedes Jahr, wie viel Anleger tatsächlich verdienen, verglichen mit den Fonds, in denen sie stecken. In den zehn Jahren bis Ende 2025 erzielten US-Anleger im Schnitt 8,7 Prozent pro Jahr, ihre Fonds 9,9 Prozent. Die Lücke von 1,2 Prozentpunkten entsteht durch schlecht getimte Käufe und Verkäufe. Wie gross der Effekt wirklich ist, wird unter Forschern gestritten. Eine Studie im «Financial Analysts Journal» rechnete im Mai 2026 mit Morningstars Daten der Vorjahresstudie nach und kam auf nur rund 0,1 Prozent pro Jahr. Einen Vorteil durch Timing findet aber auch sie nicht.
Eine Auswertung von Motley Fool zeigt den Mechanismus: Von den zehn besten Börsentagen der letzten zwanzig Jahre im S&P 500 lagen sieben innerhalb von zwei Wochen nach einem der zehn schlechtesten. Wer am schwarzen Tag verkauft, verpasst oft genau den Tag, an dem es wieder aufwärtsgeht.
Wie ich einen Chart lese, wenn es laut wird
Ich habe mir ein paar einfache Regeln angewöhnt, bevor ich auf eine Schlagzeile reagiere.
Erstens: den Abstand zum Hoch in Prozent rechnen. Minus 7,8 Prozent fühlt sich nach Absturz an, wenn man es jeden Tag in roter Farbe sieht. Es ist eine normale Schwankung.
Zweitens: die Zeitachse verlängern. Ein Chart über fünf Tage zeigt Drama, einer über zwanzig Jahre zeigt die Richtung. Buffett hat 2008 daran erinnert, dass der Dow Jones im 20. Jahrhundert trotz Kriegen und Depression von 66 auf 11’497 Punkte stieg.
Drittens: Gesamtmarkt und Einzeltitel trennen. Fast 29 Prozent Minus bei Intel an einem Tag und knapp 8 Prozent Minus bei der Nasdaq seit dem Rekord sind zwei verschiedene Geschichten.
Viertens: auf Gewinne und Cashflow schauen, nicht auf Stimmung. Bei Alphabet hat der Markt nicht auf ein Gerücht reagiert, sondern auf einen negativen freien Cashflow und noch höhere Investitionen. Das ist eine echte Information. Ob sie den Kurssturz rechtfertigt, ist eine Frage von Jahren, nicht von Tagen. Ben Graham hat es so ausgedrückt, wie Buffett ihn zitiert: Kurzfristig ist der Markt eine Wahlmaschine, langfristig eine Waage.
Fünftens: die eigenen Regeln vorher aufschreiben. Wie viel Schwankung halte ich aus, wann schichte ich um? Wer das in ruhigen Zeiten festlegt, muss es in lauten Zeiten nicht neu erfinden.
Woran man erkennt, dass es zu heiss wird
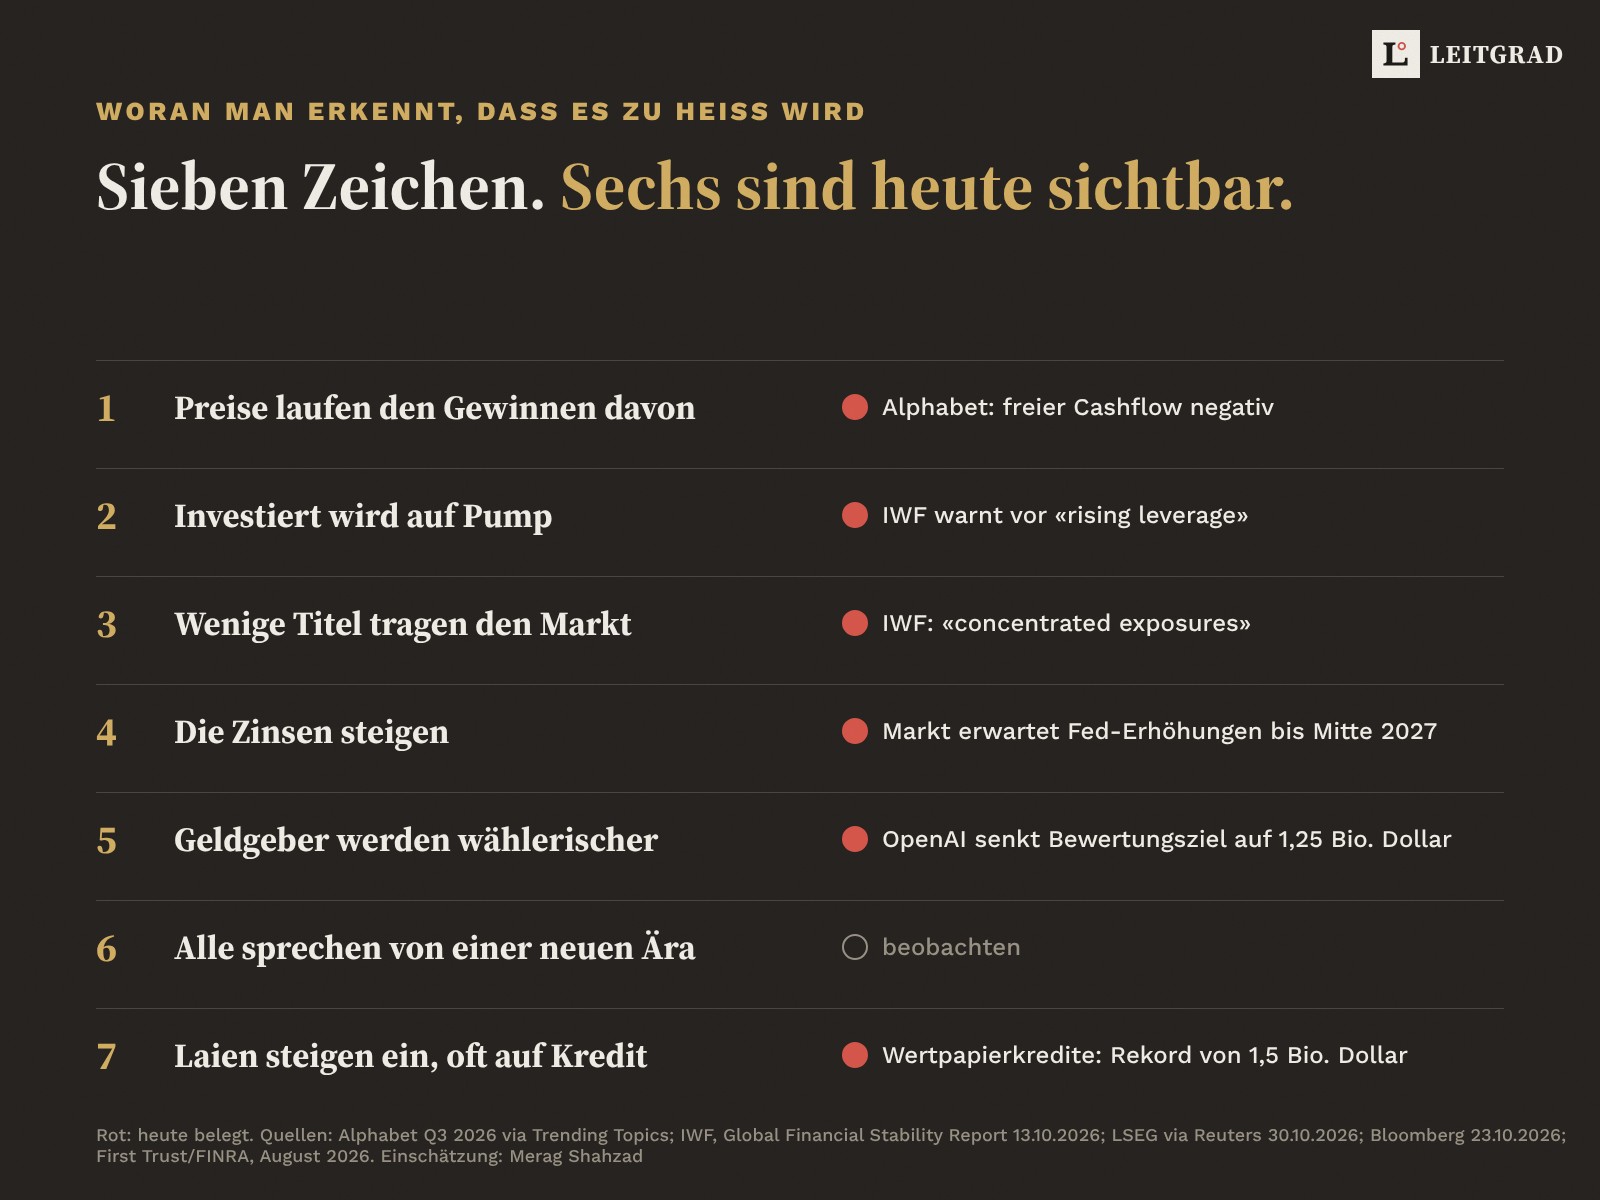
Den Zeitpunkt kennt niemand. Die Zeichen einer Überhitzung lassen sich aber benennen. Diese sieben tauchten vor fast jedem grossen Rückschlag auf, und sechs davon sind heute sichtbar.
- Preise laufen den Gewinnen davon. Heute investiert Alphabet so viel, dass der freie Cashflow negativ wurde.
- Investiert wird auf Pump. 2008 waren es Hypotheken, die sich viele nur bei steigenden Preisen leisten konnten. Heute warnt der IWF vor «rising leverage».
- Wenige Titel tragen den ganzen Markt. Der IWF spricht von «concentrated exposures».
- Die Zinsen steigen. Der Markt rechnet laut LSEG (via Reuters) bis Mitte 2027 mit Zinserhöhungen der US-Notenbank, das verteuert Investitionen auf Kredit.
- Geldgeber werden wählerischer. OpenAI senkte laut Bloomberg sein Bewertungsziel von 1,4 auf 1,25 Billionen Dollar.
- Alle sprechen von einer neuen Ära, in der die alten Regeln nicht mehr gelten sollen.
- Auch Laien steigen ein, oft auf Kredit. Apps wie Robinhood in den USA oder Trade Republic in Europa machen den Handel so einfach wie nie. Die Wertpapierkredite in den USA erreichten im August 2026 laut First Trust mit FINRA-Daten den Rekord von 1,5 Billionen Dollar. Dazu kommt ein stiller Mechanismus: Seit Mai 2026 kann die Nasdaq sehr grosse Börsenneulinge nach 15 Handelstagen in den Nasdaq-100 aufnehmen, wie Morningstar erklärt. SpaceX kam so am 7. Juli 2026 in den Index, berichtete Al Jazeera. Indexfonds müssen solche Titel kaufen, und wer über einen Fonds oder die Pensionskasse spart, ist damit automatisch dabei. OpenAI und Anthropic haben laut Bloomberg bereits vertraulich bei der US-Börsenaufsicht eingereicht.
Wappnen statt wetten
Wer weiss, dass ein Rückschlag kommen kann, ohne zu wissen wann, braucht keine Prognose, sondern Vorsorge. Vielleicht bin ich in all den Jahren in der Schweiz auch ein Stück schweizerischer geworden: lieber sicher als spektakulär. Für mich heisst das vor allem vier Dinge.
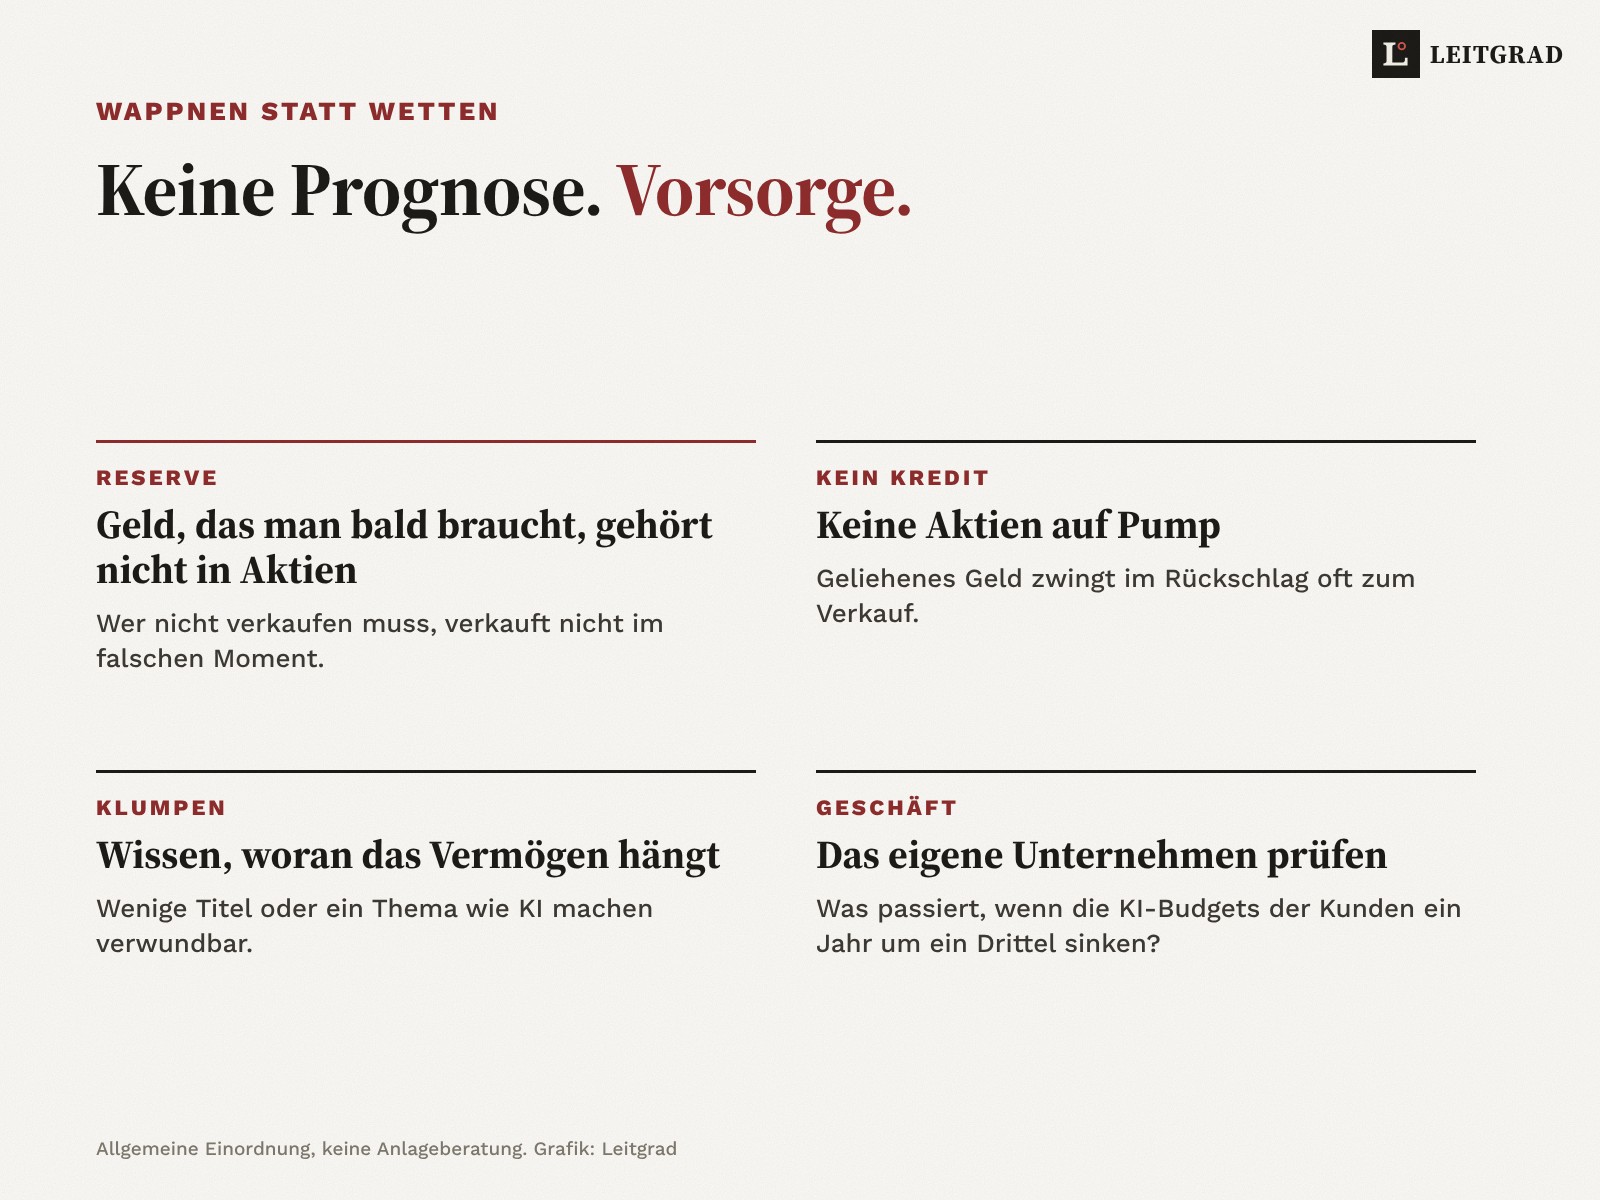
Geld, das man bald braucht, gehört nicht in Aktien. Was in den nächsten Jahren für Steuern, Investitionen oder die Familie gebraucht wird, sollte keinen Kursschwankungen ausgesetzt sein. Dann muss man in einem schlechten Moment nicht verkaufen.
Keine Aktien auf Kredit. Buffett hat seine Liste der eigenen Kurseinbrüche 2017 vor allem als Argument dagegen angeführt. Wer mit geliehenem Geld investiert, wird im Rückschlag oft zum Verkauf gezwungen.
Klumpen kennen. Wie viel des eigenen Vermögens hängt an wenigen Titeln oder an einem einzigen Thema wie KI? Wer das weiss, erschrickt weniger über einzelne Schlagzeilen.
Als Unternehmer auch das eigene Geschäft prüfen. Hängen Aufträge an den KI-Budgets der Kunden, lohnt sich ein ehrliches Szenario: Was passiert, wenn diese Budgets ein Jahr lang um ein Drittel sinken? Wie KI bereits Löhne und Einstiegsstellen in Büros verändert, zeigt unser Beitrag zum Lohndruck.
Geduld ist kein Freifahrtschein
Eine Ehrlichkeit gehört dazu. Wer im März 2000 die Nasdaq kaufte, wartete bis April 2015 auf einen neuen Rekord (ohne Dividenden). Bei Cisco dauerte es bis Dezember 2025, gut 25 Jahre. Ruhe bewahren hilft bei einem breit gestreuten Portfolio und bei soliden Firmen. Es macht aus einer überteuerten Einzelwette keine gute Anlage. Die Lehre aus allen Hypes ist deshalb nicht, nie zu verkaufen. Sie ist, nicht dann zu entscheiden, wenn alle schreien.
Buffett zitierte 2017 Rudyard Kipling: «If you can keep your head when all about you are losing theirs.» Darum geht es. Nicht um die Frage, ob die Blase platzt, sondern um die, ob man selbst den Kopf behält.
Zum Mitnehmen
- Jeder Hype hatte seinen Rückschlag. Eisenbahn, Flugzeug, Internet: Die Technologie blieb, nur der Preis war falsch.
- Erst rechnen, dann reagieren. Abstand zum Hoch, lange Zeitachse, Gesamtmarkt statt Einzeltitel.
- Wappnen statt wetten. Den Zeitpunkt kennt niemand, Reserven, Verzicht auf Kredit und gestreute Anlagen helfen trotzdem.
- Regeln in ruhigen Zeiten festlegen. Wer weiss, wie viel Schwankung er aushält, verkauft nicht am schwarzen Tag.
Diese Kolumne ist eine persönliche Einordnung und keine Anlageberatung. Vergangene Kursverläufe sind kein verlässlicher Hinweis auf künftige. Wer konkrete Entscheide zu seinem Vermögen treffen will, sollte sich unabhängig beraten lassen.
Quellen
- IWF, «Global Financial Stability Report», 13. Oktober 2026 imf.org
- Reuters via The Edge Malaysia, US-Börsenschluss 30. Oktober 2026 theedgemalaysia.com
- Trending Topics, Alphabet mit dem stärksten Tagesverlust seit dem Börsengang 2004 (Cashflow, Investitionen) trendingtopics.eu
- Futurism, Alphabet und Amazon nach den Quartalszahlen, 30. Oktober 2026 futurism.com
- Gareth Campbell, «Deriving the Railway Mania», Financial History Review, 2013 qub.ac.uk
- Andrew Odlyzko, «Collective hallucinations and inefficient markets: The British Railway Mania of the 1840s», 2010 umn.edu
- Novel Investor, «1929 Crash: An Industry Breakdown» (Cowles-Daten, Yale) novelinvestor.com
- Fortune, Nasdaq übertrifft Hoch aus der Internetblase, 23. April 2015 fortune.com
- Sherwood News, Cisco übertrifft Schlusshoch von 2000, 11. Dezember 2025 sherwood.news
- Yardeni Research, «Stock Market Historical Tables: Bull & Bear Markets» yardeni.com
- moneycab, SMI knackt nach mehr als zehn Jahren Allzeithoch, 5. Januar 2018 moneycab.com
- Raghuram G. Rajan, «Has Financial Development Made the World Riskier?», NBER Working Paper 11728, 2005 nber.org
- Freakonomics Radio, «This Economist Predicted the Last Crisis. What’s the Next One?», 6. Februar 2019 freakonomics.com
- Associated Press via HeraldNet, «Dubai names tallest tower after bailout patron», 4. Januar 2010 heraldnet.com
- ZDF, «Hallo Deutschland», Beitrag vom 31. August 2015 youtube.com
- CoreLogic via ALTA, «U.S. Residential Foreclosure Crisis: Decade in Review», März 2017 alta.org
- U.S. Bureau of Labor Statistics, «The Recession of 2007 to 2009», 2012 bls.gov
- Eurostat, Arbeitslosigkeit November 2013, 8. Januar 2014 (PDF) ec.europa.eu
- First Trust, «Margin Debt Continues to Climb», 15. Oktober 2026 (Daten FINRA) ftportfolios.com
- Morningstar, «The SpaceX IPO: How US Stock Index Funds Will Adapt» morningstar.com
- Al Jazeera, «SpaceX shares slide as it joins the tech-heavy Nasdaq-100», 7. Juli 2026 aljazeera.com
- Bloomberg Law, «OpenAI Weighs IPO in 2027 After Expected Anthropic Public Debut», 26. Juni 2026 bloomberglaw.com
- Michael Lewis, «Betting on the Blind Side», Vanity Fair, April 2010 vanityfair.com
- Michael Lewis, «The Big Short: Inside the Doomsday Machine», W. W. Norton, 2010
- Bloomberg via The Edge Malaysia, OpenAI senkt Bewertungsziel auf 1,25 Billionen Dollar, 23. Oktober 2026 theedgemalaysia.com
- Berkshire Hathaway, Aktionärsbriefe 1986, 1987, 1992, 2017 1986 · 1987 · 1992 · 2017
- Warren Buffett, «Buy American. I Am.», The New York Times, 16. Oktober 2008 nytimes.com
- Nightly Business Report, Interview mit Charlie Munger, 1. Mai 2009 (Transkript) rbcpa.com
- Morningstar, «Mind the Gap 2026» morningstar.com
- Financial Analysts Journal, «Bad Timing Does Not Cost Investors 15% of Their Funds‘ Returns», 12. Mai 2026 cfainstitute.org
- Motley Fool via Webull, beste und schlechteste Börsentage im S&P 500, Oktober 2026 webull.com
Erschienen am 3. November 2026, 12:00 Uhr. Jede Zahl prüfen wir an der Primärquelle. Fehler gefunden? Hinweis an die Redaktion
Themen folgen
Merag Shahzad ist Gründer, Herausgeber und Chefredaktor von Leitgrad, dem Schweizer Wirtschaftsmagazin für Inhaber und Führungskräfte. Seit 15 Jahren arbeitet er in Content-Marketing und digitaler PR und setzt diese Erfahrung heute vor allem für Leitgrad ein. Daneben gründete er die GEO-Agentur meit.
Zur AutorenseiteWie Leitgrad arbeitetLeitgrad Morgen-Briefing: jeden Werktag das Wichtigste für Ihre Firma. Lesen · Anhören · Per Mail