Kurz gesagt
Foursquare wurde nach 17 Jahren an Infillion verkauft. Vorzugs- und Stammaktionäre erhielten 0, weil der Verkaufserlös unter der Summe der Liquidationspräferenzen lag. Mitarbeiteroptionen sind in so einem Fall wertlos. Wer in der Schweiz Mitarbeitende beteiligt, muss den Präferenz-Wasserfall kennen und ihn ehrlich erklären.
Die Nachricht kam per E-Mail des Rechtsteams, mit einem PDF von 125 Seiten im Anhang. Darin stand in juristischem Englisch, dass jede Vorzugsaktie «cancelled and extinguished» werde, ohne Umwandlung und ohne Zahlung. Für rund 1 600 Menschen, die über 17 Jahre bei dem Start-up gearbeitet hatten, hiess das: ihre Anteile sind nichts mehr wert.
Was bei Foursquare geschah
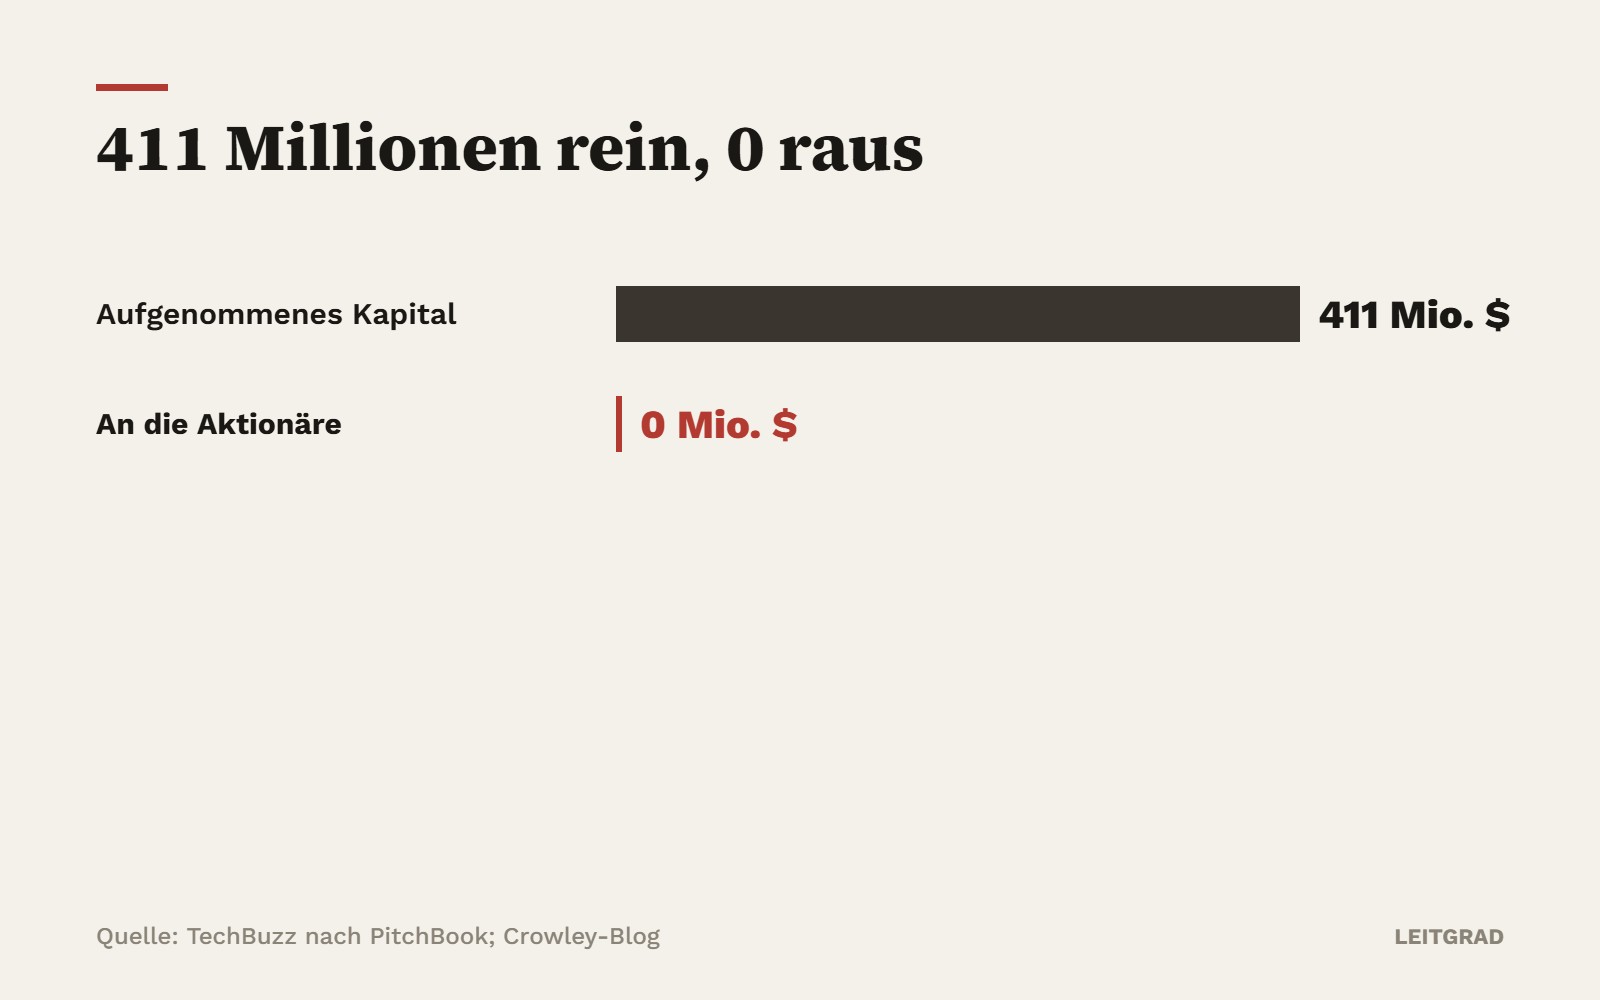
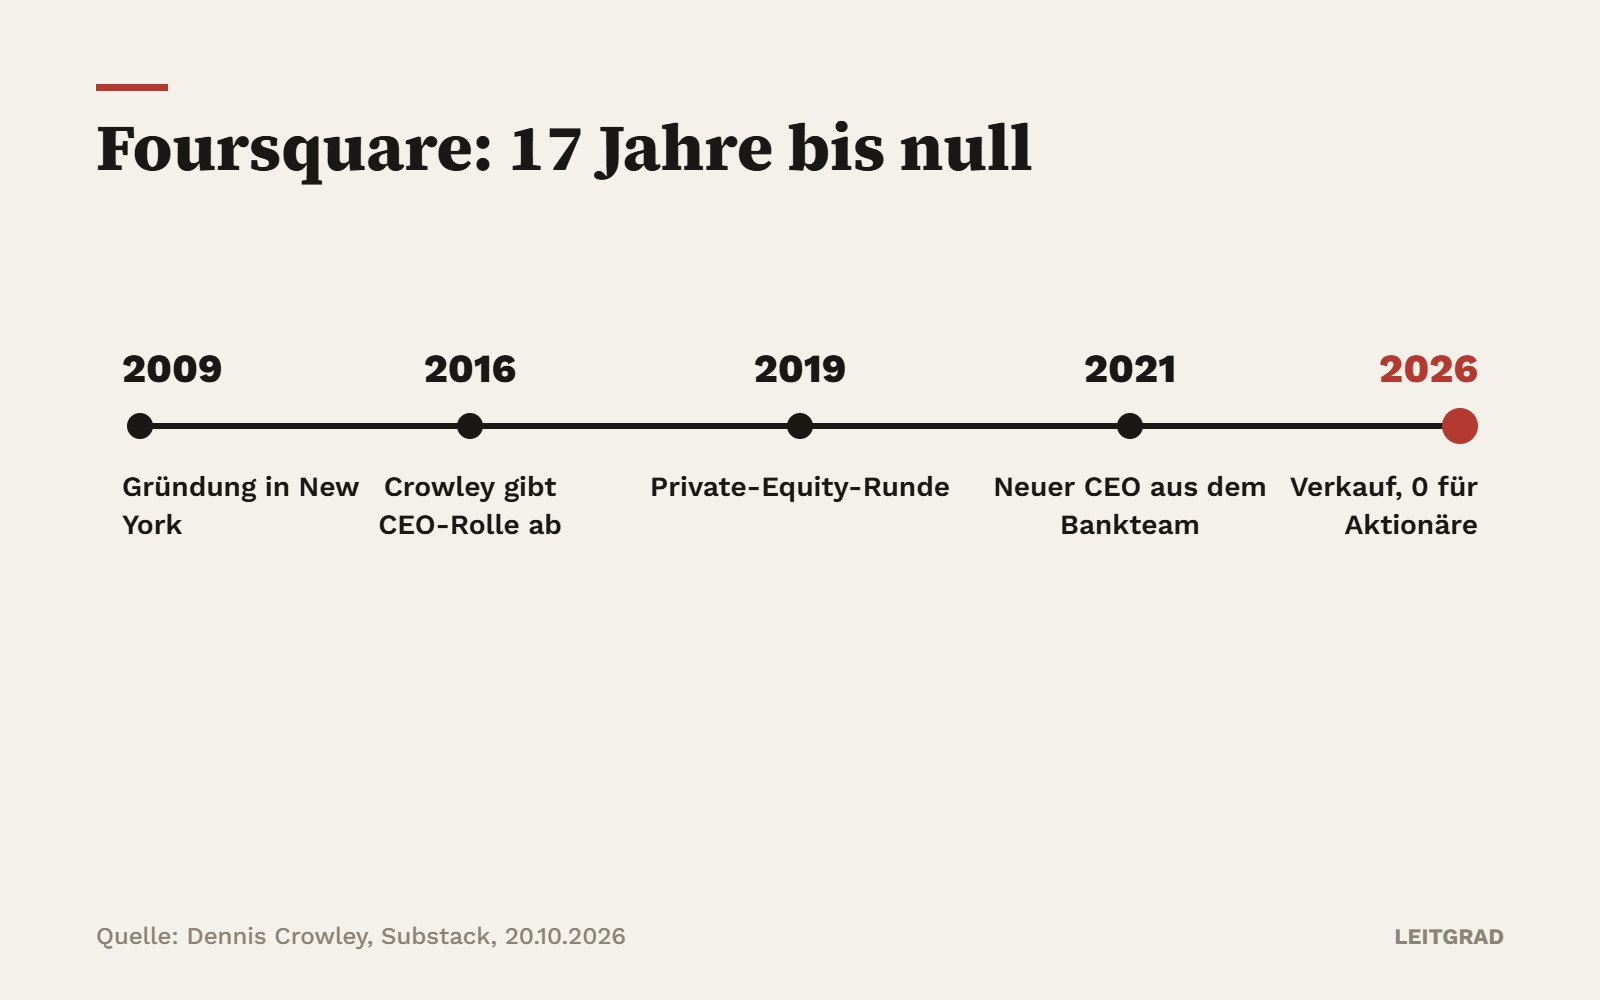
Foursquare, 2009 in New York gegründet, galt lange als Vorzeigefall der App-Welt. Investoren wie Union Square Ventures und Andreessen Horowitz steckten über die Jahre rund 411 Millionen Dollar hinein, wie der Branchendienst TechBuzz zusammenrechnet. Auf dem Höhepunkt war die Firma mit über 600 Millionen Dollar bewertet.
Ende September 2026 übernahm der Werbetechnik-Anbieter Infillion das Unternehmen. Die Konditionen blieben offiziell geheim. Doch Mitgründer Dennis Crowley machte sie in seinem Blog öffentlich: 0 für die Vorzugsaktien, 0 für die Stammaktien. «There was a big capital stack to pay back before common saw anything», schrieb er. Zuerst mussten die Investoren bedient werden. Für die Belegschaft blieb nichts.
Crowley führte die Firma sieben Jahre als CEO, bis 2016. 2019 holte sich Foursquare frisches Kapital von einem Finanzinvestor, 19 Monate später übernahm der Banker, der die Runde eingefädelt hatte, selbst den Chefposten. Die Führung habe den geerbten Wert nicht bewahren können, so Crowleys bittere Bilanz über die sechs Jahre danach. Umsätze von über 100 Millionen Dollar in den Jahren 2019 bis 2021 reichten nicht, um die aufgetürmte Kapitalstruktur zu tragen.
Warum die Optionen wertlos wurden
Der Grund ist eine Klausel, die in fast jedem Beteiligungsvertrag von Wagniskapital steht: die Liquidationspräferenz. Investoren kaufen keine gewöhnlichen Aktien, sondern Vorzugsaktien. Bei einem Verkauf bekommen sie ihr Geld zuerst zurück, oft das Ein- oder Mehrfache ihres Einsatzes, bevor ein Franken an die Stammaktien und an die Mitarbeitenden fliesst.
Liegt der Verkaufspreis unter der Summe dieser Präferenzen, endet die Rechnung für alle darunter bei null. Das ist der Präferenz-Wasserfall: Erlös oben rein, zuerst die Schulden, dann die Präferenzen, erst der Rest tropft zu den Stammaktionären. Bei Foursquare war dieser Rest leer.
Ein Zahlenbeispiel macht es klar. Investoren stecken 20 Millionen in eine Firma und sichern sich eine einfache Präferenz. Verkauft wird später für 15 Millionen. Die Investoren nehmen ihre 15 Millionen, die Schwelle von 20 Millionen ist nie erreicht. Für Gründer, Stammaktionäre und sämtliche Optionen bleiben 0. Die Firma war nicht wertlos, doch für die Belegschaft fühlt es sich genau so an.
Mitarbeiteroptionen hängen an eben diesem Rest. Eine Option gibt das Recht, eine Stammaktie zu einem fixen Preis zu kaufen. Ist die Stammaktie null wert, ist die Option wertlos. Bei vielen Foursquare-Leuten waren erdiente Optionen und Aktienanrechte zudem schon vor dem Verkauf verfallen.
Was das für Schweizer Firmen heisst
Auch in der Schweiz beteiligen immer mehr Firmen ihre Leute, vor allem Start-ups und wachsende KMU. Die Instrumente sind Mitarbeiteraktien, Mitarbeiteroptionen und sogenannte Phantom Shares, also rein vertragliche Ansprüche auf eine Geldzahlung ohne echte Aktie. Wer Vorzugsaktien an Investoren ausgibt, schafft dieselbe Rangordnung wie bei Foursquare. Der Mechanismus kennt keine Landesgrenze, nur die Verträge und das anwendbare Recht entscheiden über den Rang.
Das Schweizer Aktienrecht lässt Vorzugsaktien ausdrücklich zu. Nach Art. 654 ff. OR kann die Generalversammlung solche Aktien mit Vorrechten schaffen. Welche Vorrechte gelten, etwa beim Dividenden- oder beim Liquidationsanteil, legen die Statuten fest. Genau dort steht, wer bei einem Verkauf zuerst bedient wird und wer wartet.
Steuerlich gilt das Kreisschreiben Nr. 37 der Eidgenössischen Steuerverwaltung. Echte Mitarbeiteraktien werden beim Erwerb besteuert, auf dem Verkehrswert oder bei nicht kotierten Firmen auf einem Formelwert, mit einem Einschlag von 6 Prozent pro Jahr Sperrfrist. Optionen auf nicht kotierte Aktien erfasst der Fiskus erst bei der Ausübung. Phantom Shares zählen als unechte Beteiligung und werden wie Lohn besteuert. Wer Mitarbeitende beteiligt, verschenkt also schnell einen steuerbaren Vorteil, dem am Ende womöglich kein realer Erlös gegenübersteht.
Für Beteiligungspläne gibt es erprobte Mustertexte, die Vesting, Rückkauf und Präferenzen sauber regeln. Sie ersetzen keine Rechtsberatung, zeigen aber, worauf es ankommt. Der Fehler passiert selten im Vertrag, sondern in der Erwartung: Wer Optionen als Teil des Lohns verkauft, weckt eine Hoffnung, die eine einzige Klausel zunichtemachen kann.
Für die Führung ist das zuerst eine Frage der Glaubwürdigkeit. Beteiligung soll Menschen binden und zu Eigentümern machen. Stellt sich nach Jahren heraus, dass ihr Anteil nie eine Chance hatte, bleibt nicht nur Enttäuschung, sondern ein Riss im Vertrauen. Crowley entschuldigte sich öffentlich bei seinen rund 1 600 früheren Mitarbeitenden. Billiger wäre gewesen, von Anfang an klar zu sagen, wie der Erlös im Ernstfall verteilt wird. Transparenz kostet im guten Moment etwas Euphorie, im schlechten rettet sie die Beziehung.
Was Inhaber und Kader jetzt tun
- Den Präferenz-Wasserfall für einen realistischen Verkaufspreis durchrechnen, bevor Sie Optionen zusagen.
- Die Summe aller Liquidationspräferenzen im Captable laufend im Blick behalten.
- Mitarbeitenden ehrlich erklären, dass Optionen erst oberhalb der Präferenzsumme etwas wert sind.
- Einen Carve-out oder Management-Incentive-Plan prüfen, der die Belegschaft auch unterhalb der Präferenz beteiligt.
- Vesting, Ausübungsfristen und Steuerfolgen schriftlich festhalten und mit der Nachfolgeplanung abstimmen.
Häufige Fragen
Was ist eine Liquidationspräferenz?
Ein Vorrecht der Investoren, bei einem Verkauf ihr Kapital vor allen anderen zurückzuerhalten, oft das Ein- oder Mehrfache ihres Einsatzes.
Warum waren die Foursquare-Optionen wertlos?
Der Verkaufspreis lag unter der Summe der Präferenzen. Damit blieb für Stammaktien und Optionen nichts übrig.
Wie werden Mitarbeiteraktien in der Schweiz besteuert?
Nach dem Kreisschreiben Nr. 37 beim Erwerb, auf dem Verkehrswert oder einem Formelwert, mit einem Einschlag für Sperrfristen.
Was ist ein Carve-out?
Ein reservierter Teil des Erlöses, der die Belegschaft beteiligt, auch wenn die Präferenzen den Rest aufzehren.
Zum Mitnehmen
- Vorzugsaktien von Investoren stehen im Rang vor den Mitarbeitenden.
- Unter der Präferenzsumme sind Optionen null wert, egal wie lange jemand gearbeitet hat.
- Ein Carve-out und ehrliche Kommunikation schützen das Vertrauen der Belegschaft.
Quellen
Quellen
- Dennis Crowley: Some final words on Foursquare (2026)
- Fast Company: Foursquare, Swarm und Infillion (2026)
- ESTV: Kreisschreiben Nr. 37, Mitarbeiterbeteiligungen
- Obligationenrecht, Art. 654 ff. (Vorzugsaktien)
- TechBuzz: Foursquare’s $411M raised, zero returns (2026)
Erschienen am 14. November 2026, 09:20 Uhr. Jede Zahl prüfen wir an der Primärquelle. Fehler gefunden? Hinweis an die Redaktion
Die Redaktion ordnet jeden Werktag die Meldungen ein, die Inhaber und Kader betreffen. Zahlen nur mit Primärquelle.
Wie Leitgrad arbeitetZur RedaktionLeitgrad Morgen-Briefing: jeden Werktag das Wichtigste für Ihre Firma. Lesen · Anhören · Per Mail